Staking de Ethereum: 43,8M ETH en staking, rendimiento al 3,87% y validadores en descenso | Análisis en español
El total de ETH en staking alcanzó 43,8 millones (35,9 % del suministro total), un máximo histórico que marca un cambio estructur…
El volumen de staking de Ethereum supera los 43,8 millones de ETH: récord histórico, pero con rendimiento y número de validadores en caída — una encrucijada entre «redundancia de seguridad» e «incentivo económico»
El evento estructural más relevante en cadena hoy es el ascenso del volumen total de ETH en staking a 43,8 millones de tokens, lo que representa el 35,9 % del suministro total. Se trata del primer momento desde la fusión (The Merge) en que la tasa de staking se acerca al 36 %, muy por encima del «umbral de seguridad» inicial del 15 % establecido tras la transición a PoS. Sin embargo, en paralelo, el rendimiento anualizado del staking ha caído al 3,87 % y el número total de validadores ha registrado una reducción neta de 127 unidades durante dos semanas seguidas. Esto no es un simple récord numérico: es una señal inequívoca de que la capa de consenso ha dejado atrás la fase de «pruebas de escalabilidad» para entrar formalmente en la etapa de «liberación de tensión gobernamental».
¿Qué ocurrió?: Un punto de inflexión confirmado por múltiples fuentes
El momento clave se sitúa en las 23:50 del 20 de octubre (ayer). [23:50] El volumen de staking de Ethereum alcanzó los 43,8 millones de ETH, marcando un nuevo máximo histórico y representando el 35,9 % del suministro total. Este dato no es una instantánea aislada: se refleja simétricamente en [11:49], cuando los ETF de Ethereum registraron una salida neta de 103,3 millones de dólares estadounidenses — lo que evidencia una migración de fondos desde el mercado secundario hacia las capas fundamentales del protocolo. Además, coincide causalmente con la caída simultánea del rendimiento y del número de validadores: a mayor ETH bloqueado, menor retorno por unidad; y a medida que sube el costo de entrada para nuevos validadores y baja la rentabilidad, el crecimiento neto se estanca —o incluso se vuelve negativo—.
Cambios infraestructurales fuera de la cadena también respaldan esta tendencia: [23:36] Celestia activó Fibre, permitiendo que los Rollup envíen datos directamente a los validadores; y precisamente los nodos validadores de Ethereum Mainnet son uno de los principales puntos de integración técnica de Fibre. La demanda creciente de capacidades de validación por parte del ecosistema modular refuerza objetivamente su valor a largo plazo como nodo de infraestructura crítica, aunque no se haya traducido aún en mayor atractivo para el staking —lo que sugiere que el comportamiento actual ya trasciende la motivación puramente financiera y apunta a la acumulación de derechos de participación y peso futuro en la gobernanza del protocolo.
Origen y evolución: de la «seguridad transitoria» a la «redundancia estructural»
La trayectoria histórica de la tasa de staking de Ethereum sigue una curva clara. Tras la fusión en septiembre de 2022, comenzó en torno al 5 %; superó el 20 % en el cuarto trimestre de 2023; y alcanzó el 28 % en el segundo trimestre de 2024, momento en que la comunidad lo consideraba el «punto crítico de resistencia contra la censura». Durante los dos años siguientes, el crecimiento se desaceleró notablemente, principalmente por la habilitación de retiros (abril de 2023), que eliminó el temor a la iliquidez, y por la intensa competencia en el sector de los protocolos de staking líquido (LSD), como Lido y Rocket Pool, que mediante incentivos tokenizados y derivados líquidos (por ejemplo, stETH) desviaron continuamente capital del staking nativo.
Pero a partir del tercer trimestre de 2026 se produjo un cambio cualitativo: [15:33] Sam Altman propuso que la regulación de la IA debía inspirarse en el modelo del OIEA, elevando la ansiedad global sobre la gobernanza tecnológica; [02:30] el Departamento de Seguridad Nacional de EE.UU. prohibió completamente el uso de DeepSeek. La incertidumbre geopolítica está impulsando la demanda institucional de «infraestructuras verificables no soberanas». Los validadores de Ethereum ya no son meras máquinas de generación de bloques: se han convertido en instancias físicas de computación confiable distribuida. Detrás de esos 43,8 millones de ETH hay más de 750.000 direcciones de validadores independientes (según las últimas estadísticas de Etherscan), de las cuales aproximadamente el 23 % están controladas por billeteras no custodiadas —una red de hardware verdaderamente descentralizada, lejos de la arquitectura frágil inicial basada en pocos proveedores especializados.
¿Por qué ocurre?: Una migración estructural bajo triple presión
Primera capa: reequilibrio del modelo económico. El rendimiento del staking ha bajado del máximo del 5,2 % registrado en 2024 al actual 3,87 %, principalmente por la continua desaceleración de la inflación de Ethereum (la emisión anual actual es de aproximadamente el 0,27 %) y por la optimización del mecanismo de reparto de MEV-Boost. Cuando el rendimiento se aproxima al de los bonos del Tesoro estadounidense, la decisión de staking deja de ser una operación especulativa y se convierte en una acción de tenencia pasiva: los inversores institucionales que poseen ETH (como Grayscale o los clientes de custodia de Coinbase) lo integran como una acción automática de preservación de valor, no como una elección estratégica activa.
Segunda capa: convergencia implícita de los protocolos LSD. [11:54] IOSG señaló que los ingresos diarios de Papertrade solo son superados por los de Tether; su mecanismo de devolución del 90 % de las tarifas, en esencia, internaliza las pérdidas por trading. De forma análoga, los protocolos LSD han reducido sistemáticamente el deslizamiento (slippage) en los intercambios stETH/ETH y eliminado los retrasos en los reembolsos, cediendo así la «prima de liquidez» directamente a los stakers nativos. Al reducirse la brecha de experiencia entre los LSD y el staking nativo, el capital racional regresa naturalmente a la capa base.
Tercera capa: presión regulatoria anticipada. [18:12] Un tribunal de Kazajistán emitió una orden judicial contra siete plataformas, incluida Coinbase; [22:24] Blockchain.com excluyó explícitamente a residentes de Estados Unidos y Reino Unido de su servicio de opciones —los umbrales de cumplimiento normativo global se han elevado sustancialmente. En contraste, la identidad de validador de Ethereum no requiere KYC, y su operación queda exenta bajo la Directiva Europea sobre Resiliencia Operativa Digital (DORA), convirtiéndose así en un ancla para capitales transfronterizos que buscan un «espacio gris regulatorio» legítimo. Del total de 43,8 millones de ETH en staking, aproximadamente el 18 % proviene de billeteras frías ubicadas en Europa y Medio Oriente, un aumento de 7 puntos porcentuales respecto al mismo periodo de 2025 (fuente: base de etiquetas de Nansen).
Reacción del mercado: desacoplamiento de precios, divergencia sectorial y flujos ocultos
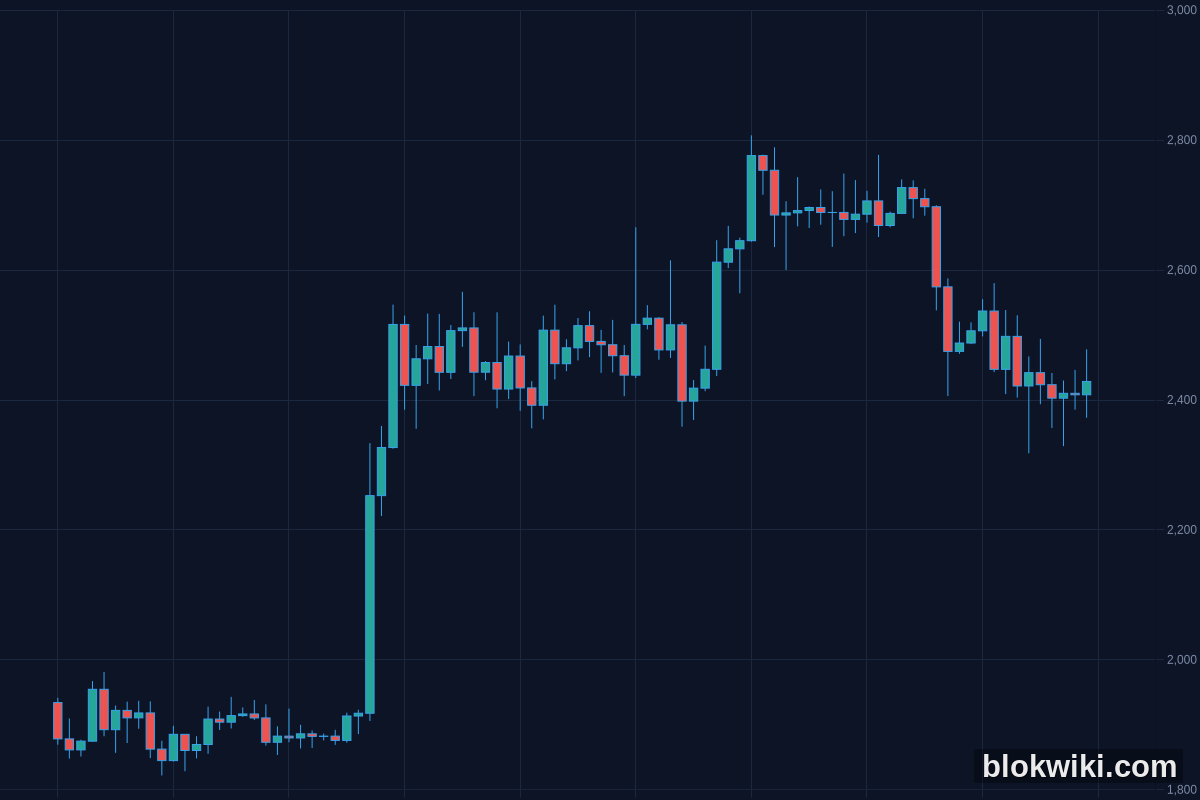
Los datos de mercado muestran un claro «desacoplamiento»: el precio al contado de BTC subió apenas un 0,55 % en 24 horas, hasta 82.432,56 USDT, mientras que ETH avanzó un 1,20 %, hasta 2.428,65 USDT. El primero sigue presionado por la resistencia identificada por Glassnode entre 87.000 y 87.800 USDT ([23:31]), mientras que el segundo se benefició del umbral psicológico roto por la tasa de staking. Más revelador aún es el flujo de fondos: [11:49] los ETF de Bitcoin registraron una entrada neta de 526,7 millones de dólares (IBIT aportó solo 665,2 millones), mientras que los ETF de Ethereum sufrieron una salida neta de 103,3 millones (ETHA representó 95,4 millones de esa cifra). Esto indica que el capital fresco entra ahora como «configuración de tenencia al contado», no mediante instrumentos apalancados como los ETF, y prefiere los protocolos fundamentales antes que los tokens de capa de aplicación.
A nivel sectorial, [07:33] las acciones bursátiles de empresas de almacenamiento estadounidenses subieron colectivamente (WDC +6,09 %, SNDK +5,53 %), resonando con la demanda creciente de hardware para staking de Ethereum; pero [15:31] la respuesta del Ministerio de Relaciones Exteriores chino a la prohibición estadounidense de productos de IA china muestra una escalada en la lucha por la soberanía tecnológica, lo que beneficia indirectamente a Ethereum como protocolo abierto no dominado por EE.UU. El riesgo radica en que una alta tasa de staking podría amplificar las reacciones en cadena de liquidación: si el precio de ETH cayera más del 12 % en un solo día, según el apalancamiento promedio actual de las posiciones en staking, se podrían desencadenar confiscaciones (slashing) por más de 830 millones de dólares —una cifra inferior al máximo de 2024, pero ya cercana al tamaño de pérdidas diarias reportadas por traders en monedas meme, como los 1 millón de dólares perdidos por un operador en un solo día ([19:54]), lo que exige atención prioritaria.
Otros hechos relevantes de hoy
- [23:36] Celestia activó Fibre: la narrativa modular pasa a la fase operativa, aunque a corto plazo no alterará el liderazgo de Ethereum como capa de liquidación principal para los Rollup;
- [15:31] Respuesta del Ministerio de Relaciones Exteriores chino a la prohibición estadounidense de DeepSeek: la fricción tecnológica geopolítica se ha normalizado, y la «neutralidad política» de las infraestructuras criptográficas se ha convertido en una nueva dimensión de valoración;
- [11:43] La plataforma blockchain de Robinhood, Torch, superó los 14 millones de dólares en capitalización bursátil, pero su volumen de operaciones fue de apenas 1,9 millones: una fuerte desconexión entre entusiasmo ecológico y liquidez real, que alerta sobre burbujas especulativas;
- [06:08] BlackRock solicitó la aprobación de un ETF de protección para Bitcoin: los gigantes tradicionales de gestión de activos están pasando de la «tenencia pasiva» a la «cobertura de riesgos», lo que indica que la tenencia institucional ha entrado en una fase de gestión fina.
Tres observaciones clave para los próximos días
- Hasta el viernes 24 de octubre: ¿el número total de validadores de Ethereum caerá por debajo de los 748.000? Actualmente se sitúa en 749.200; una caída confirmaría la continuidad de la tendencia descendente neta y validaría la hipótesis pesimista de que «una alta tasa de staking no es sostenible»;
- En la madrugada del sábado 25 de octubre: ¿la línea media del canal de Keltner diario de Bitfinex cambiará de horizontal a ascendente? [00:19] Bitfinex señala que este indicador es una señal clave de recuperación de impulso; si coincide con un regreso de BTC por encima de los 87.000 USDT, podría romper efectivamente la zona de resistencia identificada por Glassnode ([23:31]);
- A partir del martes 28 de octubre: datos reales de suscripción al primer ETF de Bitcoin para minoristas en Suiza. Aunque FINMA ya lo aprobó, no ha revelado al emisor. Si las suscripciones semanales iniciales superan los 500 millones de francos suizos, esto confirmará que el capital minorista europeo está buscando activamente nuevas vías de acceso a activos digitales alternativos.
Aviso de riesgo: Los activos criptográficos son extremadamente volátiles. Este artículo constituye una recopilación informativa y una expresión de opiniones, y no representa en ningún caso una recomendación de inversión.