
El mercado cripto sufre una corrección: los datos del IPC en EE. UU. desencadenan caídas y 729 millones de dólares en liquidaciones
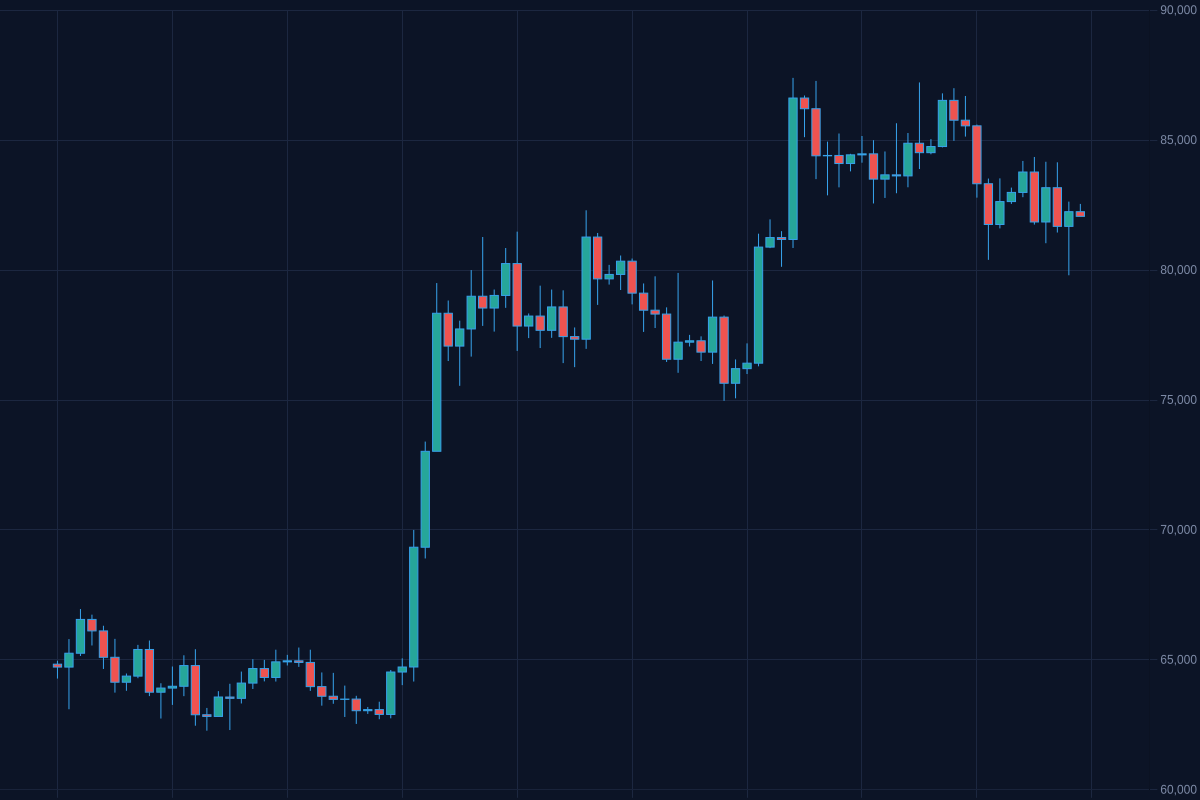
El mercado de criptomonedas experimentó una fuerte presión a la baja debido a los datos del IPC de EE. UU., provocando 729 millo…
El mercado cripto sufre una corrección: los datos del IPC en EE. UU. desencadenan caídas y 729 millones de dólares en liquidaciones
Hoy (15 de octubre de 2026), el mercado de criptomonedas ha experimentado una notable presión bajista. Afectados por los últimos datos del IPC de EE. UU. y las expectativas de la política macroeconómica, los principales criptoactivos han retrocedido de forma generalizada. Bitcoin ha perforado niveles clave y se ha comprimido, mientras que el volumen total de liquidaciones en toda la red ha alcanzado los 729 millones de dólares. Esta volatilidad repentina refleja no solo la baja actividad de liquidez actual en el mercado, sino también la vulnerabilidad de las posiciones largas con alto apalancamiento en el momento en que se publican los datos macroeconómicos.La capitulación de los alcistas impulsada por los macrodatos: la batalla entre largos y cortos detrás de los 729 millones en liquidaciones
El gran foco del mercado de hoy ha sido, sin duda, la liquidación en cadena y el desplome de precios desencadenados tras conocerse los datos de inflación. Según los datos al contado de Binance, a fecha de hoy, BTC cotiza a 81.808,29 USDT, con una caída del 1,74 % en 24 horas y un volumen de negociación de 1.400 millones de USDT; ETH se sitúa en 2.433,47 USDT, con un descenso del 3,08 % y un volumen de 650 millones de USDT. Además, SOL marca 104,48 USDT, lo que supone un retroceso del 3,07 % y un volumen de 230 millones de USDT. El rápido desplome de los precios encendió de inmediato la mecha de las liquidaciones en el mercado de derivados. Los datos de Coinglass muestran que, en las últimas 24 horas, las liquidaciones totales en la red ascendieron a 729 millones de dólares, de los cuales 592 millones correspondieron a posiciones largas y 137 millones a posiciones cortas. Esta disparidad en las liquidaciones evidencia que el mercado había acumulado un sentimiento alcista excesivamente apalancado. En cuanto a la liquidación en cadena y los flujos de capital, los movimientos de las grandes ballenas y las instituciones confirmaron el aumento de la aversión al riesgo. El 14 de octubre, según el seguimiento de EmberCN, una ballena que abrió una posición larga de 20.000 ETH a un precio de 1.936 dólares al inicio de esta tendencia alcista hace dos meses, decidió cerrar su posición para asegurar beneficios tras la caída del mercado provocada por el IPC de EE. UU. de esta noche. Su posición, mantenida durante dos meses, se cerró hoy a 2.421,6 dólares, lo que le reportó un beneficio final de 8,93 millones de dólares. Al mismo tiempo, el 14 de octubre, el director ejecutivo de Nansen, Alex Svanevik, transfirió activos de tres tokens por valor de 1,41 millones de dólares (que incluían 382 ETH, 1.000.000 de LDO y 14 YFI) al exchange Coinbase.La actividad del mercado cae a mínimos y divergen las políticas macroeconómicas
Ante la reciente atonía del mercado, los analistas han ofrecido explicaciones desde la perspectiva de la lógica fundamental. El 14 de octubre, el analista de criptomonedas Axel Adler Jr señaló en una publicación que la reciente amplitud de los precios de Bitcoin es reducida, y que la volatilidad y los índices de flujo de capital se mantienen por debajo de la media del último año, sin que la actividad comercial muestre una recuperación evidente. Este índice, compuesto por la volatilidad de precios, la ratio de entradas y salidas de capital en los exchanges y la relación de compra/venta activa, mantiene su media de 30 días deprimida desde el 12 de septiembre, lo que indica que el mercado sigue a la espera de una dirección clara. A nivel macroeconómico, las declaraciones de los funcionarios de la Reserva Federal (Fed) sobre la futura política monetaria han mostrado ciertas discrepancias, lo que incrementa la cautela de los inversores. Según los datos de FedWatch de CME, el mercado anticipa una probabilidad del 76,2 % de que la Fed mantenga los tipos de interés sin cambios en octubre, mientras que la probabilidad de una subida de 25 puntos básicos se sitúa en el 23,8 %. En este contexto, la vicepresidenta de supervisión de la Fed, Michelle Bowman, señaló el jueves (día 14) en la cumbre anual del Instituto de Finanzas Internacionales en Bangkok que, tras la decisión de subir los tipos en la reunión de septiembre, el banco central no necesita apresurarse a realizar más ajustes por el momento, y los responsables políticos pueden tomarse su tiempo para evaluar la evolución económica. Sin embargo, la presidenta de la Reserva Federal de Boston, Susan Collins, adoptó una postura relativamente agresiva el martes (14 de octubre), al señalar que, para asegurar que la inflación regrese al objetivo del 2 %, la Fed aún podría necesitar nuevas subidas de tipos antes de que termine el año.Avanzan de forma conjunta las finanzas tradicionales y la regulación del cumplimiento
Más allá de la volatilidad de los precios, la infraestructura de la industria y la regulación del cumplimiento normativo han registrado hoy numerosos movimientos que conforman una corriente de fondo influyente para los flujos de capital a medio y largo plazo. La regulación de las stablecoins en la Unión Europea y los Países Bajos ha dado un paso crucial. El 14 de octubre, el Banco Central de los Países Bajos concedió oficialmente una licencia de Entidad de Dinero Electrónico (EMI) al consorcio Qivalis —respaldado por 37 grandes bancos europeos—, allanando el camino para la emisión de tokens de dinero electrónico (EMT) denominados en euros. El mismo día, The Defiant informó de que la stablecoin USDC vinculada al dólar fue designada por la Autoridad Bancaria Europea (ABE) como el primer token de dinero electrónico significativo de la UE, quedando bajo la supervisión financiera directa de la ABE a partir del 12 de noviembre. La tokenización de activos y el ecosistema de los exchanges también están acelerando su convergencia transfronteriza. El 14 de octubre a las 20:00 (hora local), Binance lanzó oficialmente 4 pares de negociación de valores tokenizados bStocks, incluidos Blackberry (BBB), Mongodb Inc (MDBB), Penguin Solutions Inc (PENGB) y ProShares Ultra VIX Short-Term Futures ETF (UVXYB), integrándolos simultáneamente como activos colaterales elegibles para el margen cruzado y las cuentas unificadas. Por su parte, en Estados Unidos, Blockchain.com busca obtener el doble registro ante la Comisión de Comercio de Futuros de Materias Primas (CFTC) de EE. UU., con la intención de lanzar servicios de derivados y mercados de predicción en el país.Próximos puntos clave a seguir
Tras la asimilación de estos datos macroeconómicos y la purga del apalancamiento, el mercado entrará a corto plazo en un periodo de consolidación y recuperación. En las próximas sesiones, los inversores podrán prestar especial atención a tres dimensiones: * Expectativas de liquidez macroeconómica y declaraciones oficiales: Seguir de cerca la evolución de las probabilidades de los futuros de tipos de interés de CME respecto a las próximas reuniones de la Fed, especialmente si la discrepancia sobre una posible pausa en los tipos en octubre provoca nuevas reasignaciones de capital. * Grandes flujos de capital en cadena y entradas/salidas netas en exchanges: Vigilar de cerca el flujo neto de activos principales liderados por ETH y BTC en los principales exchanges como Coinbase y Binance, para determinar si las ballenas y las instituciones optan por acumular en las caídas o buscan refugio. * Progreso en la implementación de stablecoins reguladas y activos tokenizados: Observar el avance en la publicación del libro blanco de la stablecoin en euros de Qivalis bajo el marco regulatorio MiCA de la UE, así como la profundidad real de negociación y tasa de adopción de apalancamiento de los valores tokenizados como bStocks en los exchanges.Cambios estructurales en el mercado de derivados y efectos de desbordamiento de liquidez
Las fases de consolidación en el mercado cripto suelen ir acompañadas de profundos ajustes en la estructura de los derivados. A partir de los datos de posiciones abiertas en derivados en cadena y en los principales exchanges, las recientes turbulencias no han provocado liquidaciones sistémicas de posiciones largas, lo que contrasta notablemente con las caídas unilaterales registradas a principios de año. El interés abierto (Open Interest) se ha mantenido en niveles relativamente prudentes durante la corrección de precios, lo que indica que, tras la limpieza de apalancamiento previa, el entusiasmo especulativo del mercado está virando hacia una defensa racional. Las tasas de financiación (funding rates) en la mayoría de los activos principales se han mantenido en un rango neutral o ligeramente débil; incluso algunos contratos han registrado tasas ligeramente negativas, lo que demuestra que la fuerza bajista tomó brevemente una ligera iniciativa, sin llegar a consolidar una fuerza colectiva de presión a la baja continua.
Asimismo, otro cambio en el mercado de derivados radica en la disposición de la estructura de opciones. La demanda de opciones de venta (Put Options) ha aumentado puntualmente en los vencimientos recientes de Bitcoin y Ethereum, lo que refleja que algunos inversores institucionales están utilizando herramientas de opciones para adquirir protección a la baja en sus posiciones al contado. El incremento de esta demanda defensiva ha frenado un repunte irracional de la volatilidad implícita, dotando al mercado de mayor resiliencia ante las perturbaciones macroeconómicas. La liquidez muestra una clara separación entre los mercados al contado y de derivados: la presión vendedora al contado proviene principalmente del cierre activo de posiciones por parte de inversores que obtuvieron beneficios tempranos y de direcciones de ballenas, y no de una reacción en cadena provocada por liquidaciones forzosas en el mercado.
Convergencia de límites entre la custodia institucional y las finanzas descentralizadas
Más allá del avance de las stablecoins reguladas y la tokenización de activos dentro del marco financiero tradicional, la integración entre la infraestructura de custodia y las finanzas descentralizadas (DeFi) también ha alcanzado hoy nuevos hitos. A medida que la demanda de asignación de activos digitales por parte de las instituciones financieras tradicionales evoluciona desde la simple custodia al contado hacia la generación de rendimientos, la apertura de canales regulados proporciona un espacio operativo más amplio para el capital institucional. La aprobación de la licencia del Banco Central de Países Bajos al consorcio Qivalis no solo marca un paso sustancial para el sistema bancario europeo en el ámbito de la liquidación en cadena, sino que también implica que la liquidez regulada en euros en la blockchain obtendrá el mismo reconocimiento normativo que los depósitos bancarios tradicionales.
El establecimiento de estos canales regulados influirá directamente en los costes de capital de los protocolos de préstamo en cadena y los exchanges descentralizados. Cuando las stablecoins reguladas en euros y dólares (como el USDC bajo supervisión directa de la ABE) se conviertan en colaterales principales, las barreras de cumplimiento para la participación de instituciones tradicionales en los protocolos DeFi se reducirán drásticamente. No obstante, esta integración también conlleva ciertos riesgos bidireccionales: por un lado, la incorporación masiva de stablecoins reguladas atraerá capital institucional a largo plazo y de baja aversión al riesgo, incrementando la profundidad fundamental del mercado; por otro lado, una supervisión regulatoria estricta podría mermar la privacidad y autonomía de ciertos protocolos descentralizados, empujando al mercado hacia una polarización: un segmento de finanzas en cadena totalmente reguladas y orientadas a instituciones, y otro ecosistema sin permisos que preserve sus características de resistencia a la censura.
Nuevas tendencias en la comunidad de mineros y la distribución de tokens en cadena
Más allá de las expectativas macroeconómicas y el juego de los derivados, el comportamiento en cadena del sector minero constituye otra variable clave para el soporte del fondo del mercado actual. Según el monitoreo de múltiples datos en cadena, los mineros de Bitcoin han mostrado una clara tendencia a acumular monedas durante la reciente volatilidad de precios, manteniéndose las salidas netas de las direcciones de los mineros en niveles bajos. Esto contrasta con la situación de meses anteriores, cuando los mineros se veían obligados a vender parte de sus reservas debido a la presión en los costes de electricidad y la actualización de equipos. La decisión de los mineros de bloquear activos o reducir la presión vendedora alivia objetivamente la presión de venta en el mercado al contado, ofreciendo una ventana temporal para la construcción de suelo cerca de los soportes clave.
En cuanto a la concentración de la distribución de fichas, las inmediaciones de la línea de coste medio de los tenedores a corto plazo (Short-Term Holders) se han convertido en el principal campo de batalla entre alcistas y bajistas. Un gran volumen de fichas adquiridas recientemente en máximos afronta presión de pérdidas flotantes, y este capital es sumamente propenso a convertirse en oferta de venta cuando el mercado rebota, ejerciendo una presión natural sobre la resistencia superior. Sin embargo, la proporción de posiciones en manos de los tenedores a largo plazo (Long-Term Holders) ha aumentado de manera constante durante la consolidación, lo que demuestra que el "dinero inteligente" no ha protagonizado salidas de pánico a los precios actuales, sino que prefiere seguir acumulando. Esta transferencia de fichas de manos débiles a manos fuertes, aunque prolonga el tiempo de consolidación, cienta bases sólidas para el posterior funcionamiento saludable del mercado.
En resumen, el mercado cripto actual se encuentra en un periodo de triple cruce: la transición de narrativas macroeconómicas, la clarificación de los marcos regulatorios y la liquidación del apalancamiento en cadena. La volatilidad de precios a corto plazo refleja fundamentalmente la reevaluación del riesgo por parte del capital en un entorno de incertidumbre, mientras que el desarrollo de infraestructuras y la evolución del cumplimiento a medio y largo plazo continúan expandiendo el techo potencial de la industria. Al hacer frente a la actual volatilidad, los inversores deben tanto prevenir los riesgos de corrección a corto plazo derivados de sorpresas en los datos macroeconómicos, como seguir de cerca los avances sustanciales en la implementación de la liquidez regulada.
Aviso de riesgo: los criptoactivos son extremadamente volátiles. Este artículo tiene fines informativos y de opinión, por lo que no constituye asesoramiento financiero ni de inversión.