
Рынок криптовалют столкнулся с коррекцией: данные по CPI в США спровоцировали падение и ликвидации на $729 млн
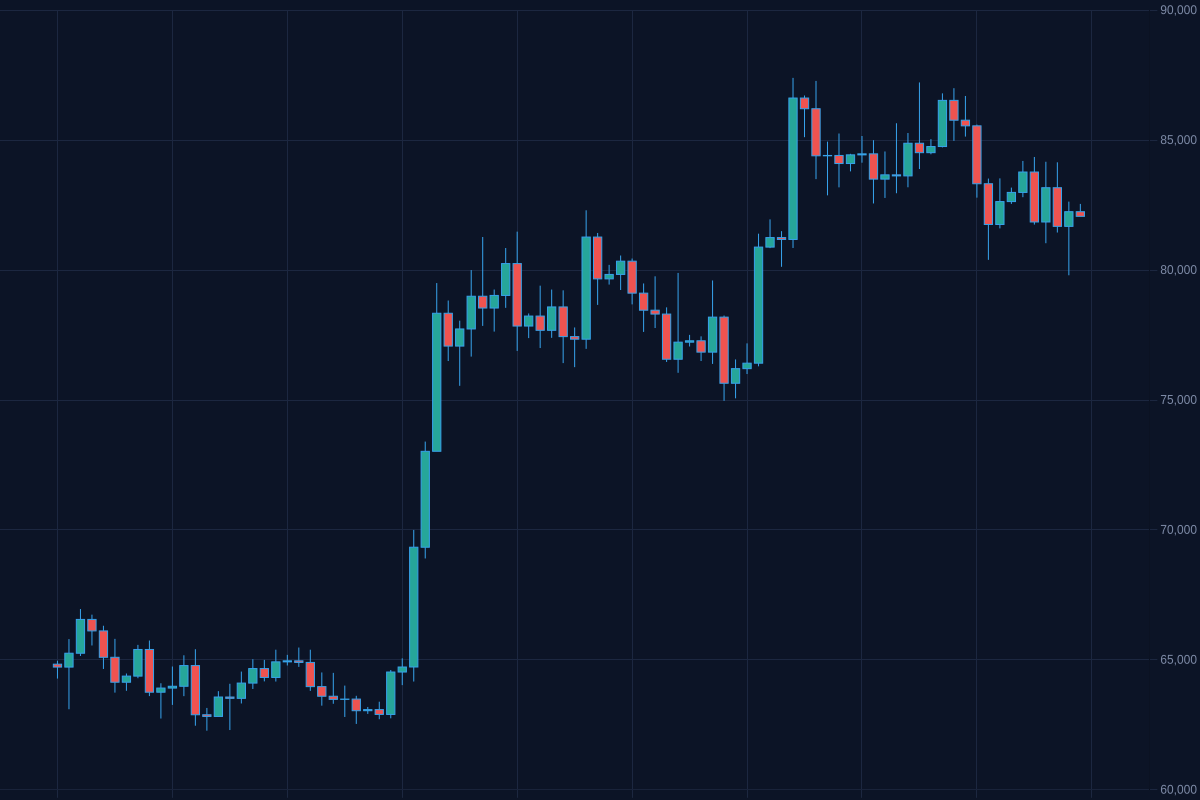
Криптовалютный рынок пережил значительное давление продавцов на фоне макроэкономических данных по CPI в США. Биткоин пробил ключевые уровни поддержки,…
Рынок криптовалют столкнулся с коррекцией: данные по CPI в США спровоцировали падение и ликвидации на $729 млн
Сегодня, 15 октября 2026 года, рынок криптовалют подвергся серьезному нисходящему давлению. Под влиянием свежих данных по индексу потребительских цен (CPI) в США и ожиданий в отношении макроэкономической политики основные цифровые активы повсеместно скорректировались. Биткоин после пробоя ключевого рубежа перешел в фазу сжатия диапазона, а общий объем ликвидаций на рынке за сутки достиг 729 миллионов долларов. Эта внезапная волатильность не только отражает текущую вялую активность капитала, но и обнажает уязвимость высокорычаговых лонг-позиций в момент публикации макростатистики.
Макроданные спровоцировали каскад ликвидаций быков: битва быков и медведей на фоне $729 млн
Главным событием дня на рынке стал несомненно обвал цен и последовавшие ончейн-ликвидации, вызванные публикацией данных по инфляции. Согласно спотовым данным Binance, на текущий момент BTC торгуется на отметке 81808.29 USDT, снизившись за 24 часа на 1.74% при суточном объеме торгов 1.4 млрд USDT; ETH зафиксирован на уровне 2433.47 USDT с падением на 3.08% за 24 часа и объемом в 6.5 млрд USDT. Кроме того, SOL котируется по 104.48 USDT, потеряв за сутки 3.07%, а ее объем торгов составил 2.3 млрд USDT.
Стремительное падение цен мгновенно разожгло волну принудительных закрытий на рынке деривативов. Данные Coinglass показывают, что за последние 24 часа объем ликвидаций по всему рынку составил 729 миллионов долларов, причем на долю длинных позиций (лонг) пришлось 592 миллиона долларов, а на долю коротких (шорт) — 1.37 миллиона долларов. Столь резкий дисбаланс в ликвидациях свидетельствует о том, что ранее на рынке накопился избыточный оптимизм с высоким кредитным плечом.
Что касается конкретных ончейн-ликвидаций и потоков капитала, действия крупных игроков и институционалов подтверждают рост защитных настроений. 14 октября, согласно мониторингу EmberCN, крупный кит, открывший лонг по 20 000 ETH два месяца назад на старте текущего ралли по цене 1936 долларов, решил зафиксировать прибыль после падения рынка, вызванного вечерними данными по CPI в США. Его позиция, удерживавшаяся два месяца, была закрыта сегодня по цене 2421.6 доллара, в результате чего чистая прибыль составила 8.93 миллиона долларов. Одновременно с этим генеральный директор Nansen Алекс Сваневик 14 октября перевел на биржу Coinbase три токена общей стоимостью 1.41 миллиона долларов (включая 382 ETH, 1 млн LDO и 14 YFI).
Рыночная активность на нуле и разногласия в макрополитике
Аналитики объясняют недавнюю слабость рынка на фундаментальном уровне. 14 октября криптоаналитик Аксель Адлер-младший (Axel Adler Jr) отметил в своем отчете, что диапазон ценовых колебаний биткоина в последнее время невелик, а индекс волатильности и потоков капитала остается ниже среднего показателя за прошедший год, в то время как торговая активность еще не продемонстрировала заметного восстановления. Этот индекс формируется из ценовой волатильности, соотношения притоков и оттоков капитала на биржах, а также соотношения активных покупок и продаж; его 30-дневная скользящая средняя продолжает оставаться на низких уровнях после 12 сентября, показывая, что рынок все еще ждет четких ориентиров.
На макроуровне сигналы чиновников ФРС относительно дальнейшей монетарной политики разделились, что усилило выжидательную позицию инвесторов. Согласно данным инструмента FedWatch от CME, рынок закладывает 76.2% вероятности того, что Федеральная резервная система сохранит процентные ставки без изменений в октябре, в то время как вероятность повышения на 25 базисных пунктов оценивается в 23.8%. На этом фоне заместитель председателя ФРС по надзору Мишель Боуман в четверг (14-го числа по местному времени) на ежегодном саммите Института международных финансов в Бангкоке отметила, что после сентябрьского решения о повышении ставки регулятору пока не нужно спешить с дальнейшими корректировками монетарной политики, и у директивных органов есть время оценить экономическую траекторию. Тем не менее, президент ФРБ Бостона Сьюзан Коллинз во вторник (14 октября) заняла относительно «ястребиную» позицию, указав, что для возвращения инфляции к целевому показателю в 2% ФРС, возможно, придется продолжить повышение ставок до конца текущего года.
Традиционные финансы и комплаенс-регулирование идут рука об руку
Помимо рыночной турбулентности, в сфере инфраструктуры и регуляторного соответствия сегодня также произошло множество событий, которые закладывают фундамент для среднесрочных потоков капитала.
Ключевой прогресс наметился в сфере регулирования стейблкоинов в Европе и Нидерландах. 14 октября Центральный банк Нидерландов официально выдал лицензию учреждения электронных денег (EMI) альянсу Qivalis, поддерживаемому 37 крупными европейскими банками, что проложило путь для выпуска электронных денежных токенов (EMT) в евро. В тот же день издание The Defiant сообщило, что долларовый стейблкоин USDC был признан Европейским банковским управлением (EBA) первым значимым токеном электронных денег в ЕС, и с 12 ноября надзор за ним официально перейдет под эгиду EBA.
Токенизация активов и биржевая экосистема также ускоряют кросс-отраслевую интеграцию. 14 октября в 20:00 Биржевая платформа Binance официально добавила четыре торговые пары токенизированных акций bStocks: Blackberry (BBB), Mongodb Inc (MDBB), Penguin Solutions Inc (PENGB) и ProShares Ultra VIX Short-Term Futures ETF (UVXYB), одновременно включив их в качестве допустимого обеспечения для кросс-маржи и единого счета. В то же время в США Blockchain.com стремится получить двойную регистрацию в Комиссии по торговле товарными фьючерсами США (CFTC) для запуска сервисов деривативов и рынков прогнозов на американском рынке.
На что обратить внимание дальше
По мере отработки текущих макроданных и очищения левериджа, рынок в краткосрочной перспективе перейдет в фазу волатильной консолидации. В предстоящие торговые сессии инвесторам рекомендуется сосредоточить внимание на трех ключевых аспектах:
- Ожидания макроликвидности и риторика чиновников: непрерывный мониторинг ценообразования фьючерсов на ставки CME в отношении будущих заседаний ФРС, особенно на предмет того, не вызовет ли расхождение в ожиданиях по поводу октябрьской паузы в повышении ставок новую волну ребалансировки капитала.
- Крупные ончейн-переводы и чистый приток/отток средств с бирж: пристальное отслеживание чистых притоков ведущих активов, таких как ETH и BTC, на ведущие биржи уровня Coinbase и Binance, чтобы оценить, выбирают ли киты и институционалы покупку на просадке или предпочитают дальнейшее бегство от риска.
- Прогресс во внедрении комплаенс-стейблкоинов и токенизированных активов: наблюдение за темпами публикации белой книги евро-стейблкоина Qivalis в рамках европейского регламента MiCa, а также за реальной глубиной торгов и коэффициентом использования кредитного плеча для токенизированных акций вроде bStocks на биржах.
Структурные изменения на рынке деривативов и эффект перелива ликвидности
Консолидация на криптовалютном рынке неизменно сопровождается глубокой перестройкой структуры деривативов. Судя по ончейн-данным по деривативам и показателям открытого интереса на ведущих биржах, недавняя встряска не привела к системным ликвидациям лонгов, что резко отличает текущую ситуацию от нескольких эпизодов однонаправленного падения в начале этого года. Открытый интерес (Open Interest) сохраняется на относительно сдержанном уровне во время ценового отката, демонстрируя, что после ранней очистки спекулятивный пыл рынка сменяется рациональной обороной. Ставки финансирования по большинству основных активов удерживаются в нейтрально-слабой зоне, а по некоторым контрактам даже наблюдались легкие отрицательные ставки, что указывает на кратковременный захват слабой инициативы со стороны медведей при отсутствии единого мощного импульса для дальнейшего обвала.
Параллельно с этим еще одно изменение на рынке деривативов коснулось конфигурации опционов. В недавних экспирациях опционов на биткоин и эфириум спрос на пут-опционы (Put Options) точечно вырос, отражая стремление некоторых институциональных инвесторов использовать деривативные инструменты для хеджирования рисков падения спотовых портфелей. Наращивание такого защитного спроса сдерживает иррациональный взлет подразумеваемой волатильности, благодаря чему рынок демонстрирует повышенную устойчивость к макрошокам. Ликвидность между спотовым рынком и сектором деривативов демонстрирует выраженную степень изоляции: давление продавцов на споте в основном обусловлено активным закрытием позиций частью ранних инвесторов и адресов-китов, а не цепной реакцией принудительных ликвидаций по фьючерсам.
Сближение институционального кастодиального хранения и децентрализованных финансов
Помимо продвижения регуляторно-совместимых стейблкоинов и токенизации активов в рамках традиционной финансовой системы, слияние инфраструктуры хранения (кастоди) и децентрализованных финансов (DeFi) сегодня получило новый импульс. Поскольку потребности институциональных игроков в распределении цифровых активов эволюционируют от простого спотового хранения к генерации доходности, открытие легальных шлюзов предоставляет институциональному капиталу более широкий операционный простор. Выдача лицензии альянсу Qivalis ЦБ Нидерландов не только знаменует собой практический шаг европейской банковской системы в сфере блокчейн-расчетов, но и означает, что регулируемая ончейн-ликвидность в евро получит признание регулирующих органов, аналогичное традиционным банковским депозитам.
Формирование подобных комплаенс-шлюзов напрямую повлияет на стоимость капитала в протоколах ончейн-кредитования и на децентрализованных биржах. Когда легальные стейблкоины в евро и долларах (например, USDC, подлежащий прямому надзору EBA) станут основным обеспечением, барьеры для участия традиционных институтов в DeFi-протоколах существенно снижаются. Тем не менее, эта интеграция несет в себе и определенные двунаправленные риски: с одной стороны, масштабный приток регулируемых стейблкоинов привлечет долгосрочный институциональный капитал с низким профилем риска, углубляя фундаментальную базу рынка; с другой стороны, жесткий сквозной надзор может надавить на конфиденциальность и автономность отдельных децентрализованных протоколов, подталкивая рынок к поляризации — на полностью комплаенс-сегмент институционального ончейн-финансирования и неразрешимую экосистему, сохраняющую свойства цензуроустойчивости.
Новые тенденции в поведении майнеров и распределении ончейн-монет
Вне поля зрения макроожиданий и игр на деривативах, ончейн-поведение майнеров также формирует ключевую переменную для текущей поддержки дна рынка. Согласно данным мультиплатформенного ончейн-мониторинга, майнеры биткоина на фоне недавних ценовых колебаний демонстрируют ярко выраженную склонность к накоплению активов, а чистый отток с майнерских адресов удерживается на низких отметках. Это резко контрастирует с первыми месяцами года, когда майнеры были вынуждены распродавать часть резервов из-за давления затрат на электроэнергию и необходимости апгрейда оборудования. Решение майнеров удерживать монеты или сокращать давление продаж объективно снижает потенциал распродаж на споте, предоставляя временное окно для формирования базы поддержки около ключевых уровней.
С точки зрения концентрации распределения монет, зона около средней линии себестоимости краткосрочных держателей (Short-Term Holders) превратилась в главный плацдарм для противостояния быков и медведей. Колоссальный объем токенов, вошедших в рынок по недавним высоким ценам, сталкивается с давлением нереализованного убытка, и эта масса капитала при отскоках легко трансформируется в навес продавцов, формируя естественное сопротивление сверху. Тем не менее, доля долгосрочных держателей (Long-Term Holders) в ходе консолидации неуклонно растет, показывая, что «умные деньги» по текущим ценам не поддаются панике, а предпочитают продолжать аккумулирование. Такая миграция монет из слабых рук в сильные, хотя и затягивает период консолидации, закладывает прочный фундамент для здорового функционирования рынка в будущем.
Подводя итог, можно сказать, что современный криптовалютный рынок находится в фазе тройного переплетения: смены макронарративов, прояснения регуляторных рамок и очищения ончейн-левериджа. Краткосрочные ценовые колебания отражают главным образом переоценку рисков капиталом в условиях неопределенности, в то время как средне- и долгосрочное развитие инфраструктуры и комплаенс-эволюция постоянно расширяют потенциальный потолок индустрии. Реагируя на текущую турбулентность, инвесторам следует как защищаться от рисков краткосрочной коррекции, вызванной сюрпризами в макростатистике, так и внимательно отслеживать практический прогресс внедрения комплаенс-ликвидности.
Предупреждение о рисках: цены криптоактивов подвержены высокой волатильности. Данный материал носит исключительно информационный характер и не является инвестиционной рекомендацией.