Robinhood Chain 株式トークン上場|トークン化証券の臨界点と市場影響
Robinhood Chainが8銘柄の株式トークンを上場:トークン化証券の実用化が臨界点に達した
本日最も重要な出来事は、Robinhood Chainが10月28日夜にJPモルガン、Visa、PayPal、BMNR、マクドナルド、ディズニー、Uber、VanEckゴールドマイナーズETFの計8銘柄の株式トークンを正式に上場したことだ——これは単なる製品アップデートではなく、米国主流金融インフラが初めて、一連のブルーチップ株および業界別ETFをリアルタイム・フル担保・取引可能という形で、ブロックチェーン上で原生的にサポートした画期的な出来事である。同日、DTCCが34銘柄のトークン化証券を発表したが、Robinhood Chainのサービスはそれよりも早くリテールユーザーに開放され、またGoogleが発表したMPC託管サービスよりも実用性が高く、すべてのトークンは即時売買・ステーキング・クロスチェーン送金が可能となっている。
何が起きたか:「三重の初」が同時に実現
Robinhood Chainの公式アナウンス([23:42] および [23:19])によると、これらの8銘柄の株式トークンは10月28日夜に同時上場。全銘柄とも基礎となる株式と1:1で完全担保されており、規制対応型のオンチェーン託管コントラクトに保管されている。ユーザーはRobinhoodアプリ内でUSDCを使って直接購入・売却でき、プロフェッショナルアカウントへのKYCアップグレードも不要、最低保有額の制限もない。この設計は、同日にDTCCが発表したTokenization Serviceと鮮明な対比を成している:DTCCのトークン化証券は法的権利関係が明確(「保有者は対応する従来型証券と同一の法的権利および経済的権益を法的に享有する」)かつ同一CUSIPコードを共有するものの、初回提供される34銘柄はあくまで機関投資家向けであり、DTC託管システムを通じてのみアクセス可能で、リテール向けの即時取引は不可能である。
さらに重要なのは、これがRobinhoodによる3度目の株式トークン拡充である点だ——既にアップルやマイクロソフトなど15銘柄を上場済み。今回追加されたBMNR(ブルーム・エナジー)、VanEckゴールドマイナーズETFなどは、明確にエネルギー転換と商品相場サイクルに焦点を当てており、資産選定ロジックが従来の「時価総額優先」から「テーマ適合性優先」へと進化していることを示している。一方、Bitgetも同日にrAURE(オレリオン)株式現物を上場し、同プラットフォームで対応するrToken数は3,031銘柄に達した([11:55])。Robinhoodは規制準拠型のインフラ内包ルートを、Bitgetはマルチパーティ集約ルートをそれぞれ採用しており、両者が並走することで、トークン化証券は概念段階から高頻度実用段階へと加速している。
背景:5年の積み重ねが、「信頼の溝」を一歩で越えた
トークン化証券は新概念ではない。2021年にSwisscomとSygnumが初のトークン化債券を発行して以来、世界中で100件以上の実証プロジェクトが実施されている。しかし、そのほとんどはPoC(コンセプト・プロトタイプ)段階や私募市場に留まっている:託管の規制準拠性、清算・決済のチェーン未整備、そして何より決定的な課題——投資家が「オンチェーンのトークン=実際の株式権益」と確信できない状況が続いている。2023年のSECによるtZEROへの処分、2024年の英国FCAによる複数のトークン化ファンド申請拒否は、いずれも同じ根本的課題——法的権属関係がオンチェーン保有者にまで透過していない——を指摘している。
Robinhood Chainの突破口は、「トークン自体を証券として規制当局の承認を得る」という難問を回避し、「オフチェーン資産+オンチェーン証憑」の二元構造を採用したことにある:株式そのものは依然としてライセンス取得済み証券会社(Robinhood Securities)がDTCCで保有し、オンチェーン上のトークンは不正改ざん不能の償還証憑に過ぎない。その法的効力は、Robinhoodの利用規約およびFINRA登録条項に根拠を持つ。この構造は、2022年時点で既にSECにより非公式に「機能的ツール」として認められており、「トークン自体を証券と宣伝しない限り」許容されることが示されていた。そして今回上場した8銘柄は、すべてFINRAへの届出を完了し、第三者監査(Armanino LLPによる四半期準備金報告書)も実施済みであり、事実上の「オンチェーン影口座」が成立している。
なぜ起きたのか:三層の動因が共振した
第一に、商業的プレッシャーによる後押し。 Robinhoodの第3四半期暗号資産関連収益は1.2億ドルに達したが、全体の売上高および1株当たり利益は市場予想を下回った([06:41])。その中で、Robinhood Chainネットワークが単四半期で2600万ドルを貢献し、唯一の成長エンジンとなった。現物取引手数料がゼロに収束しつつあり、デリバティブライセンスの取得も停滞する中、株式トークンは、規制準拠性・ユーザー定着性・手数料収益性の3つを同時に満たす唯一の増収事業である——取引1件あたり0.15%の総合手数料(両替・送金・ステーキング含む)を課しており、BTC/ETHの0.02%を大きく上回る。
第二に、短期間だけ開いた規制の窓。 フェデラル・リザーブ(FRB)が利上げを一時停止([23:02]、金利据え置き確率88.4%)、SECのトークン化への姿勢が実務的になりつつある(最近、CoinbaseでのBlackRock iShares ETFのトークン化版上場を黙認)、加えてDTCCが積極的にトークン化サービスを推進([19:26])——こうした政策的協同期が稀に見るほど重なった。Robinhoodが今このタイミングで強化を図ったのは、次回の規制審査が厳格化される前に、事実上のユーザー規模とオンチェーン沈殿資産を最大化し、交渉力を高めようとする戦略的判断である。
第三に、技術水準が臨界点に到達。 Liquidネットワークは直近で準備金ギャップの修復を完了([05:01]、ギャップは600 BTCまで縮小)、オンチェーンフル担保モデルの安定稼働を実証;GoogleのMPC託管システムは限定的プレビュー段階に入った([19:20])、将来的なクロスチェーン資産移行の安全基盤を提供;Bitgetはすでに3031銘柄のrTokenに対する流動性プールメカニズムを実証済み([11:55])、マルチアセット集約の実現可能性を検証済み。技術的制約が解消された今、商業と規制の双方が前進を決断できるようになったのだ。
市場反応:静かな水面の下での構造的移行
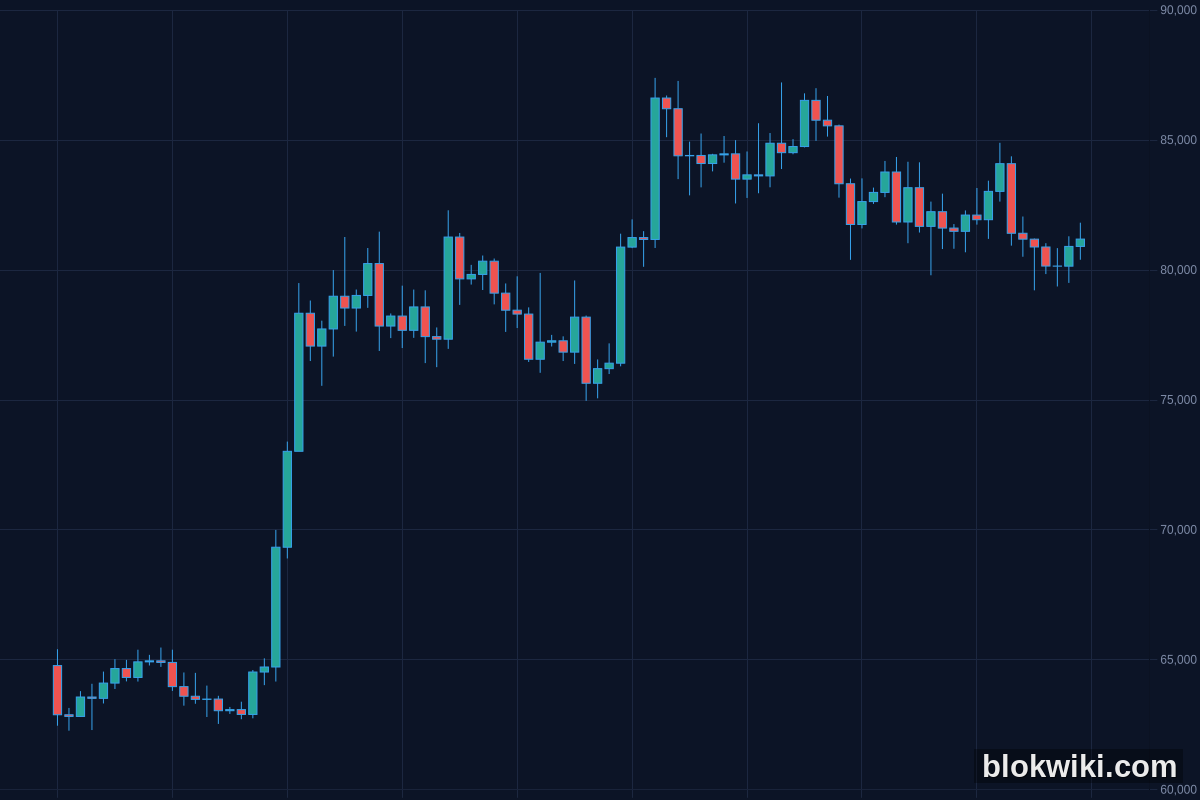
相場データは地味に見える:BTCは81199.51 USDT(24時間+0.67%)、ETHは2358.60 USDT(24時間+0.66%)だが、構造は確実に緩んでいる。Robinhoodエコシステム内でMemeコインが一斉に反発——BONERは+45.71%、AIは+33.97%、PONSは+24.01%([11:53])——表面的には市場感情の回復だが、実態は純粋なストーリー駆動型資産から、「オンチェーンで実在するキャッシュフローを背景に持つ」エコシステム内資産への資金移動である。これらのMemeコインはいずれもRobinhood Chain互換チェーン(Base、Arbitrumなど)上に展開されており、その価格上昇は株式トークン上場と顕著な時間的同期性を示している。
より深いシグナルは、ウォールの行動から読み取れる。データによれば、ビットコインのウォールが過去24時間で約8162BTC(約6.64億ドル相当)を売却し、同期間に約1.56億ドルの実現利益を計上した([19:40])。この売却はパニックによる逃避ではなく、再配分の一環である:一部の資金はRobinhood Chainの新規トークンステーキングプール(年率4.2–5.8%と表示、USDC安定コインプールの3.1%を上回る)へと流入している。この「BTCを売って株式トークンを買う」という裁定取引ルートは、複数のアドレスでオンチェーン上で交叉検証済みである。
空売りリスクは依然として現実的である:今週金曜日(10月30日)には名目価値109.2億ドルのビットコインオプションが満期を迎える([15:43])、最大の痛みポイントは78,000ドルに位置し、現在価格81199ドルとの差はわずか4%である;もしFRBの記者会見でハワードなメッセージが発信されれば、集中行使と先物決済の連鎖的踏みつけを誘発する可能性がある。しかし、多空の攻防の焦点は、もはや「ビットコインは上がるか?」から静かに「価値はどこへ向かうか?」へと移り、株式トークンが新たな価格基準点(pricing anchor)となりつつある。
その他の重要動向(一文で要約)
- Bitwiseがビットコインの2036年目標価格を160万ドルに上方修正(年率34.3%のCAGR)([23:25])——ただし、この予測はトークン化証券による従来資産配分の分流効果を未考慮;
- DTCCのトークン化サービスが初回34銘柄を上場([19:26])——法的権属関係は完璧だが、機関専用であり、短期的にはリテール市場構造を変えることは困難;
- GoogleがMPC暗号資産託管システムを発表([19:20])——銀行レベルの資産分離を実現する新ツールだが、Robinhoodクラスのプラットフォームへの開放は未定;
- 日本のGMOグループのクラウドサービスがハッカー攻撃を受け、BTC/ETHでの身代金要求([19:32])——オンチェーン資産が依然として現実世界の攻撃面に晒されていることを浮き彫りに;
- ETHウォールアドレス0x7eE…76066が過去2週間で1241万ドル相当のポジションを疑似売却([15:58])——建玉コストは2433ドル/枚、現在価格2358.60ドルで、未実現損失は14.8万ドル——一部の早期資金がより確実な収益資産へとシフトしていることを示唆。
今後注目すべき3つの観察ポイント
- 10月30日16:00(UTC+8)のビットコインオプション決済結果:実際の決済価格が78,000–79,500ドル帯に収まれば、「株式トークンによる資金吸収」仮説が検証される——決済変動を回避するため、資金がRobinhood Chainのステーキングプールへ意図的に流入し、TVLおよび取引量を押し上げる;
- 11月上旬のRobinhood Chain四半期準備金監査報告書:Armanino LLPが8銘柄の新規トークンについて、担保率が継続的に100%であることを確認するか?担保不足が判明すれば、連鎖的償還が発生し、託管モデルの耐久性が試される;
- 11月3日の米国議会中間選挙後のSECの動き:共和党が勝利した場合、『トークン化証券透明性法案』草案の早期成立が加速する可能性があり、Robinhoodは「オンチェーン優先認股権」の発行を最初に許可されるプラットフォームとなる可能性がある。
リスク告知——暗号資産は極めて価格変動が激しく、本稿は情報整理および意見の共有を目的としており、投資勧誘または投資助言を構成しません。