Robinhood Chain Luncurkan 8 Token Saham – Titik Penting Sekuriti Ditokenkan dalam Bahasa Melayu
Pada 28 Oktober, Robinhood Chain melancarkan secara rasmi 8 token saham — termasuk JP Morgan, Visa, PayPal, BMNR, McDonald’s, Disney, Uber…
Robinhood Chain Melancarkan 8 Jenis Token Saham: Titik Penting Pelaksanaan Sekuriti Ditokenkan, Bukan Sekadar Spekulasi Meme
Peristiwa paling penting hari ini ialah pelancaran rasmi Robinhood Chain terhadap 8 jenis token saham — JP Morgan, Visa, PayPal, BMNR, McDonald’s, Disney, Uber dan ETF VanEck Gold Miners — pada malam 28 Oktober. Ini bukan sekadar kemaskini produk biasa, tetapi kali pertama infrastruktur kewangan utama Amerika Syarikat menyokong secara asli di rantai (on-chain) satu bakul saham biru cemerlang (blue-chip) dan ETF industri secara masa nyata, sepenuhnya dijamin dan boleh diperdagangkan. Pelancaran ini lebih awal daripada 34 sekuriti ditokenkan yang dilancarkan DTCC pada hari yang sama untuk pengguna institusi, dan juga lebih praktikal berbanding perkhidmatan penyimpanan MPC yang baru diumumkan Google: semua token ini kini boleh dibeli/jual serta dipertaruhkan secara serta-merta, dan juga dipindahkan merentasi rantai (cross-chain).
Apa yang Berlaku: Tiga ‘Kali Pertama’ Secara Serentak
Mengikut pengumuman rasmi Robinhood Chain ([23:42] dan [23:19]), ketujuh-lapan token saham ini dilancarkan secara serentak pada malam 28 Oktober, semuanya dijamin sepenuhnya 1:1 dengan saham asas masing-masing dan disimpan dalam kontrak penyimpanan berlesen di rantai yang dikawal selia. Pengguna boleh membeli atau menjualnya secara langsung dalam aplikasi Robinhood menggunakan USDC, tanpa perlu meningkatkan KYC ke akaun profesional, dan tanpa had minimum pegangan. Susunan ini bertentangan secara jelas dengan Perkhidmatan Tokenisasi DTCC yang diumumkan pada hari yang sama: walaupun sekuriti ditokenkan DTCC mempunyai hak undang-undang yang jelas (‘pemegang berhak atas hak undang-undang dan faedah ekonomi yang sama seperti sekuriti tradisional sepadan’) dan berkongsi kod CUSIP yang sama, 34 sekuriti pertama mereka hanya tersedia untuk pelanggan institusi, memerlukan akses melalui sistem penyimpanan DTC, dan tidak boleh diperdagangkan secara serta-merta oleh pengguna runcit.
Lebih penting lagi, ini merupakan kali ketiga Robinhood meluaskan liputan token saham — sebelum ini sudah melancarkan 15 saham termasuk Apple dan Microsoft; manakala tambahan kali ini seperti BMNR (Bloom Energy) dan ETF VanEck Gold Miners menunjukkan pergeseran jelas ke arah transformasi tenaga dan kitaran komoditi, mencerminkan evolusi logik pemilihan aset dari ‘utamakan kapitalisasi pasaran’ kepada ‘sesuai dengan tema strategik’. Pada masa yang sama, Bitget juga melancarkan rAURE (Aurelion) sebagai saham tunai pada hari yang sama, sehingga jumlah rToken yang disokong platform itu mencapai 3,031 jenis ([11:55]). Dua laluan ini berjalan selari: Robinhood mengambil pendekatan penyepaduan berlesen, manakala Bitget mengambil pendekatan agregasi pelbagai pihak — bersama-sama mempercepatkan peralihan sekuriti ditokenkan dari konsep teori ke penggunaan harian yang tinggi frekuensinya.
Latar Belakang: Lima Tahun Persiapan, Satu Langkah Menyeberangi ‘Jurang Kepercayaan’
Sekuriti ditokenkan bukanlah konsep baharu. Sejak Swisscom dan Sygnum melancarkan bon ditokenkan pertama pada 2021, lebih daripada seratus projek percubaan telah dilaksanakan di seluruh dunia. Namun, kebanyakan daripadanya terhenti pada tahap PoC (Proof of Concept) atau skenario persendirian: terhalang oleh ketidakjelasan penyimpanan berlesen, kekurangan rangkaian penyelesaian dan penyelesaian, dan yang paling kritikal — ketidakpastian pelabur sama ada ‘token di rantai benar-benar mewakili hak saham sebenar’. Hukuman SEC terhadap tZERO pada 2023 dan penolakan FCA UK terhadap beberapa permohonan dana ditokenkan pada 2024 menunjukkan masalah yang sama: hak undang-undang tidak menembusi hingga ke pemegang token di rantai.
Kejayaan Robinhood Chain terletak pada pengelakan ‘simpulan mati’ — iaitu keperluan kelulusan regulator bagi menganggap token sebagai sekuriti — dengan menggantikannya kepada struktur dua alur: ‘aset di luar rantai + sijil di rantai’. Saham asas masih dimiliki oleh ejen saham berlesen (Robinhood Securities) di DTCC, manakala token di rantai hanyalah sijil penebusan yang tidak boleh diubah, dengan kuasa undang-undangnya dijangkakan berdasarkan Perjanjian Pengguna Robinhood dan syarat-syarat pendaftaran FINRA. Struktur ini telah diiktiraf secara tidak rasmi oleh SEC sejak 2022 sebagai ‘alat fungsional’, selagi tidak didakwa token itu sendiri adalah sekuriti. Dan 8 token yang dilancarkan hari ini semuanya telah didaftarkan dengan FINRA, dan dana jaminannya telah diaudit pihak ketiga (laporan simpanan suku tahunan oleh Armanino LLP), membentuk apa yang secara faktanya merupakan ‘akaun bayangan di rantai’.
Mengapa Ini Berlaku: Tiga Dorongan Bersamaan
Dorongan pertama ialah tekanan komersial. Pendapatan kripto Robinhood pada suku ketiga mencapai USD 120 juta, tetapi hasil keseluruhan dan EPS syarikat berada di bawah jangkaan pasaran ([06:41]); antaranya, rangkaian Robinhood Chain menyumbang USD 26 juta sebulan — satu-satunya enjin pertumbuhan. Dalam konteks kadar yuran perdagangan tunai yang hampir sifar dan halangan peraturan terhadap lesen derivatif, token saham merupakan satu-satunya perniagaan tambahan yang mampu menyeimbangkan tiga elemen: kepatuhan peraturan, ketagihan pengguna, dan ruang yuran. Setiap transaksi dikenakan kadar yuran gabungan sebanyak 0.15% (termasuk penukaran, pemindahan dan pertaruhan), jauh lebih tinggi berbanding kadar 0.02% untuk BTC/ETH.
Dorongan kedua ialah jendela peraturan yang terbuka sementara. FED menghentikan kenaikan kadar faedah ([23:02], kebarangkalian mengekalkan kadar tidak berubah ialah 88.4%), sikap SEC terhadap tokenisasi menjadi lebih realistik (baru-baru ini membenarkan Coinbase melancarkan versi ditokenkan ETF BlackRock iShares), dan DTCC secara aktif memajukan perkhidmatan tokenisasi ([19:26]) — membentuk tempoh koordinasi dasar yang jarang berlaku. Robinhood memilih untuk melancarkan secara besar-besaran pada masa ini, pada asasnya untuk merebut peluang sebelum kitaran semakan peraturan seterusnya menjadi lebih ketat, sekaligus memperbesar jumlah pengguna sebenar dan aset yang terkumpul di rantai — meningkatkan daya tawar mereka.
Dorongan ketiga ialah tahap teknologi telah mencapai titik kritikal. Rantai Liquid baru sahaja menyelesaikan jurang simpanan ([05:01], jurang dipendekkan kepada 600 BTC), membuktikan bahawa model jaminan penuh di rantai boleh beroperasi secara stabil; sistem penyimpanan MPC Google memasuki pra-tonton eksklusif ([19:20]), menyediakan asas keselamatan untuk migrasi aset merentasi rantai pada masa depan; manakala Bitget telah membuktikan mekanisme kolam likuiditi untuk 3031 rToken ([11:55]), mengesahkan kelayakan agregasi pelbagai aset. Teknologi kini tidak lagi menjadi penghalang — maka dorongan komersial dan peraturan pun berani maju ke hadapan.
Tindak Balas Pasaran: Perpindahan Struktur di Bawah Permukaan Tenang
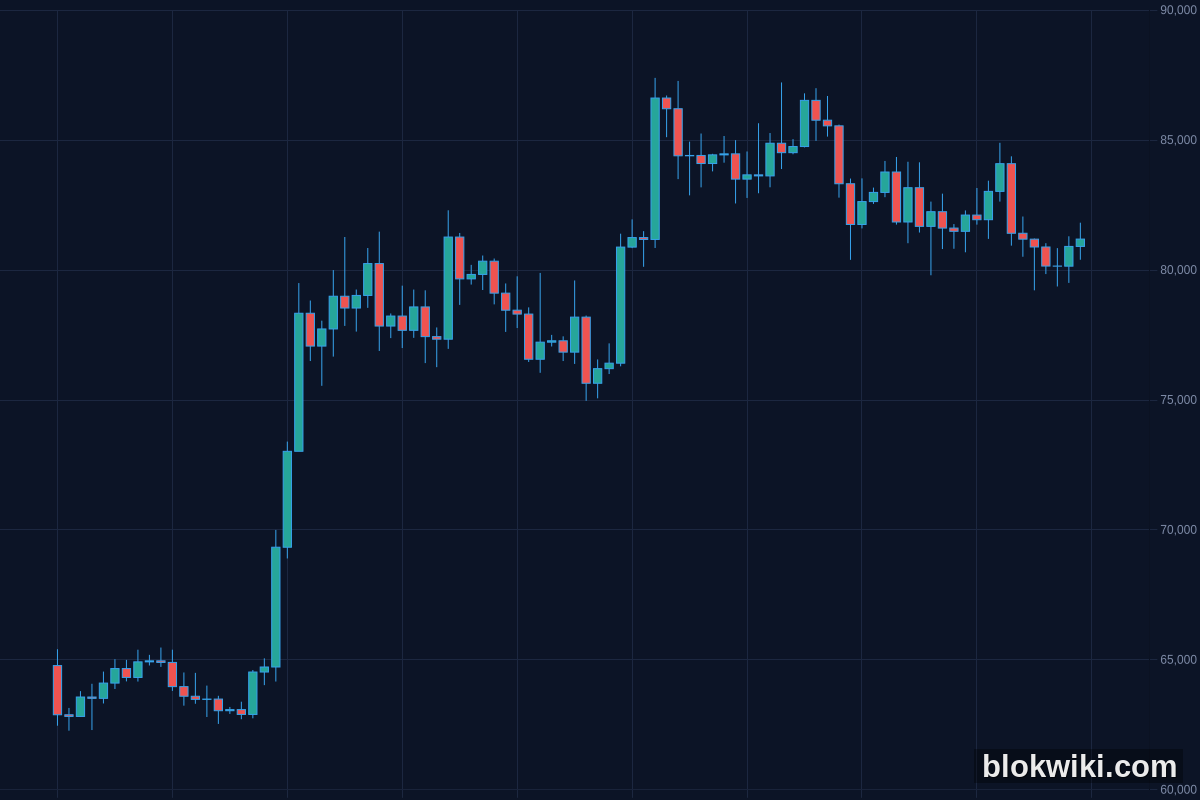
Data harga kelihatan biasa: BTC diharga USD 81,199.51 (24j +0.67%), ETH diharga USD 2,358.60 (24j +0.66%), tetapi struktur pasaran sedang berubah. Di ekosistem Robinhood, token Meme secara kolektif pulih — BONER naik 45.71%, AI naik 33.97%, PONS naik 24.01% ([11:53]) — kelihatannya hanya pemulihan emosi, tetapi sebenarnya merupakan perpindahan modal dari aset yang sepenuhnya berdasarkan naratif ke aset dalam ekosistem yang ‘memiliki aliran tunai sebenar di rantai’. Semua token Meme ini dilancarkan di rantai yang kompatibel dengan Robinhood Chain (seperti Base dan Arbitrum), dan kenaikan harga mereka menunjukkan sinkronisasi masa yang jelas dengan pelancaran token saham.
Tanda yang lebih mendalam datang dari tingkah laku ‘whale’ (penyimpan besar). Data menunjukkan bahawa ‘whale’ BTC telah melepaskan kira-kira 8,162 BTC (nilai kira-kira USD 664 juta) dalam 24 jam terakhir, dengan keuntungan direalisasikan sekitar USD 156 juta ([19:40]). Pelepasan ini bukan tanda kepanikan, tetapi penstrukturan semula: sebahagian dana kini mengalir ke kolam pertaruhan token baharu di Robinhood Chain (hasil tahunan yang dinyatakan antara 4.2%–5.8%, lebih tinggi daripada kolam USDC yang hanya 3.1%). Laluan arbitraj ‘jual BTC, beli token saham’ ini telah disahkan secara silang di banyak alamat di rantai.
Risiko pihak pendek tetap nyata: pada Jumaat ini (30 Oktober), pilihan beli jual BTC bernilai nominal USD 10.92 bilion akan tamat tempoh, dengan titik kehilangan maksimum berada di USD 78,000 ([15:43]), iaitu hanya 4% di bawah harga semasa USD 81,199; jika sidang akhbar FED mengeluarkan isyarat hawkish, ia boleh mencetuskan pelaksanaan beramai-ramai dan ‘trampling’ semasa penyerahan kontrak berjangka. Namun, fokus pergaduhan antara pihak long dan short kini telah berubah secara senyap dari ‘adakah BTC akan naik?’ kepada ‘ke mana nilai akan mengalir?’ — token saham kini sedang menjadi titik ankar penetapan harga yang baharu.
Dinamika Penting Lain (Disebut Secara Ringkas)
- Bitwise menaikkan harga sasaran Bitcoin untuk tahun 2036 kepada USD 1.6 juta, bersamaan kadar pertumbuhan tahunan kompaun 34.3% ([23:25]), tetapi ramalan ini tidak memasukkan kesan pengalihan alokasi aset akibat sekuriti ditokenkan;
- Perkhidmatan tokenisasi DTCC melancarkan 34 sekuriti pertama ([19:26]), hak undang-undang lengkap, tetapi hanya terbuka untuk institusi — dalam jangka pendek sukar mengubah landskap pengguna runcit;
- Google melancarkan sistem penyimpanan MPC untuk aset kripto ([19:20]), menyediakan alat baharu untuk pengasingan aset tahap bank, tetapi belum dibuka untuk platform seperti Robinhood;
- Perkhidmatan awan GMO Group di Jepun diserang hacker, dengan tuntutan tebusan dalam BTC/ETH ([19:32]), menunjukkan bahawa aset di rantai masih menghadapi risiko serangan dunia nyata;
- Alamat ‘whale’ ETH 0x7eE…76066 didapati telah menjual posisi bernilai USD 12.41 juta dalam dua minggu kebelakangan ini ([15:58]), dengan kos pembelian USD 2,433/seunit dan harga semasa USD 2,358.60 — kerugian tidak direalisasikan sebanyak USD 148,000 — mencerminkan bahawa sebahagian modal awal kini berpindah ke aset dengan pulangan yang lebih pasti.
Tiga Titik Pemerhatian Utama Seterusnya
- Hasil penyerahan pilihan beli jual Bitcoin pada 30 Oktober pukul 16:00 (UTC+8): Jika harga penyerahan sebenar berada dalam julat USD 78,000–79,500, ia akan mengesahkan logik ‘pengaliran dana ke token saham’ — iaitu modal secara aktif berpindah ke kolam pertaruhan Robinhood Chain untuk mengelak volatiliti penyerahan, seterusnya meningkatkan TVL dan isipadu perdagangan;
- Laporan audit simpanan suku tahunan Robinhood Chain pada awal November: Adakah Armanino LLP mengesahkan kadar jaminan 100% berterusan untuk ketujuh-lapan token baharu? Sebarang kekurangan jaminan akan mencetuskan penarikan beramai-ramai dan menguji ketahanan model penyimpanan mereka;
- Tindakan SEC selepas Pilihan Raya Tengah AS pada 3 November: Jika parti Republik menang, ia mungkin mempercepatkan pelaksanaan draf Akta Ketelusan Sekuriti Ditokenkan, dan Robinhood mungkin menjadi platform pertama yang dibenarkan melancarkan ‘hak keutamaan di rantai’.
Amaran Risiko — Aset kripto sangat volatil. Artikel ini hanya bertujuan sebagai ringkasan maklumat dan perkongsian pandangan, dan tidak merupakan nasihat pelaburan.