Robinhood Chain lanza tokens accionarios: ¿el inicio de la era de los valores tokenizados en EE.UU.?
El 28 de octubre, Robinhood Chain lanzó oficialmente 8 tokens accionarios respaldados 1:1 con acciones reales y ETFs —incluyendo JPMorgan…
Robinhood Chain lanza 8 tokens accionarios: el punto de inflexión real de la titulización de valores, no otra oleada especulativa de memes
El acontecimiento más relevante de hoy es el lanzamiento oficial, la noche del 28 de octubre, de 8 tokens accionarios en Robinhood Chain: JPMorgan, Visa, PayPal, BMNR, McDonald’s, Disney, Uber y el ETF VanEck Gold Miners. No se trata de una actualización habitual de producto, sino del primer despliegue nativo en cadena por parte de una infraestructura financiera estadounidense principal que ofrece, en tiempo real y con respaldo integral, activos tokenizados negociables de un conjunto de acciones blue-chip y ETFs sectoriales. Su disponibilidad para usuarios minoristas se produjo antes que los 34 valores tokenizados lanzados ese mismo día por DTCC, y también resulta más práctica que el nuevo servicio de custodia MPC anunciado recientemente por Google: todos estos tokens ya pueden comprarse, venderse, apostarse y transferirse entre cadenas de forma inmediata.
¿Qué ocurrió?: Tres 'primeras veces' simultáneas
Según el anuncio oficial de Robinhood Chain ([23:42] y [23:19]), estos 8 tokens accionarios entraron en funcionamiento de forma sincrónica la noche del 28 de octubre, todos respaldados al 100 % (1:1) con las acciones subyacentes, y custodiados en contratos inteligentes regulados y auditables en cadena. Los usuarios pueden comprarlos o venderlos directamente desde la aplicación de Robinhood utilizando USDC, sin necesidad de actualizar su verificación KYC a cuenta profesional ni de cumplir con ningún umbral mínimo de tenencia. Esta configuración contrasta nítidamente con el Servicio de Tokenización de DTCC anunciado el mismo día: aunque los valores tokenizados de DTCC poseen una titularidad jurídica inequívoca («los titulares disfrutan legalmente de los mismos derechos y beneficios económicos que los correspondientes valores tradicionales») y comparten el mismo código CUSIP, sus primeros 34 activos están exclusivamente destinados a clientes institucionales, requieren conexión mediante el sistema de custodia DTC y no permiten operaciones instantáneas para usuarios minoristas.
Aún más significativo es que esta es la tercera expansión de Robinhood en cobertura de tokens accionarios —previamente había lanzado 15, incluyendo Apple y Microsoft—; y los nuevos activos incorporados, como BMNR (Bloom Energy) y el ETF VanEck Gold Miners, evidencian claramente un giro estratégico hacia temáticas de transición energética y ciclos de materias primas, lo que revela que su criterio de selección ya no prioriza únicamente la capitalización bursátil, sino la coherencia temática. Paralelamente, Bitget también lanzó hoy el token rAURE (Aurelion) en mercado spot, elevando el número total de rTokens soportados en su plataforma a 3.031 ([11:55]). Dos caminos convergentes: Robinhood apuesta por la integración regulatoria nativa, mientras Bitget impulsa la agregación multilateral, acelerando conjuntamente la transición de los valores tokenizados de concepto teórico a uso cotidiano de alta frecuencia.
Antecedentes: Cinco años de preparación, un solo paso que cruza la 'brecha de confianza'
La titulización de valores no es un concepto nuevo. Desde que Swisscom y Sygnum emitieron el primer bono tokenizado en 2021, se han llevado a cabo más de cien proyectos piloto a nivel global. Sin embargo, la mayoría se ha estancado en etapas de prueba de concepto (PoC) o escenarios privados: limitados por la complejidad de la custodia regulatoria, la ausencia de infraestructura de liquidación y compensación en cadena, y, sobre todo, por la incapacidad de los inversores para verificar con certeza que «el token en cadena equivale efectivamente a derechos accionarios reales». Las sanciones de la SEC contra tZERO en 2023 y la negativa de la FCA británica a múltiples solicitudes de fondos tokenizados en 2024 apuntan todas al mismo problema estructural: la titularidad jurídica no se extiende de forma efectiva al tenedor en cadena.
La innovación de Robinhood Chain consiste en sortear el callejón sin salida de «requerir que la regulación apruebe explícitamente al token como valor», optando en cambio por una arquitectura de doble vía: «activo fuera de cadena + comprobante en cadena». Las acciones siguen siendo mantenidas por un corredor autorizado (Robinhood Securities) en DTCC, mientras que el token en cadena actúa únicamente como un comprobante de canje inmutable, cuya validez jurídica se ancla en los términos del acuerdo de usuario de Robinhood y en las disposiciones registradas ante FINRA. Esta estructura ya fue reconocida informalmente por la SEC en 2022 como una «herramienta funcional», siempre que no se declare expresamente al token como un valor. Los 8 tokens lanzados hoy han completado su notificación ante FINRA y sus reservas han sido auditadas por terceros (informe trimestral emitido por Armanino LLP), constituyendo así, de facto, una «cuenta sombra en cadena».
¿Por qué ocurre ahora?: La resonancia de tres factores impulsadores
El primer factor es la presión comercial. Los ingresos de Robinhood por actividades cripto alcanzaron 120 millones de dólares en el tercer trimestre, pero los ingresos totales y el beneficio por acción quedaron por debajo de las expectativas del mercado ([06:41]); dentro de este contexto, la red Robinhood Chain generó solamente 26 millones de dólares en el trimestre, convirtiéndose en su único motor de crecimiento. Frente a la caída de las comisiones en mercado spot hacia cero y los obstáculos regulatorios para expandir sus servicios de derivados, los tokens accionarios representan la única línea de negocio capaz de conciliar cumplimiento normativo, fidelización de usuarios y márgenes operativos significativos: cada operación aplica una tarifa integral del 0,15 % (que incluye conversión, transferencia y staking), muy superior al 0,02 % aplicado a BTC/ETH.
El segundo factor es una ventana regulatoria excepcionalmente breve. La Reserva Federal ha suspendido los aumentos de tasas ([23:02], probabilidad del 88,4 % de mantener las tasas sin cambios), la SEC ha adoptado una postura más pragmática frente a la tokenización (como su reciente tolerancia al lanzamiento por parte de Coinbase de versiones tokenizadas de los ETF iShares de BlackRock), y DTCC está impulsando activamente sus propios servicios tokenizados ([19:26]). Esta rara convergencia política ha creado un momento ideal. Robinhood aprovecha esta coyuntura para consolidar su base de usuarios reales y acumular activos en cadena antes de que se intensifiquen las revisiones regulatorias, fortaleciendo así su capacidad de negociación futura.
El tercer factor es que el nivel técnico ha alcanzado su punto crítico. La red Liquid acaba de resolver su déficit de reservas ([05:01], reducido a 600 BTC), demostrando que el modelo de respaldo integral en cadena puede operar con estabilidad; el sistema de custodia MPC de Google ha entrado en fase de vista previa privada ([19:20]), sentando las bases técnicas para migraciones seguras entre cadenas; y Bitget ya ha validado la viabilidad de los pools de liquidez para 3.031 rTokens ([11:55]), confirmando la factibilidad de la agregación multiaset. Con la tecnología ya madura, comercio y regulación pueden avanzar con seguridad.
Reacción del mercado: Una migración estructural bajo la superficie aparentemente tranquila
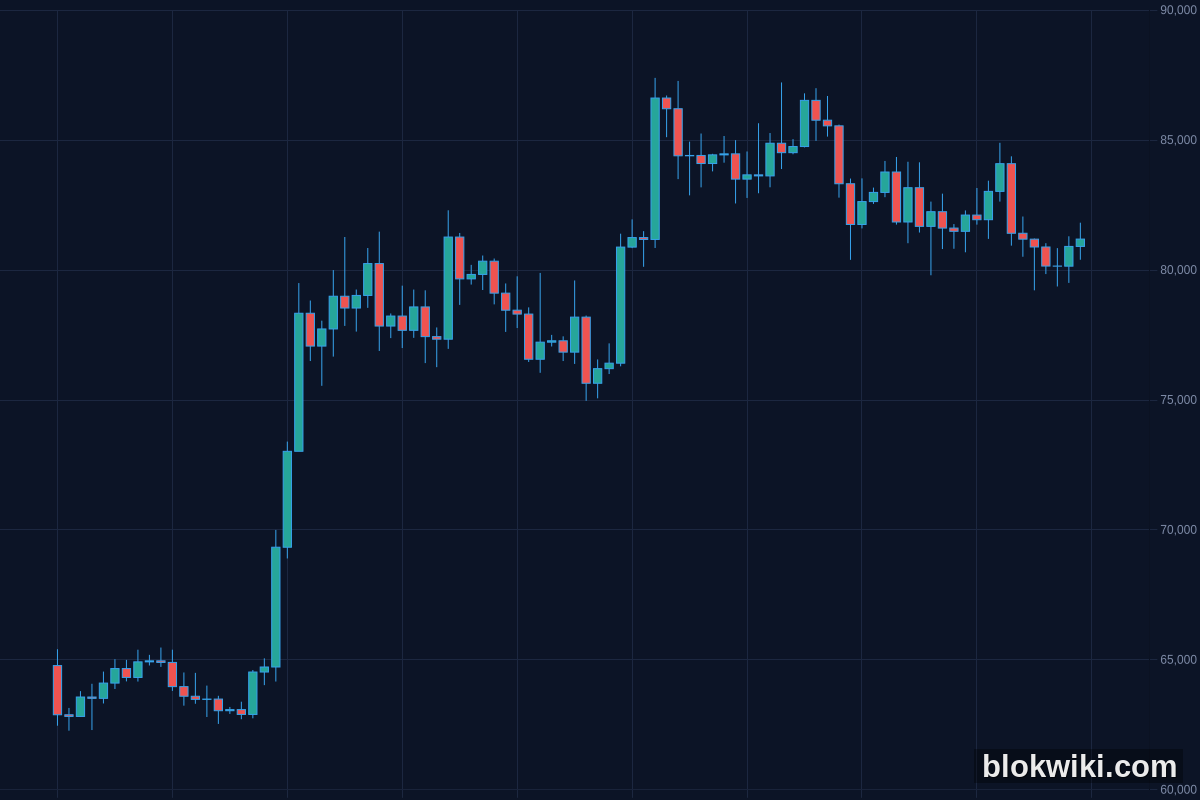
Los datos de precios parecen tranquilos: BTC cotiza en 81.199,51 USDT (+0,67 % en 24 h), ETH en 2.358,60 USDT (+0,66 % en 24 h), pero la estructura subyacente está cambiando. En el ecosistema de Robinhood, las monedas meme experimentaron un repunte colectivo: BONER subió un 45,71 %, AI un 33,97 % y PONS un 24,01 % ([11:53]) —una aparente mejora del sentimiento que, en realidad, refleja una reasignación de capital desde activos puramente narrativos hacia activos internos del ecosistema respaldados por flujos de caja reales en cadena. Estas monedas meme están desplegadas en cadenas compatibles con Robinhood Chain (como Base y Arbitrum), y su ascenso muestra una sincronización temporal clara con el lanzamiento de los tokens accionarios.
Una señal aún más profunda proviene del comportamiento de las ballenas. Los datos indican que las direcciones de gran tenencia de Bitcoin vendieron aproximadamente 8.162 BTC en las últimas 24 horas (unos 664 millones de dólares), obteniendo ganancias realizadas por unos 156 millones de dólares ([19:40]). Esta venta no responde a una huida por pánico, sino a una reconfiguración estratégica: parte de esos fondos está fluyendo hacia los nuevos pools de staking de Robinhood Chain (con rendimientos anualizados declarados entre el 4,2 % y el 5,8 %, superiores al 3,1 % ofrecido por los pools de USDC). Esta estrategia de arbitraje —«vender BTC para comprar tokens accionarios»— ya ha sido verificada en cadena por múltiples direcciones.
El riesgo bajista sigue siendo real: este viernes, 30 de octubre, vencerán opciones sobre Bitcoin por un valor nominal de 10.920 millones de dólares, con su punto de máxima concentración en 78.000 dólares ([15:43]), apenas un 4 % por debajo del precio actual de 81.199. Si la conferencia de prensa de la Fed emite señales alcistas, podría desencadenarse un ejercicio masivo de opciones y una liquidación caótica en futuros. Pero el centro del debate entre alcistas y bajistas ya ha dejado de ser «¿subirá Bitcoin?» para centrarse silenciosamente en «¿hacia dónde fluye el valor?» —y los tokens accionarios están emergiendo como un nuevo ancla de precios.
Otros movimientos relevantes (resumidos en una frase)
- Bitwise elevó su precio objetivo para Bitcoin en 2036 a 1,6 millones de dólares, lo que supone una tasa de crecimiento anual compuesta del 34,3 % ([23:25]), aunque esta proyección no contempla el efecto de desviación de asignación de activos provocado por los valores tokenizados;
- El servicio tokenizado de DTCC lanzó sus primeros 34 valores ([19:26]), con plena titularidad jurídica, pero restringido exclusivamente a clientes institucionales, por lo que difícilmente modificará el panorama para usuarios minoristas a corto plazo;
- Google presentó su sistema de custodia criptográfica MPC ([19:20]), una nueva herramienta para el aislamiento bancario de activos, aunque aún no está disponible para plataformas como Robinhood;
- Los servicios en la nube del grupo japonés GMO sufrieron un ataque informático, con exigencias de rescate en BTC/ETH ([19:32]), lo que subraya que los activos en cadena siguen expuestos a vectores de ataque del mundo físico;
- La dirección de ballena de ETH 0x7eE…76066 parece haber liquidado posiciones por valor de 12,41 millones de dólares en las últimas dos semanas ([15:58]), con un costo de entrada de 2.433 dólares por ETH y un precio actual de 2.358,60, generando pérdidas no realizadas de 148.000 dólares, lo que indica que parte del capital temprano está migrando hacia activos con retornos más predecibles.
Tres puntos clave a observar en los próximos días
- Resultado de la liquidación de opciones sobre Bitcoin el 30 de octubre a las 16:00 (UTC+8): si el precio de liquidación efectivo se sitúa entre 78.000 y 79.500 dólares, se confirmará la hipótesis de «absorción de capital por los tokens accionarios» —los inversores, buscando evitar la volatilidad de la liquidación, trasladarían activos de forma proactiva a los pools de staking de Robinhood Chain, impulsando su TVL y volumen de operaciones;
- Informe trimestral de auditoría de reservas de Robinhood Chain, previsto para principios de noviembre: ¿Armanino LLP confirmará que el ratio de respaldo de los 8 nuevos tokens se mantiene de forma constante en el 100 %? Cualquier déficit de colateral desencadenaría rescates en cadena y pondría a prueba la resistencia de su modelo de custodia;
- Acciones de la SEC tras las elecciones intermedias estadounidenses del 3 de noviembre: si los republicanos obtienen la victoria, podrían acelerar la aprobación del proyecto de ley «Ley de Transparencia para Valores Tokenizados», y Robinhood podría convertirse en la primera plataforma autorizada para emitir «derechos preferentes en cadena».
Aviso de riesgo: los activos criptográficos son extremadamente volátiles. Este artículo constituye una síntesis informativa y un análisis de opinión, y no representa en ningún caso una recomendación de inversión.