
Doble golpe para los mercados de predicción: Polymarket bajo investigación de la CFTC y Myriad anula 10 mercados tras un robo
El 27 de octubre de 2026, Reuters informó que la CFTC está revisando si Polymarket cumple con la restricción impuesta en el acuerdo de 2022 de «no ofr…
El 27 de octubre de 2026, Reuters informó que la Comisión de Comercio de Futuros de Mercancías de Estados Unidos (CFTC) está revisando si Polymarket cumple con la restricción impuesta en el acuerdo de conciliación de 2022 de «no ofrecer servicios a usuarios estadounidenses»; los puntos clave de dicha revisión incluyen la identificación geográfica de los usuarios, la publicidad realizada en Estados Unidos y las medidas de acceso y protección de clientes aplicadas en su exchange estadounidense. Un día antes, el 26 de octubre, el mercado de predicciones Myriad, operado sobre BNB Chain, anuló 10 mercados tras una intrusión en la wallet del administrador, lo que activó reembolsos automáticos.
Al analizar ambos hechos juntos, se dibujan claramente los dos riesgos centrales de este sector en 2026: el cumplimiento normativo y la autoridad de liquidación. En este artículo desglosamos los mercados de predicciones en tres capas: cómo se liquidan, dónde se encuentra la regulación en 2026 y qué problemas prácticos pueden enfrentar los usuarios comunes.
Primero, aclaremos el acuerdo de conciliación de 2022
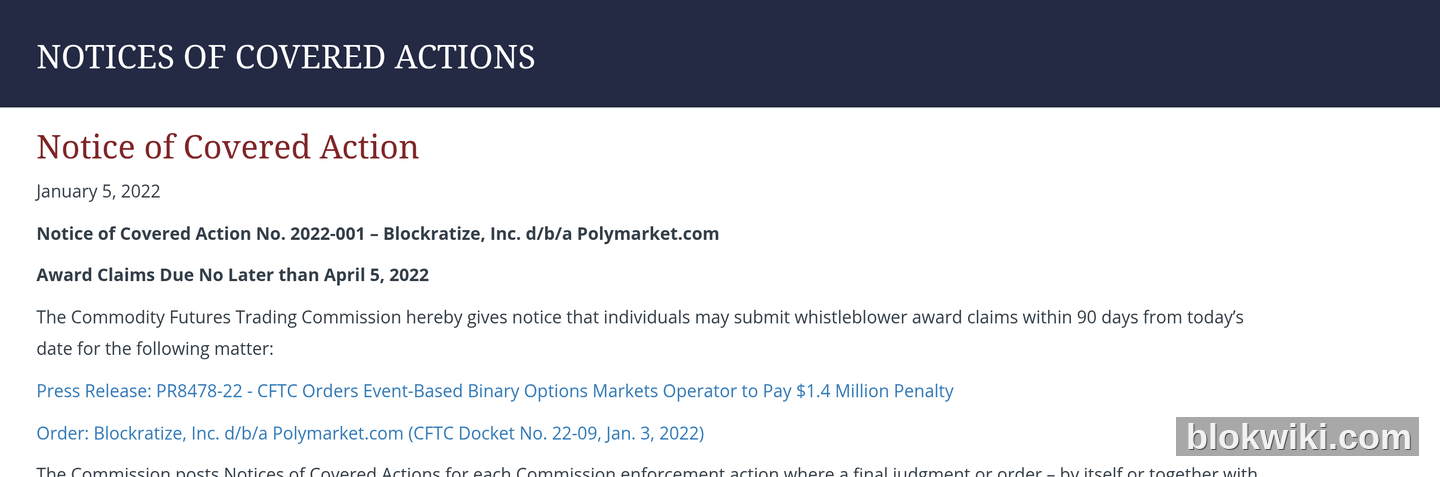
Para entender esta revisión actual, debemos retroceder cuatro años. El 3 de enero de 2022, la CFTC emitió una orden contra Blockratize, Inc. d/b/a Polymarket.com (Número de expediente: 22-09), acusándola de violar el apartado 4c(b) (7 U.S.C. § 6c(b)) y el apartado 5h(a)(1) (7 U.S.C. § 7b-3(a)(1)) de la Ley de Comercio de Mercancías (Commodity Exchange Act), así como los reglamentos de la CFTC 32.2 y 37.3(a)(1).
El hecho central fue que Polymarket ofreció opciones binarias basadas en eventos a personas residentes en Estados Unidos sin estar registrada como un Sistema de Negociación de Derivados (SEF) ni como un Mercado de Contratos Designado (DCM), y que dichos productos constituyen «swaps».
Las sanciones y obligaciones fueron muy concretas:
- Multa civil de 1,4 millones de dólares estadounidenses (reducida por «cooperación sustancial»).
- Cese inmediato, antes del 14 de enero de 2022, del acceso a mercados no conformes.
- Facilitar la «liquidación ordenada» (winding down) de todos los mercados no conformes y permitir que los participantes recuperen íntegramente sus fondos.
- Prueba escrita enviada a la CFTC antes del 24 de enero de 2022 confirmando el cumplimiento total.
La orden también reveló datos sobre la escala de operaciones: desde junio de 2020 se habían lanzado aproximadamente 900 mercados de opciones binarias basadas en eventos, con un volumen acumulado de operaciones superior a los 130 millones de dólares estadounidenses; para registrarse bastaba con un correo electrónico y un nombre de usuario, sin requerirse ningún otro dato de identificación; y la liquidación se decidía unilateralmente por el «Comité de Integridad de Mercados» interno de Polymarket.
La revisión de 2026: hasta ahora solo hay cobertura periodística
Es fundamental aclarar aquí la solidez de la evidencia. Solo hemos encontrado el reportaje de Reuters del 27 de octubre de 2026 y sus versiones secundarias; no existe ningún comunicado oficial, orden ni documento de confirmación emitido por la CFTC. Los puntos clave del reportaje son:
- Esta revisión forma parte de una investigación más amplia de la CFTC ya iniciada a principios de 2026, no de una nueva acción punitiva;
- Se centra específicamente en verificar si se ha violado el acuerdo de conciliación de 2022: ¿es efectiva la identificación geográfica?, ¿sigue realizando marketing en Estados Unidos?, ¿están correctamente implementados los procesos de incorporación (onboarding) y protección de clientes en su exchange estadounidense?
- La CFTC, Polymarket y el Departamento de Justicia (DOJ) se negaron a comentar públicamente;
- El reportaje también recuerda explícitamente: «una investigación por sí sola no implica necesariamente conducta ilícita» —ser investigado no equivale a haber cometido una infracción.
Existe además una línea temporal frecuentemente ignorada: ya en 2024 la CFTC investigó si Polymarket cumplía con el acuerdo de conciliación, y el DOJ llevó a cabo una investigación paralela; ambas concluyeron en julio de 2025 sin formular acusaciones. Durante ese período, el FBI allanó la residencia del CEO Shayne Coplan en noviembre de 2024. Es decir, «ser investigado» ya ocurrió una vez en este caso, y terminó sin cargos.
La situación legal actual de Polymarket: una plataforma extraterritorial ≠ una plataforma estadounidense
Este punto genera mucha confusión y debe analizarse por separado:
- 21 de julio de 2025: Polymarket anunció la adquisición de QCEX por 112 millones de dólares estadounidenses, incluyendo el exchange QCX, LLC (titular de una licencia de la CFTC) y la cámara de compensación QC Clearing LLC.
- 9 de julio de 2025: La CFTC otorgó a su entidad estadounidense la designación como Mercado de Contratos Designado (DCM), tal como se cita en documentos judiciales de 2025.
- 25 de noviembre de 2025: La CFTC aprobó una Orden de Designación Modificada (Amended Order of Designation), que permite operar bajo el modelo «intermediated», es decir, mediante corredores de futuros (FCM) para atender a clientes estadounidenses, y exige el cumplimiento integral de todas las normas de la Ley de Comercio de Mercancías (CEA) y de la CFTC aplicables a los DCM.
Así que hoy existen dos entidades distintas: Polymarket offshore (no regulada por la CFTC, es decir, la que está siendo investigada ahora sobre «si sigue abierta a usuarios estadounidenses») y Polymarket US (con licencia de DCM y operando mediante un intermediario FCM). El mismo evento puede tener precios y profundidad diferentes en ambos lugares: esto no es un fallo, sino el resultado directo de la coexistencia de dos marcos regulatorios distintos.
El caso Myriad: si se pierde el derecho de liquidación, el mercado queda anulado
El segundo suceso ilustra aún mejor «qué mantiene con vida a un mercado de predicción». Según varios medios (no hemos podido obtener el enlace original al informe oficial de incidente de Myriad):
- Fecha: el ataque comenzó el 2026-10-26 a las 06:07 UTC.
- Método: el objetivo fue la wallet de administrador interna de Myriad, usada para crear y liquidar automáticamente ciertos mercados. Los atacantes la utilizaron para comprar posiciones, declarar esas posiciones ganadoras y cobrar los pagos correspondientes: no robaron liquidez, sino que modificaron directamente los resultados.
- Causa raíz: Myriad atribuyó la exposición de las claves a una vulnerabilidad en una biblioteca de terceros sin nombre, y afirmó que dicha exposición había ocurrido semanas antes.
- Medidas adoptadas: anulación de 10 mercados; reembolso automático a todas las partes afectadas (tanto compradores como vendedores) según la fórmula «participación × último precio antes del ataque»; los premios ya cobrados tras la liquidación fraudulenta se dedujeron del reembolso; los fondos provinieron de «activos recuperados + el pool del mercado»; los usuarios no necesitan presentar ninguna solicitud: los importes se acreditan automáticamente en sus wallets.
- Un ejemplo verificable: el registro de BscScan muestra que una transacción desde la wallet de administrador liquidó el mercado 105144 («IPO de OpenAI frente a IPO de Anthropic»); posteriormente, aproximadamente 11 609 USDT fueron transferidos desde el contrato del mercado a esa wallet, y luego unos 11 715 USDT fueron vendidos y enviados a otra dirección.
Es importante señalar que Myriad afirma que «los atacantes no retiraron ningún fondo y que todos los fondos han sido recuperados», pero The Defiant subraya explícitamente que los registros on-chain no permiten verificar de forma independiente esta afirmación: una transferencia no prueba quién controla la dirección receptora. Además, el monto total de pérdidas, el número de usuarios afectados y la fecha de finalización de los reembolsos no han sido divulgados oficialmente.
La lección técnica de este incidente es más relevante que el monto involucrado: en un mercado de predicción, «quién tiene autoridad para declarar los resultados» es mucho más crítico que «quién puede operar». Si se ve comprometida la autoridad para operar, como máximo alguien obtiene ventaja injusta; pero si se ve comprometida la autoridad para liquidar, todo el mercado queda invalidado de inmediato.
Mecanismos de liquidación: en realidad estás apostando por «quién anunciará los resultados»
Las rutas de liquidación varían mucho entre plataformas, y eso determina directamente tu exposición al riesgo:
- Polymarket (offshore): depende del oráculo optimista de UMA — primero se propone un resultado, luego se abre una ventana de desafío y, si hay controversia, se escala al arbitraje del DVM de UMA. El riesgo radica en que, si la propuesta es errónea y nadie la cuestiona durante la ventana de desafío, el resultado erróneo se ejecutará.
- Kalshi: posee una licencia de DCM otorgada por la CFTC, y sus reglas y procesos de liquidación están sujetos al marco regulatorio federal.
- Myriad: combina órdenes fuera de cadena y en cadena; su API incluye un campo
oracle; para los mercados «liquidados directamente por Myriad», dicho campo está vacío, lo que significa que la plataforma puede liquidarlos a su discreción — precisamente el punto explotado en este incidente.
Existe además una capa adicional llamada «economía de participaciones»: cada participación ganadora paga 1 dólar estadounidense y cada participación perdedora paga 0; el precio mismo refleja la probabilidad implícita del mercado. Esto implica que el precio no equivale a la verdadera probabilidad, sino que es simplemente el resultado de las votaciones monetarias de los participantes; cuando la liquidez es escasa o alguien dispone de información privilegiada, el precio se desvía sistemáticamente de la realidad.
La regulación en 2026: el gobierno federal avanza, los estados aplican la ley y los tribunales emiten fallos contradictorios
Este es el hecho estructural más importante de este año: contar con una licencia de la CFTC no garantiza operar sin obstáculos en todos los estados:
- 2026-03-12: La División de Supervisión de Mercados de la CFTC publicó una Advisory Staff sobre la cotización de contratos de eventos en mercados DCM (con énfasis en contratos deportivos), y ese mismo día lanzó una ANPR para recabar opiniones públicas.
- 2026-06-12: La CFTC publicó en el Federal Register una propuesta normativa titulada «Prediction Markets; Public Interest Determinations» (RIN 3038-AF65, 91 FR 35806), que busca definir qué contratos de eventos podrían considerarse «contrarios al interés público», prohibiendo así su cotización o liquidación, y clarificando conceptos como «gaming»; el plazo para comentarios finalizó el 2026-07-27.
- Tribunal de Apelaciones del Tercer Circuito, 2026-04-06: En el caso KalshiEX v. Flaherty (No. 25-1922), se mantuvo la medida cautelar preliminar, considerando que la CEA probablemente prevalece sobre la ley de juegos de azar de Nueva Jersey.
- Tribunal de Apelaciones del Noveno Circuito, 2026-08-28: En el caso KalshiEX v. Assad (No. 25-7516), se levantó la medida cautelar preliminar, considerando que la CEA probablemente no prevalece sobre la ley de juegos de azar de Nevada, porque sus contratos sobre eventos deportivos no constituyen «swaps», por lo que Nevada puede seguir aplicando su legislación.
Como dos tribunales de apelaciones han emitido conclusiones opuestas, un mismo producto puede ser legal en el estado A y estar prohibido en el estado B: las diferencias regionales siguen siendo, en 2026, la mayor fuente de incertidumbre para los mercados de predicción.
Seis riesgos reales para los usuarios comunes
- Controversias de liquidación: Las propuestas erróneas o prematuras se ejecutan si nadie las cuestiona dentro de la ventana de desafío. El mecanismo UMA de Polymarket te otorga el derecho a impugnarlas, pero requiere que monitorees activamente el mercado y mantengas un margen.
- Compromiso de permisos internos de la plataforma: En un incidente, Myriad anuló 10 mercados. Aunque se prometió un reembolso completo, tú asumes el costo del tiempo y el riesgo crediticio derivado de la afirmación de la empresa de que «los fondos ya fueron recuperados».
- Riesgos geográficos y de aplicación de la ley: Acceder mediante VPN a plataformas extraterritoriales puede generar por sí mismo riesgos legales. El 23 de abril de 2026, la CFTC y el DOJ iniciaron acciones civiles y penales paralelas contra Gannon Ken Van Dyke, sargento del Cuerpo de Fuerzas Especiales del Ejército estadounidense en activo, acusándolo de usar información clasificada sobre la «Operación Absolute Resolve» para comprar en Polymarket aproximadamente 33 000 dólares estadounidenses en participaciones «Sí» y obtener ganancias de unos 409 881 dólares estadounidenses, además de ocultar su ubicación con una VPN (caso penal n.º 26 Cr. 156).
- Retirada a nivel estatal: El Tribunal de Apelaciones del Noveno Circuito ya autorizó a Nevada a aplicar la regulación sobre contratos deportivos de Kalshi; otros estados han emitido sentencias contradictorias, por lo que la disponibilidad de la plataforma puede variar según el estado.
- Asimetría informativa por información privilegiada: El caso Van Dyke demuestra que quienes poseen información no pública pueden obtener beneficios de forma constante. Tú no enfrentas un «mercado puramente probabilístico», sino un mercado con asimetría informativa.
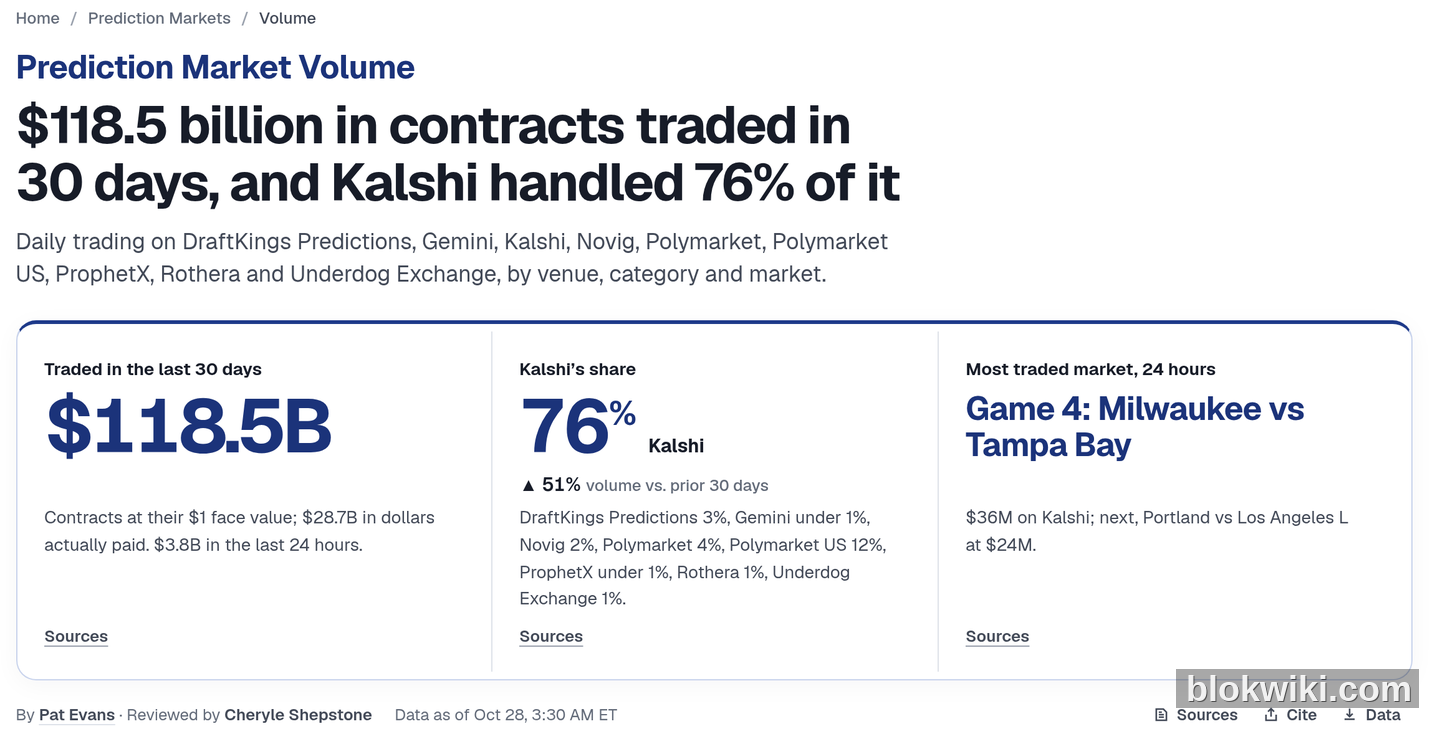
- Fragilidad de la liquidez: La versión extraterritorial de Polymarket representa solo el 4 % del volumen total, mientras que Polymarket US representa el 12 %. Para un mismo evento, los precios y la profundidad del libro de órdenes difieren entre ambas plataformas, y el arbitraje cruzado entre ellas no está disponible para usuarios comunes.
Si deseas comparar estos datos con otras métricas de «uso real on-chain», puedes consultar el artículo Agentes de IA realizaron 138 millones de pagos on-chain en un año, donde se detalla la escala real de invocaciones del contrato x402; y, respecto a la otra cara de la pregunta «¿quién liquida los activos?», la propuesta de derivados de potencia de hash para IA mencionada en Repaso de las perspectivas de Arthur Hayes para 2026 es, en esencia, un diseño de nuevo mecanismo de liquidación y fijación de precios.
Preguntas frecuentes
¿Es legal Polymarket en Estados Unidos?
Depende de la entidad. La versión extraterritorial de Polymarket fue sancionada en 2022 con 1,4 millones de dólares por ofrecer opciones binarias basadas en eventos a personas estadounidenses sin registro previo, y se le exigió dejar de brindar acceso a mercados no conformes; en cambio, Polymarket US —una entidad distinta que posee licencia DCM— recibió la aprobación de la CFTC el 25 de noviembre de 2025 para operar como intermediario FCM. Antes de asumir que «Polymarket ya es legal», verifica primero qué sitio web estás utilizando.
¿Que la CFTC lo investigue significa que tendrá problemas?
No necesariamente. Esta revisión es una verificación de cumplimiento para determinar si se violaron los términos del acuerdo de 2022; los informes indican explícitamente que una investigación no implica infracción alguna; además, una ronda similar de investigaciones en 2024 —que incluía también al DOJ— concluyó en julio de 2025 sin formular cargos. Hasta ahora, la única evidencia disponible proviene de medios de comunicación: la CFTC no ha confirmado públicamente nada.
¿Qué pasa con mi dinero tras la anulación de esos 10 mercados de Myriad?
Según la postura oficial: los titulares de posiciones largas y cortas en los mercados afectados recibirán automáticamente un reembolso calculado como «número de participaciones × último precio antes del ataque»; cualquier premio ya cobrado se deducirá del monto a reembolsar, sin necesidad de presentar solicitud alguna. Pero presta atención a tres puntos clave: ① el reembolso se calcula con base en el último precio antes del ataque, no en tu precio de compra; ② los fondos provienen de «activos recuperados + el fondo del mercado», y el orden de pago en caso de insuficiencia del fondo no ha sido revelado oficialmente; ③ la afirmación de que «el atacante no retiró los fondos» no puede verificarse de forma independiente mediante registros on-chain.
¿Por qué es más peligroso el control sobre la liquidación que sobre las operaciones?
Porque si se ve comprometida la autorización para operar, como máximo alguien podría ejecutar transacciones a precios incorrectos; pero si se ve comprometida la autorización para liquidar, la plataforma puede declarar directamente quién es el ganador. En este caso de Myriad, la billetera admin compró posiciones → declaró a sí misma ganadora → reclamó el pago: todo en un solo paso. Al elegir una plataforma, primero examina su ruta de liquidación (oráculo optimista, oráculo externo o liquidación autónoma por parte de la plataforma), y luego revisa sus comisiones.
¿Es real ese volumen de negociación de 118 500 millones de dólares?
Se trata del «valor nominal de los contratos», no del monto real apostado. En la misma página, el efectivo realmente pagado en los últimos 30 días fue de 28 700 millones de dólares estadounidenses, y en las últimas 24 horas ascendió a 3 800 millones de dólares estadounidenses. Tomar el valor nominal como si fuera flujo de efectivo exageraría el tamaño de este sector aproximadamente cuatro veces.
advertencia de riesgo: Los contratos de mercados predictivos son productos de alto riesgo que podrían provocar la pérdida total del capital invertido. Este artículo no constituye asesoramiento de inversión. La información aquí presentada sobre la revisión de la CFTC en 2026 proviene únicamente de reportajes periodísticos y no ha sido confirmada públicamente por ninguna autoridad reguladora; los datos sobre pérdidas totales, número de usuarios afectados y situación de la recuperación de fondos relacionados con el incidente de Myriad fueron comunicados exclusivamente por el equipo del proyecto y no han sido verificados de forma independiente; los datos sobre el volumen de negociación del sector provienen de estadísticas de terceros y pueden diferir según el criterio empleado (valor nominal de los contratos frente a efectivo realmente pagado). La legalidad de los contratos basados en eventos varía según la jurisdicción; antes de participar, asegúrate de conocer el marco legal vigente en tu región y el estado de las licencias de la plataforma.




