
bStocks de Binance como colateral: acciones tokenizadas no son acciones y su tamaño real es de solo 3.700 millones de dólares
El 28 de octubre de 2026, Binance incorporó cinco nuevos bStocks —Bending Spoons, dos ETF apalancados 2x de SK Hynix, GE Vernova y AppLovin— como acti…
El 28 de octubre de 2026, Binance anunció la inclusión de 5 nuevos bStocks (Bending Spoons, dos ETF de apalancamiento 2× de SK Hynix, GE Vernova y Applovin) como activos colaterales admitidos en Cross Margin, Portfolio Margin y Portfolio Margin Pro, además de habilitar el trading con margen para los pares correspondientes. Este no es un anuncio habitual de listado de activos: significa que, por primera vez, un exchange grande está tratando a los «tokens de acciones» como colateral apto para apalancamiento.
Pero hay un hecho clave que prácticamente todos los informes en chino omiten: según la redacción oficial del anuncio de Binance, los bStocks «no son acciones ni participaciones». Son certificados que representan instrumentos financieros; sus titulares no poseen directamente acciones de las empresas cotizadas subyacentes. En este artículo desglosamos la tokenización de acciones en tres capas: su estructura jurídica real, su tamaño efectivo en 2026 y los riesgos adicionales que implica usarlos como colateral.
Primero, aclaremos su naturaleza jurídica: lo que compras no es una acción
Este es el punto de partida indispensable para entender todo el sector. Binance lo expresa con claridad en su anuncio sobre los bStocks: estos son «Certificados que representan determinados Instrumentos Financieros» (párrafo 92 del Anexo 1 del FSMR), y declara expresamente que «los bStocks no son acciones ni participaciones». Quienes los poseen no adquieren derechos directos sobre las acciones de las empresas cotizadas subyacentes, ni los bStocks implican ninguna relación con el emisor del activo subyacente.
Esta misma estructura aparece también en competidores:
- Robinhood Stock Tokens son emitidos por Robinhood Assets (Jersey) Limited, y su documentación oficial los define como «valores de deuda tokenizados», indicando explícitamente que «no otorgan a los inversores ningún derecho legal o económico sobre los valores subyacentes ni frente a su emisor».
- Ondo sigue la vía de los pagarés estructurados; sus documentos legales especifican claramente que los tokens no figuran en el registro de accionistas ni otorgan derechos de voto; el canal Broadridge que ofrece tiene únicamente una función de gobernanza para expresar preferencias de voto, sin equivalencia con los derechos propios de los accionistas.
- xStocks (Backed) tienen la naturaleza jurídica de «certificado rastreador» (tracker certificate), carecen igualmente de derechos de voto accionarial y los dividendos se transmiten mediante un mecanismo de reindexación.
Solo dos soluciones ofrecen algo «más cercano a la tenencia real de acciones»:Dinari, que afirma conservar los derechos económicos y «votar cuando proceda»; y Backpack Securities, que permite a los titulares calificados y debidamente registrados canjear sus tokens por acciones reales mediante ACATS/DTCC —pero este canal está disponible solo para una minoría muy reducida.
En otras palabras, la inmensa mayoría de los «tokens de acciones» disponibles en el mercado te otorgan una exposición económica, no una participación accionarial. Esta diferencia pasa casi desapercibida durante las subidas del precio de la acción, pero cobra una importancia repentina en escenarios como quiebras, reparto de dividendos, votaciones accionariales o ofertas públicas de adquisición.
¿Hasta dónde ha llegado la regulación en 2026?
En Estados Unidos, este año hay tres hitos claros, pero cabe destacar que ninguno de ellos constituye una «aprobación de los bStocks de Binance»:
- Declaración del personal de la SEC del 28 de enero de 2026 sobre valores tokenizados: clasifica los valores tokenizados en dos categorías —«patrocinados por el emisor» y «patrocinados por terceros»— y señala expresamente que los valores tokenizados patrocinados por terceros «pueden o no conferir al titular algún derecho como poseedor del valor subyacente», además de exponer al titular a riesgos como la quiebra del tercero. Importante: se trata de una declaración del personal técnico, que «no tiene fuerza ni efecto jurídico alguno».
- Proyecto de norma «Regulación de Activos Criptográficos» del 18 de agosto de 2026 (Números de publicación 33-11434 / 34-106150): diseña dos exenciones de registro para «contratos de inversión cubiertos» —una única emisión de hasta 5 millones de dólares (vigente 4 años) y otra de hasta 75 millones de dólares cada 12 meses—. Se trata de un proyecto de norma, no de una norma definitiva; el plazo para comentarios públicos es de 60 días.
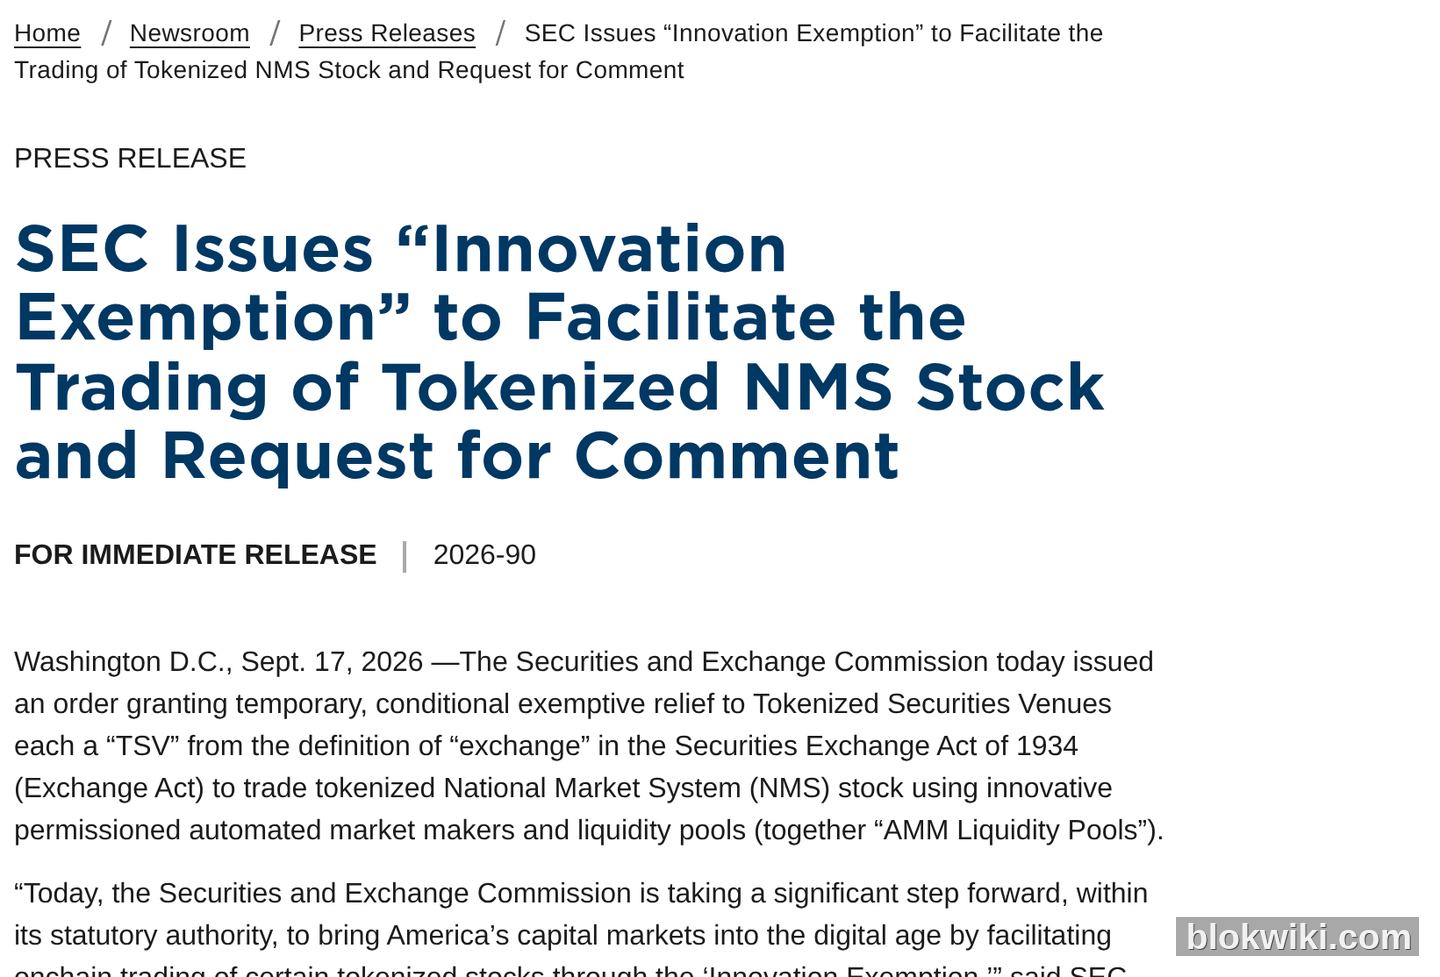
- «Exención para la Innovación» del 17 de septiembre de 2026 (Número de publicación 34-106402): exime temporal y condicionalmente a las TSV de la definición de «exchange», permitiendo así la negociación de acciones tokenizadas del sistema NMS; dicha exención caduca 5 años después de su publicación en el Federal Register, y toda TSV debe publicar previamente una notificación pública al menos 30 días naturales antes de su vencimiento.
Las condiciones de esta exención son muy específicas y merecen ser examinadas una por una, pues revelan indirectamente las principales preocupaciones regulatorias: límite en el número de activos subyacentes y en el volumen de negociación; las TSV deben verificar que los titulares de tokens disfrutan de los «mismos derechos y privilegios» que los poseedores tradicionales de acciones NMS; para acciones tokenizadas por terceros no vinculados, se requiere notificación escrita al emisor subyacente y oportunidad para que este se oponga; los contratos inteligentes deben ser auditables, públicos y desplegados en un libro mayor público sin permiso previo; y si la acción subyacente deja de cotizar en su exchange principal, la TSV debe suspender inmediatamente su negociación.
Hasta la actualización del 21 de octubre de 2026 en la página web de la SEC, solo tres entidades han presentado notificaciones TSV: TSV LLC (23 de septiembre de 2026), OKXICE TSV (4 de octubre de 2026) y Kephas Corporation d/b/a Perpetuals.com (14 de octubre de 2026). La SEC aclara expresamente que «la inclusión no significa» que dichas entidades cumplan con la definición de TSV ni con los requisitos para su exención.
bStocks, por su parte, ha tomado un camino completamente distinto: opera bajo un «Prospecto Aprobado» del ADGM (Mercado Global de Abu Dabi). El anuncio indica claramente que «no se ofrecen en ninguna otra jurisdicción» y que «no se ofrecen, venden, distribuyen, ponen a disposición ni resultan accesibles en Estados Unidos ni a personas estadounidenses, ni para cuenta o beneficio de estas». Además, no están registrados conforme a la Ley de Valores de 1933 ni a las leyes estatales sobre valores.
Cuando se usan como colateral: el descuento es, en realidad, la valoración del riesgo
Los detalles técnicos de este anuncio son mucho más relevantes que la mera «incorporación de cinco nuevos activos subyacentes»:
- Solo se admiten en tres sistemas de margen: Margen Cruzado (Cross Margin), Margen de Cartera (Portfolio Margin) y Margen de Cartera Pro (Portfolio Margin Pro). El anuncio también especifica explícitamente que «actualmente no se admite el préstamo contra estos activos», es decir, de momento no es posible pedir prestadas criptomonedas usando estos tokens como garantía.
- Existe un umbral de acceso: los usuarios regulares y los VIP 1 y VIP 2 deben completar previamente un cuestionario de evaluación de adecuación (suitability assessment questionnaire).
- ¿Qué ocurre cuando los mercados bursátiles estadounidenses están cerrados?: Según informaciones periodísticas, el precio del índice se congela al cierre del mercado bursátil estadounidense, aplicándose además un descuento al valor del colateral. Este detalle proviene de fuentes secundarias; no hemos podido acceder al documento oficial de Binance titulado «Guía de controles de riesgo para colateral de bStocks en margen».
- Tasa de descuento (haircut): solo se aplica sobre cifras ya revisadas. Según informa The Defiant, la relación colateral (collateral ratio) para Margen Cruzado y Margen de Cartera ronda el 50 %, lo que significa que un valor nominal de 10 dólares se computa como aproximadamente 5 dólares para efectos de margen; Margen de Cartera Pro dispone de una tabla escalonada adicional. Este dato no ha podido ser verificado en las páginas oficiales de Binance y debe considerarse únicamente como referencia.
Un descuento del 50 % ya constituye, por sí mismo, una valoración del riesgo: el exchange considera que la seguridad del colateral ofrecido por los tokens bursátiles es claramente inferior a la del efectivo y de las stablecoins principales. Como comparación, Aave V4, en la red Base, acepta siete acciones tokenizadas de Coinbase como colateral frente a USDC, y LlamaRisk asigna a dichos activos un factor de colateral (collateral factor) del 65 % al 79 %, con un límite inicial de colateral de unos 29 millones de dólares estadounidenses. En ambos casos se aplica un descuento, lo que confirma que estos activos se clasifican como colateral de alto riesgo.
Existe un mecanismo fácil de pasar por alto: las acciones tokenizadas cotizan las 24 horas, pero las acciones subyacentes estadounidenses no lo hacen. Durante fines de semana y períodos de cierre del mercado, los tokens siguen negociándose, y sus precios se determinan exclusivamente por la oferta y la demanda on-chain, pudiendo desviarse significativamente del precio real de las acciones. Un estudio del Banco Central de Finlandia publicado en 2026 (basado en datos del julio de 2025 al mayo de 2026) señala que los tokens de Ondo —cuyos horarios de cotización coinciden con los del mercado bursátil estadounidense— reflejan con mayor precisión su valor líquido, mientras que los productos disponibles las 24 horas fijan sus precios según la dinámica de oferta y demanda del ecosistema cripto durante los períodos de cierre, ampliando así las primas o descuentos. Para el colateral, esto implica que tu nivel de margen puede fluctuar pasivamente durante los fines de semana.
La escala real en 2026: unos 3 700 millones de dólares, no «varios billones»
Este segmento es especialmente propenso a la exageración de su tamaño. Según la página «Acciones tokenizadas» de RWA.xyz (captura real del 28 de octubre de 2026):
| Indicador | Valor | Explicación metodológica |
|---|---|---|
| Valor distribuido (Distributed Value) | Aproximadamente 3 740 millones de dólares estadounidenses | Valor de los tokens emitidos natively on-chain; +1 779 % respecto al mismo período hace 30 días |
| Volumen de transferencias en 30 días | Aproximadamente 10 140 millones de dólares estadounidenses | Monto total de transferencias on-chain, no el volumen de posiciones mantenidas |
| Número de titulares | 4,51 millones | +12,14 % respecto al mismo período hace 30 días |
| Direcciones activas mensuales | 2,12 millones | −39,68 % respecto al mismo período hace 30 días |
Obsérvese la divergencia entre «aumento de titulares» y «descenso de direcciones activas»: hay más titulares nuevos, pero menos personas operando realmente en la cadena —lo que sugiere que una parte considerable de los compradores simplemente retienen sus tokens tras la adquisición, acercándose más a una estrategia de «comprar y mantener» que a una de trading frecuente.
Distribución por plataforma (instantánea del 21 de octubre de 2026, no correspondiente al mismo día que el total anterior, únicamente para observar el orden relativo): bStocks: unos 1 200 millones de dólares estadounidenses; Ondo: unos 885 millones; xStocks: unos 596 millones; Securitize: unos 309 millones; Robinhood: unos 145 millones; Dinari: unos 11,5 millones de dólares estadounidenses.
Pero preste mucha atención a la definición utilizada: los 3 740 millones corresponden al «valor distribuido» (distributed value) de tokens emitidos natively on-chain, y no equivalen ni al valor total de mercado de las acciones subyacentes ni al volumen acumulado de operaciones. Cualquier afirmación del tipo «las acciones tokenizadas ya alcanzan una escala de billones de dólares» proviene bien de incluir erróneamente el valor de mercado de las acciones subyacentes, bien de tomar el volumen acumulado de transferencias como si fuera el stock existente. Asimismo, tenga en cuenta que esta tabla se actualiza diariamente: dentro del mismo mes ya se han registrado lecturas de 3 420 y 3 740 millones de dólares estadounidenses.
Cinco riesgos reales, cada uno con su fuente documental
- Sin derechos de accionista. Los documentos oficiales de bStocks, Robinhood, Ondo y xStocks reconocen expresamente este hecho. Los dividendos suelen entregarse mediante reinversión o ajuste de base, pero prácticamente no existen derechos de voto, acceso a información accionarial ni participación en ofertas públicas de adquisición.
- Riesgo crediticio o de quiebra del emisor y del custodio. La declaración de la SEC del 28 de enero de 2026 aclara explícitamente que los titulares de valores accionarios tokenizados emitidos por terceros «pueden estar expuestos a riesgos relacionados con dicho tercero, como su quiebra, a los que un titular del valor subyacente no necesariamente estaría expuesto».
- La garantía puede sustituirse. Según análisis secundarios que citan las páginas de riesgo de Kraken y Bybit, la garantía de xStocks «no siempre corresponde a las acciones subyacentes», pudiendo reemplazarse con otros activos calificados (incluido efectivo); esto expone al titular al riesgo crediticio y de solvencia del emisor respaldado. No hemos podido verificar esta afirmación directamente en los textos originales de los exchanges.
- Liquidez altamente concentrada. Según análisis secundarios, el volumen de spot trading de acciones tokenizadas on-chain se concentra en pocos activos como TSLAx, NVDAx y CRCLx; los activos menos líquidos sufren un slippage muy elevado. En mayo de 2026, Solana representó aproximadamente el 97 % del volumen total de spot trading de acciones tokenizadas on-chain.
- Los «tokens falsos de acciones» pueden perder todo su valor. En mayo de 2026, Anthropic y OpenAI emitieron declaraciones separadas indicando que cualquier transferencia de acciones no autorizada por escrito por la empresa —incluidas las estructuras mediante SPV o tokenización— es inválida o carece de autorización. Los tokens de Anthropic y OpenAI ofrecidos por PreStocks cayeron entre un 34 % y un 46 % en cuestión de días; su token de Anthropic implicaba una valoración superior a 1,3 billones de dólares estadounidenses, mientras que el tamaño real de sus activos rondaba los 23 millones de dólares estadounidenses, y tampoco se publicó el informe de verificación prometido. (Todo lo anterior proviene de reportajes secundarios; no hemos obtenido los textos originales de las declaraciones oficiales.)
Un caso adicional ocurrido un año antes: en julio de 2025, la cuenta oficial de X de OpenAI declaró abiertamente: «These "OpenAI tokens" are not OpenAI equity. We did not partner with Robinhood, were not involved in this, and do not endorse it», negando así de forma explícita los tokens de acciones de OpenAI que Robinhood regalaba entonces a usuarios europeos. Este tipo de «negación pública por parte del emisor» constituye el cisne negro más típico de las acciones privadas tokenizadas.
Preguntas frecuentes
¿Se pueden canjear los bStocks por acciones reales?
El sitio web oficial afirma que permiten un canje 1:1 por las acciones subyacentes, pero el anuncio de Binance subraya que los bStocks son «Certificates» y «not stocks or shares», y que los titulares no poseen directamente las acciones subyacentes. Es decir, la posibilidad de «canje» es una promesa del producto, no equivalente a tener derechos accionariales. El único caso público documentado de canje efectivo por acciones reales corresponde a Backpack Securities —y únicamente para titulares calificados que hayan completado su registro.
¿Generan dividendos los bStocks?
Según la información oficial, los dividendos se reflejan mediante reinversión (dividends reinvested), no como pagos en efectivo a tu cuenta. Esto significa que no verás ningún registro en la cadena que indique «dividendo recibido»; en cambio, el rendimiento se manifiesta como un ajuste en la cantidad de tokens o en su valor líquido.
¿Por qué los exchanges solo computan el 50 % del valor como margen?
Porque los tokens de acciones incorporan tres riesgos adicionales que no tienen las acciones ordinarias: el riesgo crediticio del emisor, la operativa 24/7 desalineada con los horarios del mercado subyacente y la liquidez concentrada en pocos activos. El descuento es la forma en que los exchanges precian esos riesgos y también una advertencia clara: un activo al que se le aplica un descuento del 50 % no es adecuado como fuente principal de margen.
¿Pueden usarlos usuarios de China continental o Estados Unidos?
El anuncio especifica claramente que los bStocks no se ofrecen a personas de Estados Unidos («not offered... in the United States or to, or for the account or benefit of, U.S. persons») y que solo están disponibles, mediante el Prospecto Aprobado por el ADGM, en «jurisdicciones permitidas» y exclusivamente para usuarios calificados, mediante mecanismos del mercado secundario; además, se indica expresamente que el producto «not available to users in restricted regions». La lista completa de países afectados no ha sido publicada oficialmente, por lo que no es posible confirmarla país por país.
¿La Exención para la Innovación de la SEC equivale a una autorización?
No. Se trata de una exención temporal y condicional, dirigida específicamente a «plataformas de negociación de acciones tokenizadas NMS», vigente durante cinco años desde su publicación en el Federal Register, y sujeta a requisitos estrictos como notificación previa del emisor, equiparación de derechos y sincronización de suspensiones de cotización. Hasta el 21 de octubre de 2026, solo tres entidades han presentado la notificación TSV, y la SEC ha dejado claro que «included» no implica cumplimiento normativo. Esta vía regulatoria es independiente de la de los bStocks de Binance.
Para comprender cómo se aplica la «tokenización» en otras categorías de activos, puedes compararla con productos institucionales tradicionales como la solicitud de BlackRock de un ETF de Bitcoin con «protección a la baja», o con el análisis retrospectivo de las ideas de Arthur Hayes para 2026 publicado en «Arthur Hayes 2026 revisión de puntos de vista», donde explora la «titulización de activos de IA»: ambos intentan responder la misma pregunta: ¿qué cambia realmente —y qué no cambia— cuando se trasladan activos del mundo real a la cadena de bloques?
advertencia de riesgo: Los precios de los activos criptográficos son extremadamente volátiles y podrías perder todo tu capital invertido. Este artículo no constituye asesoramiento de inversión. Los tokens de acciones, como los bStocks, tienen naturaleza jurídica de certificados o instrumentos de deuda, y no equivalen a acciones cotizadas en bolsa; sus titulares normalmente no disfrutan de derechos accionariales. Su valor depende de la capacidad del emisor y del custodio para cumplir sus obligaciones, y está sujeto a riesgos como la quiebra del emisor, la sustitución de la garantía o desviaciones de precio durante los períodos de cierre del mercado subyacente. Las cifras mencionadas, como la «tasa de margen del 50 %», provienen de reportajes periodísticos y no han podido verificarse en los documentos oficiales del emisor; el estado regulatorio y la disponibilidad del producto deben consultarse exclusivamente en los anuncios oficiales del emisor y en los textos originales de las autoridades reguladoras. Cualquier uso de tokens de acciones como margen puede derivar en liquidaciones forzadas debido a fluctuaciones de precio.




