
Dua letupan di pasaran ramalan: Polymarket disiasat oleh CFTC, Myriad membatalkan 10 pasaran akibat kecurian
Reuters melaporkan pada 27 Oktober 2026 bahawa CFTC sedang menyemak sama ada Polymarket mematuhi sekatan “tidak boleh memberikan perkhidmatan kepada p…
Pada 27 Oktober 2026, Reuters melaporkan bahawa Suruhanjaya Perdagangan Komoditi Amerika Syarikat (CFTC) sedang menyemak sama ada Polymarket mematuhi sekatan dalam perjanjian penyelesaian 2022 yang melarangnya memberikan perkhidmatan kepada pengguna di Amerika Syarikat; fokus semakan termasuk pengenalpastian lokasi geografi, iklan di Amerika Syarikat, serta langkah-langkah akses pelanggan dan perlindungan pelanggan di bursa Amerika Syarikatnya. Sehari sebelum itu, pada 26 Oktober, pasaran ramalan Myriad di BNB Chain terpaksa membatalkan 10 pasaran dan memicu bayaran balik automatik selepas dompet pentadbirnya diceroboh.
Apabila kedua-dua kejadian ini dilihat bersama, ia secara tepat menggambarkan dua risiko utama dalam sektor ini pada tahun 2026: kesesuaian dengan peraturan dan kuasa pelikuidasan. Artikel ini menerangkan pasaran ramalan dalam tiga lapisan: bagaimana ia dilikuidasikan, tahap kawal selia pada 2026, dan jebakan-jebakan sebenar yang mungkin dihadapi pengguna biasa.
Terlebih dahulu, jelaskan perjanjian penyelesaian 2022
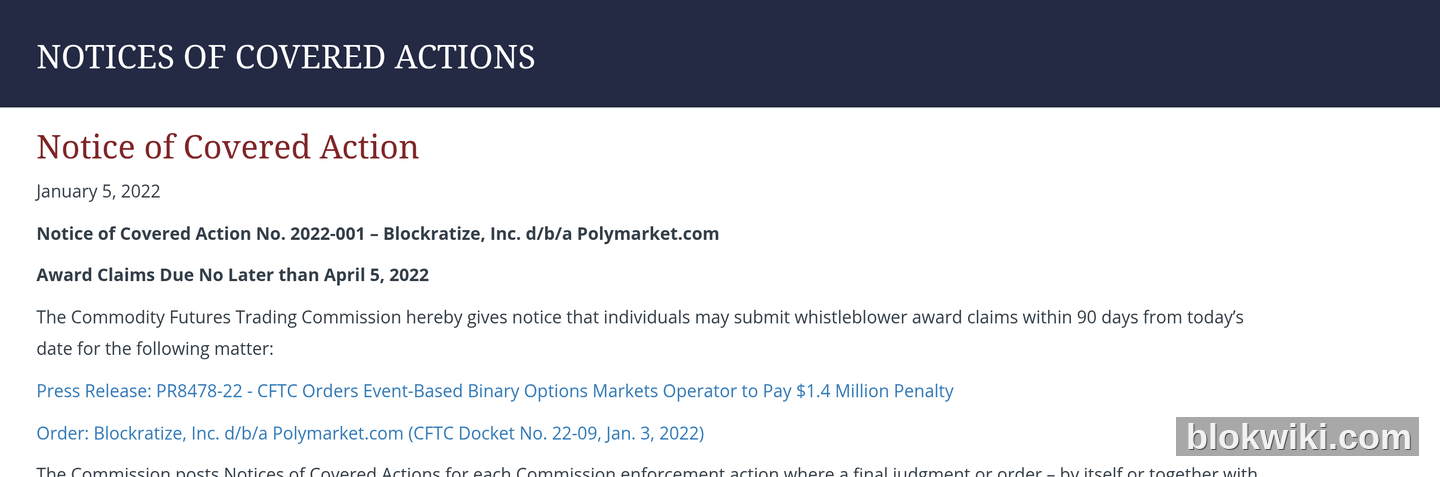
Untuk memahami semakan kali ini, kita perlu kembali ke empat tahun lepas. Pada 3 Januari 2022, CFTC mengeluarkan arahan terhadap Blockratize, Inc. d/b/a Polymarket.com (No. Fail Docket 22-09), menuduh syarikat itu melanggar Seksyen 4c(b) Akta Perdagangan Komoditi (7 U.S.C. § 6c(b)) dan Seksyen 5h(a)(1) (7 U.S.C. § 7b-3(a)(1)), serta Peraturan CFTC 32.2 dan 37.3(a)(1).
Fakta utamanya ialah: Polymarket menawarkan opsyen binari berdasarkan peristiwa kepada individu di Amerika Syarikat tanpa didaftarkan sebagai SEF atau Pasaran Kontrak Ditentukan (DCM), sedangkan produk jenis ini diklasifikasikan sebagai «swap».
Hukuman dan tanggungjawabnya sangat spesifik:
- Denda awam sebanyak USD 1.4 juta (dikurangkan atas «kerjasama substantif»).
- Berhenti menyediakan akses ke pasaran tidak patuh sehingga 14 Januari 2022.
- Melaksanakan proses «winding down» bagi semua pasaran tidak patuh, serta membolehkan peserta menebus balik sepenuhnya.
- Menghantar bukti bertulis kepada CFTC sehingga 24 Januari 2022 bahawa semua syarat telah dipenuhi.
Arahan itu juga mendedahkan skala operasi ketika itu: sejak Jun 2020, terdapat kira-kira 900 pasaran opsyen binari berdasarkan peristiwa, dengan jumlah isipadu perdagangan melebihi USD 130 juta; pembukaan akaun hanya memerlukan e-mel dan nama pengguna, tanpa sebarang maklumat identiti tambahan; pelikuidasan ditentukan secara sepihak oleh «Markets Integrity Committee» dalaman Polymarket.
Semakan pada 2026: Hanya laporan media yang tersedia sehingga kini
Di sini, kekuatan bukti perlu dinyatakan dengan jelas. Kami hanya menemui laporan Reuters pada 27 Oktober 2026 dan petikan daripadanya—tiada siaran akhbar rasmi CFTC, arahan mahupun dokumen pengesahan rasmi lain yang dapat ditemui. Titik-titik utama laporan tersebut ialah:
- Semakan ini merupakan sebahagian daripada siasatan CFTC yang lebih luas yang telah bermula awal tahun 2026, dan bukan tindakan penguatkuasaan baru;
- Fokus utama adalah untuk mengesahkan sama ada Polymarket melanggar syarat-syarat perjanjian penyelesaian 2022—samada pengenalpastian lokasi geografi berkesan, sama ada masih menjalankan pemasaran di Amerika Syarikat, dan samada prosedur onboarding pelanggan serta perlindungan pelanggan di bursa Amerika Syarikatnya memadai;
- CFTC, Polymarket dan Jabatan Keadilan AS (DOJ) semuanya enggan mengulas;
- Laporan itu turut menegaskan: «an investigation by itself does not necessarily indicate wrongdoing»—siasatan sendiri tidak semestinya bermaksud berlaku pelanggaran.
Terdapat satu garis masa yang sering diabaikan: pada 2024, CFTC pernah menyemak sama ada Polymarket mematuhi perjanjian penyelesaian, manakala DOJ juga menjalankan siasatan berkaitan; kedua-dua siasatan itu tamat pada Julai 2025 tanpa tuduhan dibuat; semasa tempoh itu, FBI pernah menggeledah rumah CEO Shayne Coplan pada November 2024. Maka, «disiasat» sudah berlaku sekali dalam kes ini—dan berakhir tanpa pendakwaan.
Status sah Polymarket hari ini: Stesen luar sempadan ≠ stesen Amerika Syarikat
Ini adalah aspek yang paling mudah dikelirukan—maka perlu dilihat secara berasingan:
- 21 Julai 2025: Polymarket mengumumkan pemerolehan QCEX dengan nilai USD 112 juta, termasuk bursa QCX, LLC (yang memiliki lesen CFTC) dan pusat pelikuidasan QC Clearing LLC.
- 9 Julai 2025: CFTC memberikan status «penunjukan pasaran kontrak» (DCM designation) kepada entiti Amerika Syarikatnya—maklumat ini dirujuk dalam dokumen mahkamah 2025.
- 25 November 2025: CFTC meluluskan Amended Order of Designation, yang membenarkan operasi secara «intermediated», iaitu melalui ejen komisen futur (FCM) untuk mengakses pelanggan Amerika Syarikat, dengan wajib mematuhi semua peraturan CEA/CFTC bagi DCM.
Jadi hari ini terdapat dua entiti berbeza: Polymarket luar sempadan (tidak dikawal selia oleh CFTC—ini yang sedang disiasat sama ada masih membuka akses kepada warganegara Amerika Syarikat) dan Polymarket US (memegang lesen DCM dan beroperasi melalui perantara FCM). Harga dan kedalaman pasaran untuk acara yang sama boleh berbeza antara kedua-dua platform—ini bukan pepijat, tetapi hasil daripada kewujudan dua sistem kawal selia yang berasingan.
Insiden Myriad: Apabila hak penyelesaian diambil alih, pasaran menjadi tidak sah
Peristiwa kedua ini lebih jelas menunjukkan «apa yang benar-benar menopang keberadaan pasaran ramalan». Menurut pelbagai laporan media (pautan asal laporan rasmi insiden Myriad tidak dapat kami peroleh):
- Masa: Serangan bermula pada 2026-10-26 pukul 06:07 UTC.
- Cara serangan: Dompet pentadbir (admin wallet) dalaman Myriad—yang digunakan secara automatik untuk mencipta dan menyelesaikan sebahagian pasaran—telah diceroboh. Penyerang menggunakan dompet ini untuk membeli posisi, mengisytiharkan posisi tersebut sebagai pemenang, kemudian mengumpul bayaran—bukan mencuri kekutan, tetapi mengubah keputusan secara langsung.
- Punca utama: Myriad mengaitkan pendedahan kunci dengan kelemahan dalam pustaka pihak ketiga tanpa nama, dan menyatakan bahawa pendedahan ini telah berlaku beberapa minggu sebelum insiden.
- Tindakan susulan: Membatalkan 10 pasaran; memberikan bayaran balik automatik kepada semua pemegang di kedua-dua belah pihak bagi pasaran terjejas berdasarkan «bahagian × harga terakhir sebelum serangan», dengan jumlah hadiah yang telah diterima daripada penyelesaian palsu ditolak daripada bayaran balik tersebut; dana berasal daripada «aset yang didapati semula + pasaran pool»; pengguna tidak perlu membuat permohonan—bayaran akan masuk secara automatik ke dompet kripto mereka.
- Contoh yang boleh disemak: Rekod BscScan menunjukkan satu transaksi admin menyelesaikan pasaran 105144 («OpenAI vs Anthropic IPO»), diikuti dengan pemindahan lebih kurang 11,609 USDT dari kontrak pasaran ke dompet tersebut, kemudian lebih kurang 11,715 USDT dijual dan dipindahkan ke alamat lain.
Perlu ditegaskan: Myriad mendakwa «penyerang tidak mengeluarkan sebarang dana dan semua dana telah didapati semula», tetapi The Defiant secara tegas menyatakan bahawa rekod on-chain tidak dapat mengesahkan dakwaan ini secara bebas—transaksi itu sendiri tidak membuktikan siapa yang mengawal alamat penerima. Selain itu, jumlah kerugian keseluruhan, bilangan pengguna terjejas, dan masa kelengkapan bayaran balik tidak diumumkan oleh pihak berkuasa.
Pelajaran teknikal daripada insiden ini lebih penting daripada jumlah wang yang terlibat: dalam pasaran ramalan, «siapa yang berhak mengisytiharkan keputusan» jauh lebih kritikal daripada «siapa yang boleh berdagang». Jika hak perdagangan dicuri, paling buruk hanya ada orang yang melakukan perdagangan awal; tetapi jika hak penyelesaian dicuri, keseluruhan pasaran menjadi tidak sah secara langsung.
Mekanisme penyelesaian: Sebenarnya anda sedang bertaruh pada «siapa yang akan mengisytiharkan keputusan»
Laluan penyelesaian berbeza antara platform—dan ini secara langsung menentukan tahap risiko anda:
- Polymarket (luar sempadan): Bergantung pada oracle optimistik UMA—hasil pertama kali dicadangkan, kemudian memasuki tempoh cabaran; jika timbul pertikaian, ia dinaik taraf ke arbitrase DVM UMA. Risikonya: jika cadangan salah dan tiada siapa yang membantah dalam tempoh cabaran, keputusan salah itu akan dianggap sah.
- Kalshi: Memegang lesen DCM daripada CFTC, dengan peraturan dan proses penyelesaian tertakluk kepada kerangka kawal selia persekutuan.
- Myriad: Kombinasi buku pesanan off-chain/on-chain, dengan medan
oracledalam API-nya; bagi pasaran yang «diselesaikan sendiri oleh Myriad», medan ini kosong—maksudnya platform boleh menyelesaikan pasaran secara autonomi—dan inilah titik lemah yang dieksploitasi dalam insiden ini.
Ada lagi lapisan bernama «ekonomi bahagian»: setiap bahagian pemenang dibayar 1 dolar AS, manakala pihak kalah menerima 0; harga itu sendiri merupakan kebarangkalian tersirat pasaran. Ini bermakna harga bukanlah nilai kebenaran kebarangkalian, tetapi hanya hasil undian berdasarkan wang oleh peserta; apabila kekutan rendah atau seseorang memiliki maklumat tidak umum, harga akan secara sistematik menyimpang.
Kawal selia pada 2026: Persekutuan mendorong, negeri melaksanakan, mahkamah berpecah
Inilah fakta struktural paling penting tahun ini—«memperoleh lesen CFTC» tidak bermakna operasi lancar di semua negeri:
- 2026-03-12: Jabatan Pengawasan Pasaran CFTC mengeluarkan Panduan Staf (Staff Advisory) mengenai senarai acara kontrak di bursa DCM (terutamanya kontrak sukan), dan pada hari yang sama mengeluarkan Notis Permohonan Pendapat Awam (ANPR).
- 2026-06-12: CFTC menerbitkan rancangan peraturan dalam «Federal Register» bertajuk «Prediction Markets; Public Interest Determinations» (RIN 3038-AF65, 91 FR 35806), yang bertujuan menetapkan jenis kontrak acara yang mungkin dianggap «bertentangan dengan kepentingan awam» sehingga tidak boleh disenaraikan atau dilikuidasikan, serta mentakrifkan konsep seperti «gaming»; tarikh akhir komen ialah 2026-07-27.
- Mahkamah Rayuan Litar Ketiga, 2026-04-06: Kes KalshiEX v. Flaherty (No. 25-1922) mengekalkan larangan sementara, dengan hujah bahawa Akta Pertukaran Komoditi (CEA) kemungkinan besar mengatasi undang-undang perjudian New Jersey.
- Mahkamah Rayuan Litar Kesembilan, 2026-08-28: Kes KalshiEX v. Assad (No. 25-7516) mengekalkan pembatalan larangan sementara, dengan hujah bahawa CEA kemungkinan besar tidak mengatasi undang-undang perjudian Nevada, kerana kontrak acara sukan mereka tidak termasuk dalam kategori «swaps», maka Nevada boleh terus melaksanakan undang-undangnya.
Dua mahkamah rayuan ini mencapai kesimpulan bertentangan—maksudnya produk yang sama sah di Negeri A tetapi mungkin dilarang di Negeri B—perbezaan wilayah tetap menjadi ketidakpastian terbesar pasaran ramalan pada 2026.
Enam risiko sebenar bagi pengguna biasa
- Penyelesaian pertikaian: Cadangan yang salah atau terlalu awal akan diselesaikan jika tiada siapa yang mencabar dalam tempoh cabaran. Mekanisme UMA Polymarket memberi anda hak untuk mencabar, tetapi anda perlu memantau pasaran secara aktif dan menyimpan margin.
- Pencerobohan kebenaran dalaman platform: Myriad membatalkan 10 pasaran dalam satu insiden. Walaupun janji bayaran balik penuh diberikan, anda menanggung kos masa serta risiko kredit berdasarkan “pernyataan syarikat bahawa aset telah didapati semula”.
- Risiko wilayah dan penguatkuasaan undang-undang: Mengakses platform luar sempadan melalui VPN sendiri boleh menimbulkan risiko penguatkuasaan undang-undang. Pada 23 April 2026, CFTC dan DOJ mengambil tindakan sivil/kejahatan selari terhadap Sarjan Gannon Ken Van Dyke dari Pasukan Khas Tentera Darat Amerika Syarikat, dengan mendakwa beliau menggunakan maklumat sulit mengenai “Operation Absolute Resolve” untuk membeli saham “Yes” bernilai kira-kira 33,000 dolar AS di Polymarket dan memperoleh keuntungan sekitar 409,881 dolar AS, serta menyembunyikan lokasinya menggunakan VPN (kes jenayah nombor 26 Cr. 156).
- Penghapusan pasaran mengikut negeri: Mahkamah Rayuan Kelapan telah membenarkan tindakan penguatkuasaan oleh Nevada terhadap kontrak sukan Kalshi; namun keputusan bertentangan wujud di negeri-negeri lain, maka akses ke platform ini boleh dibataskan secara berbeza mengikut negeri.
- Ketidakseimbangan maklumat dalaman: Kes Van Dyke menunjukkan bahawa individu yang memiliki maklumat bukan awam boleh memperoleh keuntungan secara stabil. Anda tidak berurusan dengan “pasaran kebarangkalian tulen”, tetapi dengan pasaran yang mengalami ketidakseimbangan maklumat.
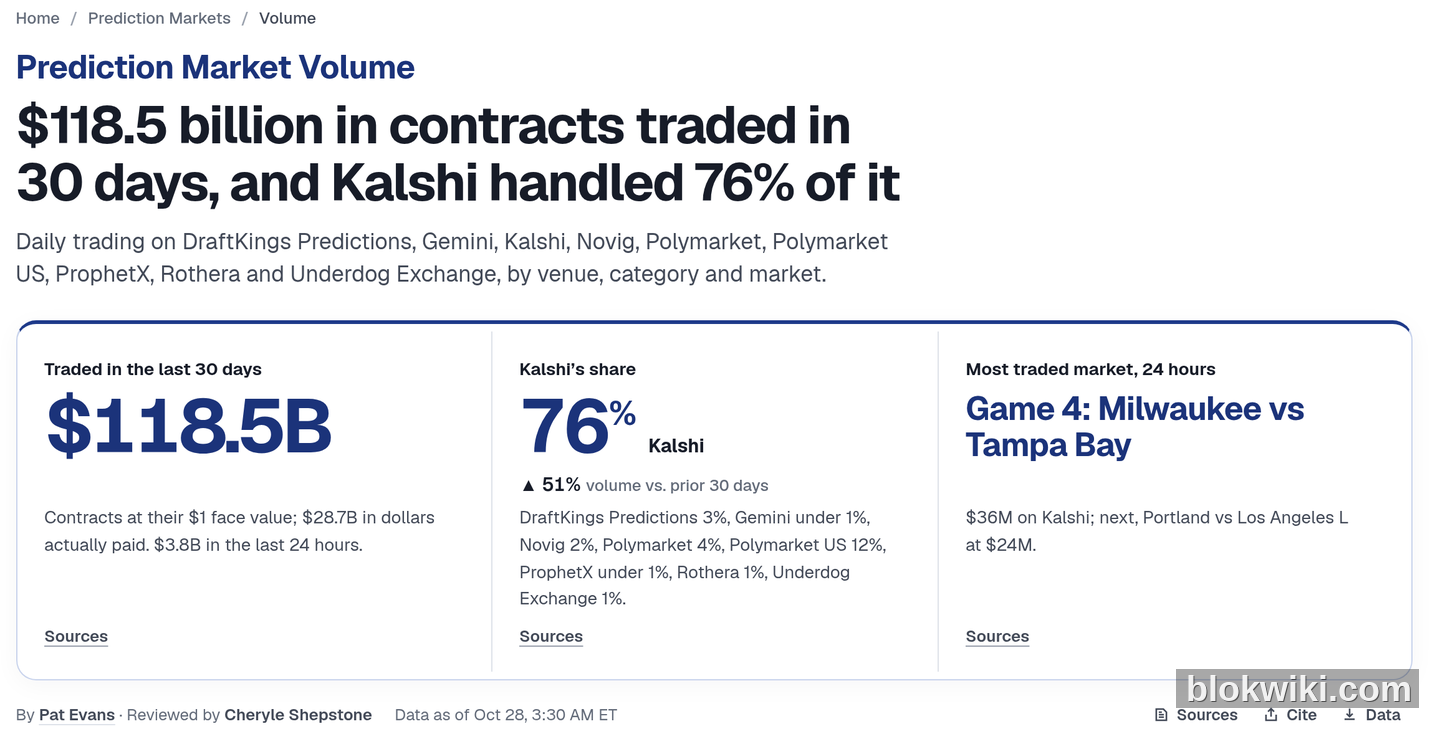
- Kepelbagaian kekutan: Laman Polymarket luar sempadan hanya menyumbang 4%, manakala Polymarket US menyumbang 12%; harga dan kedalaman bagi acara yang sama berbeza antara dua laman tersebut, dan arbitraj merentasi laman tidak tersedia kepada pengguna biasa.
Jika anda ingin membandingkan dengan data lain mengenai “jumlah penggunaan sebenar on-chain”, lihat Ejen AI membuat 138 juta pembayaran on-chain dalam setahun, yang menunjukkan skala sebenar panggilan x402; manakala dari sudut lain soalan “siapa yang menjalankan penyelesaian bagi aset?”, konsep derivatif kadar hash AI yang disebut dalam Ulasan pandangan Arthur Hayes 2026 pada dasarnya juga merupakan rekabentuk mekanisme penyelesaian dan penetapan harga baharu.
Soalan Lazim
Adakah Polymarket benar-benar sah secara undang-undang di Amerika Syarikat?
Perlu dibezakan mengikut entiti. Polymarket luar sempadan didenda 1.4 juta dolar AS pada tahun 2022 kerana menawarkan pilihan binari berasaskan acara kepada penduduk Amerika Syarikat tanpa pendaftaran, dan diarahkan berhenti memberikan akses kepada pasaran yang tidak patuh; manakala entiti berasingan Polymarket US memegang lesen DCM dan diluluskan oleh CFTC pada 25 November 2025 untuk beroperasi sebagai FCM. Sebelum menerima kesimpulan “Polymarket kini sah”, pastikan dahulu laman mana yang anda gunakan.
Adakah penyiasatan oleh CFTC bermaksud platform ini akan berada dalam masalah?
Tidak boleh membuat kesimpulan sedemikian. Penyiasatan kali ini adalah semakan kepatuhan terhadap “samanya dengan syarat penyelesaian 2022”, dan laporan jelas menyatakan bahawa penyiasatan bukan bermaksud pelanggaran; lebih lagi, siri penyiasatan serupa pada tahun 2024 (termasuk penyiasatan oleh DOJ) tamat pada Julai 2025 tanpa sebarang dakwaan. Bukti yang ada sehingga kini hanya berada pada tahap “laporan media”, dan CFTC belum mengesahkan secara rasmi.
Apa yang berlaku pada wang saya apabila 10 pasaran Myriad dibatalkan?
Mengikut kenyataan rasmi: pemegang saham dua hala bagi pasaran terjejas akan menerima bayaran balik automatik berdasarkan “jumlah saham × harga terakhir sebelum serangan”, dan hadiah yang telah ditarik akan ditolak daripada jumlah bayaran balik—tiada permohonan diperlukan. Namun, perhatikan tiga perkara: ① bayaran balik dikira berdasarkan harga sebelum serangan, bukan kos pembelian anda; ② dana berasal daripada “aset yang didapati semula + pasaran pool”, dan urutan pembayaran jika pool tidak mencukupi tidak diumumkan secara rasmi; ③ pernyataan “penyerang tidak mengeluarkan dana” tidak dapat disahkan secara bebas melalui rekod on-chain.
Mengapa hak penyelesaian lebih berbahaya daripada hak perdagangan?
Kerana jika hak perdagangan dicuri, maksimum yang berlaku ialah transaksi dilakukan pada harga yang salah; tetapi jika hak penyelesaian dicuri, bermakna platform boleh mengisytiharkan siapa pemenang secara langsung. Dalam insiden Myriad ini, dompet admin membeli posisi → mengisytiharkan diri sebagai pemenang → menuntut bayaran, semua dalam satu langkah. Ketika memilih platform, periksa dahulu laluan penyelesaiannya (oracle optimis, oracle luaran, atau penyelesaian sendiri oleh platform), barulah pertimbangkan yuran transaksi.
Adakah jumlah volum dagangan 118.5 bilion dolar AS itu benar?
Itu adalah nilai nominal kontrak, bukan jumlah wang tunai sebenar yang dipertaruhkan. Di halaman yang sama, jumlah tunai sebenar yang dibayar dalam 30 hari ialah 28.7 bilion dolar AS, manakala dalam 24 jam ialah 3.8 bilion dolar AS. Menggunakan nilai nominal sebagai aliran tunai akan membuncitkan saiz pasaran ini kira-kira 4 kali ganda.
Amaran risiko: Kontrak pasaran ramalan merupakan produk berisiko tinggi yang boleh menyebabkan kehilangan keseluruhan modal. Artikel ini tidak merupakan nasihat pelaburan. Maklumat mengenai penyiasatan CFTC pada 2026 dalam artikel ini hanya berdasarkan laporan media dan belum disahkan secara rasmi oleh pihak berkuasa kawal selia; jumlah kerugian keseluruhan, bilangan pengguna terjejas dan status pemulihan dana dalam insiden Myriad semuanya berdasarkan kenyataan pihak projek tanpa pengesahan bebas; data volum dagangan dalam sektor ini berasal daripada statistik pihak ketiga dan mungkin berbeza dalam takrifan (nilai nominal kontrak berbanding jumlah tunai sebenar yang dibayar). Pengiktirafan kebolehgunaan kontrak acara berbeza antara wilayah undang-undang; sila pastikan status undang-undang di wilayah anda dan kelulusan lesen platform sebelum menyertai.




