
bStocks Binance sebagai Jaminan: Token Saham Bukan Saham, Pasaran Saham Ditokenkan Hanya USD3.7 Bilion
Pada 28 Oktober 2026, Binance memasukkan lima bStocks baharu ke dalam senarai aset jaminan layak untuk Cross Margin, Portfolio Margin dan Portfolio Ma…
Pada 28 Oktober 2026, Binance mengumumkan penambahan 5 bStocks baharu (Bending Spoons, dua ETF SK Hynix berleverage 2x, GE Vernova, dan Applovin) ke dalam senarai aset colateral yang layak untuk Cross Margin, Portfolio Margin, dan Portfolio Margin Pro, serta membuka perdagangan margin untuk pasangan perdagangan berkaitan. Ini bukan pengumuman senarai aset biasa—ia bermakna «token saham» kali pertama digunakan oleh sebuah bursa besar sebagai aset colateral yang boleh dikenakan leverage.
Tetapi terdapat satu fakta penting yang diabaikan oleh hampir semua laporan berbahasa Cina: mengikut ayat dalam pengumuman rasmi Binance sendiri, bStocks «bukan saham atau syer»—ia adalah sijil yang mewakili instrumen kewangan, dan pemegangnya tidak memiliki secara langsung syer dalam syarikat tersenarai di bawahnya. Artikel ini menganalisis fenomena saham bertoken dengan tiga lapisan: struktur undang-undang sebenarnya, saiz pasaran sebenar pada tahun 2026, dan risiko tambahan yang timbul apabila saham bertoken digunakan sebagai colateral.
Terlebih dahulu, fahami sifat undang-undangnya: apa yang anda beli bukanlah saham
Inilah prasyarat untuk memahami keseluruhan sektor ini. Binance menyatakan secara terus dalam pengumuman bStocks: bStocks adalah «Sijil yang Mewakili Instrumen Kewangan Tertentu» (Bahagian 92 Jadual 1 FSMR), dan secara eksplisit menyatakan «bStocks bukan saham atau syer»; pemegang tidak memiliki secara langsung syer dalam syarikat tersenarai di bawahnya, dan bStocks juga tidak mewakili sebarang hubungan dengan penerbit aset dasar.
Struktur yang sama juga dapat dilihat pada pesaing:
- Robinhood Stock Tokens diterbitkan oleh Robinhood Assets (Jersey) Limited; dokumen rasmi menyatakan ia adalah «sekuriti hutang yang dibuat token», dan «tidak memberikan pelabur mana-mana hak undang-undang atau hak manfaat terhadap penerbit sekuriti asas tersebut».
- Ondo menggunakan jalan nota berstruktur; dokumen undang-undang secara eksplisit menyatakan token tidak akan muncul dalam daftar pemegang saham dan tidak memberikan hak mengundi; saluran Broadridge yang disediakannya hanya merupakan fungsi tata kelola untuk menyampaikan preferensi mengundi, bukan hak pemegang saham.
- xStocks (Backed) mempunyai sifat undang-undang sebagai sijil penjejak (tracker certificate), tanpa hak mengundi, manakala dividen disalurkan melalui mekanisme penyesuaian semula (rebasement).
Hanya dua jenis yang benar-benar «lebih dekat dengan pemilikan saham sebenar»:Dinari mendakwa mengekalkan hak ekonomi dan «mengundi apabila relevan»; manakala Backpack Securities membenarkan pemegang yang layak dan telah selesai mendaftar menukar token kepada syer sebenar melalui ACATS/DTCC—tetapi saluran ini hanya terbuka kepada segelintir orang sahaja.
Dengan kata lain, kebanyakan «token saham» di pasaran memberikan anda eksposur ekonomi, bukan ekuiti. Perbezaan ini hampir tidak dirasai ketika harga saham naik, tetapi menjadi sangat penting dalam situasi seperti muflis, pembayaran dividen, pengundian, atau tawaran pengambilalihan.
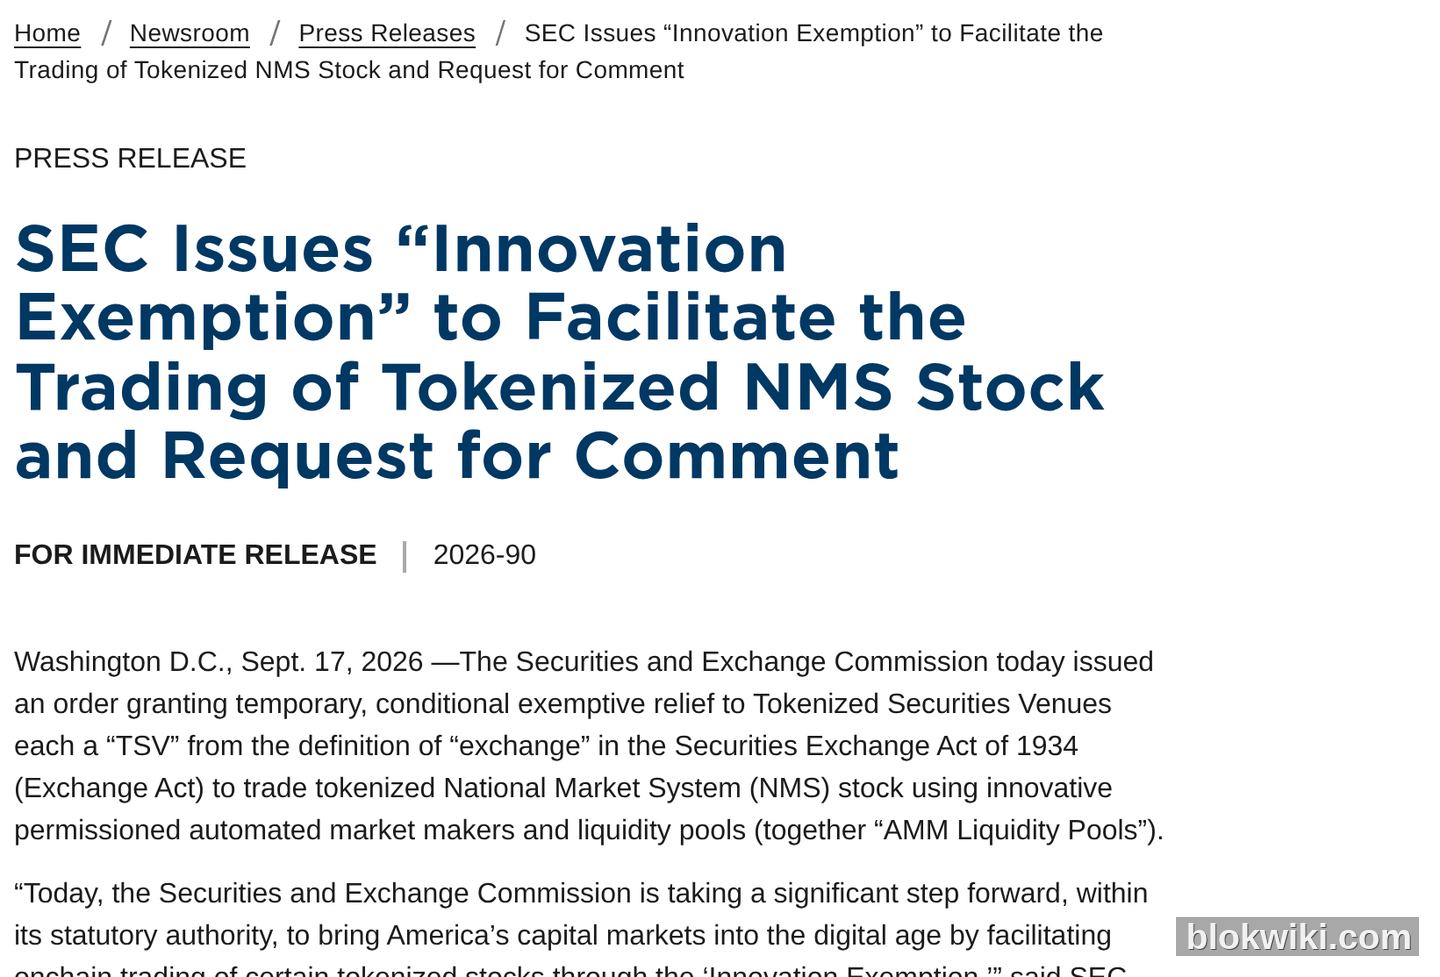
Di manakah tahap kawal selia pada tahun 2026?
Terdapat tiga titik jelas dalam perkembangan kawal selia di Amerika Syarikat pada tahun 2026—tetapi perlu diperhatikan bahawa tiada satu pun daripadanya merupakan kelulusan terhadap bStocks Binance:
- 28 Januari 2026: «Pernyataan Mengenai Sekuriti Bertoken» oleh Kakitangan SEC: Membahagikan sekuriti bertoken kepada dua kategori—«dipacu penerbit (issuer-sponsored)» dan «dipacu pihak ketiga (third party-sponsored)», serta secara eksplisit menyatakan bahawa sekuriti bertoken pihak ketiga «boleh atau tidak memberikan pemegang mana-mana hak sebagai pemegang sekuriti asas», dan pemegang juga mungkin menanggung risiko seperti muflis pihak ketiga. Perlu ditekankan: ini adalah pernyataan kakitangan, yang secara sendirinya «tidak mempunyai kuasa undang-undang atau kesan mengikat».
- 18 Ogos 2026: Rangka Peraturan «Peraturan Aset Kripto» (Nombor Siaran 33-11434 / 34-106150): Menyediakan dua jenis pengecualian pendaftaran bagi «kontrak pelaburan yang diliputi»—pengecualian sekali gus sebanyak 5 juta dolar AS (berlaku selama 4 tahun) dan pengecualian setiap 12 bulan sebanyak 75 juta dolar AS. Ini adalah rangka peraturan, bukan peraturan akhir, dengan tempoh komen awam selama 60 hari.
- 17 September 2026: «Pengecualian Inovasi» (Nombor Siaran 34-106402): Pengecualian sementara dan bersyarat yang mengeluarkan TSV daripada definisi «bursa», membenarkan perdagangan saham NMS bertoken; pengecualian ini tamat tempoh selepas 5 tahun dari tarikh penerbitannya dalam Federal Register, dan TSV mesti mengeluarkan notis awam sekurang-kurangnya 30 hari kalender sebelum tarikh tamat tempoh.
Syarat-syarat pengecualian ini cukup spesifik dan patut dikaji satu persatu, kerana ia secara tidak langsung menunjukkan kebimbangan utama regulator: had jumlah aset dasar dan volum dagangan; TSV mesti mengesahkan bahawa pemegang token mempunyai «hak dan keistimewaan yang sama» seperti pemegang saham NMS tradisional; bagi saham yang dibuat token oleh pihak ketiga yang tidak berkaitan, TSV mesti menghantar notis bertulis kepada penerbit aset dasar dan memberikan peluang untuk menentang; kontrak pintar mesti boleh diaudit, terbuka, dan dilaksanakan pada buku besar awam tanpa lesen; dan apabila saham asas ditangguhkan perdagangannya di bursa utama, TSV juga mesti menangguhkan perdagangan secara serentak.
Berdasarkan kemas kini halaman SEC pada 21 Oktober 2026, hanya tiga institusi yang telah mengemukakan pemberitahuan TSV: TSV LLC (23 September 2026), OKXICE TSV (4 Oktober 2026), dan Kephas Corporation d/b/a Perpetuals.com (14 Oktober 2026). SEC secara jelas menyatakan bahawa «inclusion does not mean» institusi-institusi ini memenuhi definisi TSV atau syarat pengecualian.
Sementara itu, bStocks mengambil pendekatan yang sama sekali berbeza: ia ditawarkan melalui Prospectus yang Diluluskan oleh ADGM (Abu Dhabi Global Market), dengan pengumuman yang menyatakan secara eksplisit «are not offered in any other jurisdiction», serta «not offered, sold, distributed, made available, or accessible in the United States or to, or for the account or benefit of, U.S. persons»; selain itu, tawaran ini juga tidak didaftarkan di bawah Akta Sekuriti 1933 dan undang-undang sekuriti negeri-negeri di Amerika Syarikat.
Apabila Digunakan sebagai Jaminan: Kadar Diskaun Adalah Penentuan Harga Risiko yang Sebenar
Butiran teknikal dalam pengumuman kali ini jauh lebih penting daripada sekadar «penambahan lima aset baru»:
- Hanya diterima dalam tiga sistem margin: Cross Margin, Portfolio Margin, dan Portfolio Margin Pro. Pengumuman juga menegaskan bahawa «Borrowing is not currently supported»—maksudnya, pinjaman menggunakan aset ini belum dibenarkan.
- Ada syarat kelayakan masuk: Pengguna Regular, VIP 1, dan VIP 2 mesti terlebih dahulu melengkapkan soal selidik penilaian kesesuaian (suitability assessment questionnaire).
- Apa yang berlaku semasa pasaran saham AS ditutup? Menurut laporan media, harga indeks akan dibekukan pada waktu penutupan pasaran saham AS, dan nilai jaminan akan dikenakan diskaun. Butiran ini diperoleh melalui laporan media; kami tidak dapat memperoleh salinan asal Panduan Kawalan Risiko Jaminan bStocks Margin dari Binance.
- Kadar diskaun (haircut): hanya angka sekunder yang tersedia. Menurut laporan The Defiant, nisbah jaminan (collateral ratio) untuk Cross Margin dan Portfolio Margin adalah sekitar 50%, iaitu nilai pasaran $10 hanya dikira sebagai sekitar $5 untuk tujuan margin; Portfolio Margin Pro pula mempunyai jadual kadar diskaun berperingkat. Angka ini tidak dapat disahkan di laman rasmi Binance dan harus dirujuk hanya sebagai nilai panduan.
Nilai 50% ini sendiri merupakan bentuk penentuan harga risiko: bursa menilai keselamatan jaminan token saham jauh lebih rendah berbanding tunai dan stablecoin utama. Sebagai perbandingan, Aave V4 di Base menerima tujuh token saham yang ditokenkan oleh Coinbase sebagai jaminan USDC, dengan faktor jaminan (collateral factor) yang diberikan oleh LlamaRisk sebanyak 65%–79%, dan had jaminan awal sekitar 29 juta dolar AS—walaupun sama-sama dikenakan diskaun, kedua-dua kes ini menunjukkan bahawa aset jenis ini dianggap sebagai jaminan berisiko tinggi.
Terdapat satu mekanisme yang sering diabaikan: token saham diperdagangkan 24/7, tetapi saham AS yang mendasarinya tidak. Semasa hujung minggu dan waktu pasaran saham AS ditutup, perdagangan token tetap berlangsung, dengan harga ditentukan oleh permintaan dan penawaran on-chain, sehingga boleh timbul premi atau diskaun berbanding harga saham sebenar. Satu kajian Bank Pusat Finland pada 2026 (berdasarkan sampel dari Julai 2025 hingga Mei 2026) menyatakan bahawa harga token Ondo—yang dibuka bersamaan dengan waktu pembukaan pasaran saham AS—lebih dekat dengan nilai aset bersihnya, manakala produk 24/7 mengalami perluasan premi/discount semasa waktu pasaran ditutup akibat penetapan harga berdasarkan permintaan dan penawaran dalam ekosistem kripto. Bagi jaminan, ini bermaksud paras margin anda boleh berubah secara pasif semasa hujung minggu.
Saiz Sebenar pada 2026: Sekitar 3.7 bilion dolar AS, Bukan «Beberapa Trilion»
Aspek yang paling kerap dibesar-besarkan dalam segmen ini ialah saiz pasaran. Berdasarkan halaman Tokenized Stocks di RWA.xyz (snapshot sebenar pada 28 Oktober 2026):
| Indikator | Nilai | Keterangan Skop |
|---|---|---|
| Distributed Value | Sekitar 3.74 bilion dolar AS | Nilai token yang dikeluarkan secara native on-chain; meningkat 1779% berbanding 30 hari lepas |
| Jumlah Pindahan 30 Hari | Sekitar 10.14 bilion dolar AS | Jumlah pindahan on-chain, bukan saiz kedudukan |
| Pemegang | 4.51 juta | Meningkat 12.14% berbanding 30 hari lepas |
| Alamat Aktif Bulanan | 2.12 juta | Turun 39.68% berbanding 30 hari lepas |
Perhatikan ketidakselarasan antara «peningkatan pemegang» dan «penurunan alamat aktif»: jumlah pemegang baru meningkat, tetapi bilangan orang yang benar-benar beroperasi di atas rantai berkurangan—ini menunjukkan bahawa sebahagian besar pembeli hanya menyimpan tanpa melakukan aktiviti lanjut, lebih mirip strategi «beli dan pegang», bukan perdagangan frekuensi tinggi.
Taburan platform (snapshot pada 21 Oktober 2026, tarikh berbeza daripada jumlah keseluruhan di atas, hanya untuk tujuan perbandingan susunan): bStocks sekitar 1.2 bilion dolar AS, Ondo sekitar 885 juta dolar AS, xStocks sekitar 596 juta dolar AS, Securitize sekitar 309 juta dolar AS, Robinhood sekitar 145 juta dolar AS, Dinari sekitar 11.5 juta dolar AS.
Tetapi anda mesti memperhatikan skop data ini: 3.74 bilion dolar AS adalah «distributed value» token yang dikeluarkan secara native on-chain, dan bukan nilai pasaran saham dasar yang diwakili token ini, juga bukan jumlah perdagangan terkumpul. Mana-mana klaim bahawa «pasaran token saham telah mencapai skala trilion dolar AS» sama ada memasukkan nilai pasaran saham dasar, atau keliru menganggap jumlah pindahan terkumpul sebagai jumlah stok. Selain itu, perhatikan bahawa angka dalam jadual ini dikemaskini setiap hari—dalam tempoh sebulan yang sama, nilai ini pernah dilaporkan sebagai 3.42 bilion dolar AS dan 3.74 bilion dolar AS.
Lima Risiko Sebenar, Setiap Satu Disertai Sumber
- Tiada hak pemegang saham. Dokumen rasmi bStocks, Robinhood, Ondo dan xStocks semua mengakui perkara ini secara terus. Dividen biasanya dikirim melalui penyesuaian semula (rebase) atau pelaburan semula, tetapi hak mengundi, hak mendapatkan maklumat sebagai pemegang saham, dan hak menyertai tawaran pembelian (tender offer) secara amnya tidak wujud.
- Risiko kredit/kebankrapan penerbit dan pihak penjagaan. Pernyataan SEC bertarikh 2026-01-28 dengan jelas menyatakan bahawa pemegang sekuriti yang ditokenkan oleh pihak ketiga «mungkin terdedah kepada risiko berkaitan pihak ketiga tersebut, seperti kebankrapan, yang mana pemegang sekuriti asas tidak semestinya terdedah».
- Jaminan boleh digantikan. Kajian sekunder merujuk halaman risiko Kraken/Bybit yang menyatakan jaminan xStocks «tidak semestinya merupakan saham asas pada semua masa», dan aset layak lain (termasuk tunai) boleh digunakan sebagai pengganti; akibatnya, pemegang menanggung risiko kredit dan kemampuan bayar balik daripada pihak Backed. Kami tidak dapat mengesahkan pernyataan ini dengan teks asal daripada bursa.
- Kekutan sangat tertumpu. Menurut analisis sekunder, isipadu dagangan tunai saham yang ditokenkan di rantai (on-chain) tertumpu pada beberapa aset utama seperti TSLAx, NVDAx dan CRCLx, manakala aset berketepian panjang (long-tail) mengalami gelinciran yang besar; Solana pada Mei 2026 menyumbang kira-kira 97% daripada jumlah isipadu dagangan tunai saham yang ditokenkan di rantai.
- «Token saham palsu» akan mencecah sifar. Pada Mei 2026, Anthropic dan OpenAI masing-masing mengeluarkan kenyataan bahawa pemindahan hak milik tanpa kelulusan bertulis syarikat (termasuk dalam bentuk SPV atau tokenisasi) adalah tidak sah atau tidak dibenarkan; token Anthropic/OpenAI daripada PreStocks jatuh kira-kira 34%–46% dalam tempoh beberapa hari, dengan nilai tersirat token Anthropic mencapai lebih daripada 1.3 trilion dolar AS—sedangkan saiz aset sebenar hanya kira-kira 23 juta dolar AS, dan laporan bukti yang dijanjikan juga tidak pernah dikeluarkan. (Maklumat di atas berdasarkan laporan sekunder; kami tidak memperoleh teks asal kenyataan rasmi.)
Sebelum itu setahun lagi, pada Julai 2025, akaun X rasmi OpenAI secara terbuka menyatakan «These 'OpenAI tokens' are not OpenAI equity. We did not partner with Robinhood, were not involved in this, and do not endorse it», menafikan secara langsung token saham OpenAI yang diberikan secara percuma oleh Robinhood kepada pengguna di Eropah ketika itu. Jenis «penafian awam oleh penerbit» ini merupakan contoh black swan paling lazim bagi saham swasta yang ditokenkan.
Soalan Lazim
Bolehkah bStocks ditukar kepada saham sebenar?
Laman web rasmi menyatakan sokongan pertukaran 1:1 kepada saham asas, tetapi pengumuman Binance turut menekankan bahawa bStocks adalah «Certificates» dan «not stocks or shares», serta pemegang tidak memiliki saham asas secara langsung. Dengan kata lain, «boleh ditukar» adalah janji produk, bukan sama dengan anda memiliki hak ekuiti. Kes terbuka yang benar-benar berjaya menebus saham sebenar hanyalah Backpack Securities—dan hanya terhad kepada pemegang layak yang telah selesai mendaftar.
Adakah pembelian bStocks memberi dividen?
Mengikut keterangan rasmi, dividen dilaksanakan melalui pelaburan semula (dividends reinvested), bukan pembayaran tunai ke akaun anda. Ini bermakna anda tidak akan melihat rekod «dividen masuk» di rantai, dan pulangan anda tercermin dalam penyesuaian bilangan token atau nilai aset bersih (NAV).
Mengapa bursa hanya mengira nilai jaminan pada kadar 50%?
Kerana token saham mempunyai tiga risiko tambahan yang tidak dimiliki saham biasa: kredit penerbit, perdagangan 24/7 yang tidak selari dengan jam pasaran saham asas, dan kekutan yang tertumpu pada sedikit aset. Diskaun ini adalah cara bursa menilai risiko-risiko tersebut, sekaligus amaran kepada anda—aset yang diminta dikira separuh harga tidak sesuai dijadikan sumber margin utama.
Bolehkah pengguna dari daratan China atau Amerika Syarikat menggunakannya?
Pengumuman dengan jelas menyatakan bahawa bStocks tidak ditawarkan kepada warganegara Amerika Syarikat («not offered... in the United States or to, or for the account or benefit of, U.S. persons»), dan hanya disediakan kepada pengguna layak di «permitted jurisdictions» melalui Prospektus Diluluskan ADGM dalam bentuk pasaran sekunder, serta menyatakan produk ini «not available to users in restricted regions». Senarai negara spesifik tidak diumumkan secara rasmi, maka tidak dapat disahkan satu persatu.
Adakah Exemption Inovasi SEC sama dengan kelulusan penuh?
Bukan. Ia adalah pengecualian sementara dan bersyarat, yang khusus diperuntukkan kepada «platform perdagangan saham NMS yang ditokenkan», berkuat kuasa selama 5 tahun bermula dari tarikh pengumuman dalam Federal Register, dan disertai syarat ketat seperti pemberitahuan penerbit, kesetaraan hak, dan penyelarasan penghentian perdagangan; sehingga 2026-10-21, hanya 3 syarikat yang telah mengemukakan pemberitahuan TSV, dan SEC secara eksplisit menyatakan bahawa «included» tidak bermakna patuh. Ini adalah dua laluan kawal selia yang berbeza sepenuhnya daripada bStocks Binance.
Untuk memahami bagaimana «tokenisasi» diterapkan dalam kategori aset lain, anda boleh membandingkannya dengan produk institusi tradisional seperti permohonan ETF Bitcoin «perlindungan ke bawah» oleh BlackRock, serta ulasan semula pandangan Arthur Hayes 2026 mengenai «sekuritisasi aset AI»—kedua-duanya menjawab soalan yang sama: Apakah yang benar-benar berubah—dan tidak berubah—apabila aset dunia nyata dipindahkan ke rantai?
Amaran risiko: Harga aset kripto sangat tidak stabil dan anda mungkin kehilangan seluruh modal anda; artikel ini tidak merupakan nasihat pelaburan. Sifat undang-undang token saham seperti bStocks adalah sijil atau instrumen hutang, bukan sama dengan saham syarikat tersenarai, dan pemegang biasanya tidak menikmati hak pemegang saham; nilainya bergantung kepada keupayaan penerbit dan pihak penjagaan untuk memenuhi komitmen, serta mengandungi risiko seperti kebankrapan penerbit, penggantian jaminan, dan penyimpangan harga semasa tempoh pasaran ditutup. Nombor seperti «kadar jaminan 50%» dalam artikel ini diambil daripada laporan media dan tidak dapat disahkan dalam dokumen rasmi penerbit; status kawal selia dan ketersediaan produk mestilah dirujuk kepada pengumuman rasmi penerbit dan teks asal badan kawal selia. Sebarang penggunaan token saham sebagai margin berisiko tinggi terhadap penutupan paksa akibat pergerakan harga.




