Colapso de LUNA: la stablecoin algorítmica de 40 000 millones se evaporó en 5 días; Do Kwon, condenado a 15 años
En mayo de 2022, el ecosistema Terra —con una capitalización superior a los 40 000 millones de dólares— pasó del desanclaje de UST al colapso total de…
En mayo de 2022 tuvo lugar el colapso más grande de un solo proyecto en la historia de las criptomonedas: el ecosistema Terra, cuya capitalización de mercado llegó a superar los 40 000 millones de dólares estadounidenses, pasó de desanclar su stablecoin UST al valor cero de su token nativo LUNA en menos de una semana. Más de un millón de inversores perdieron todas sus inversiones, y el efecto dominó posterior arrastró a instituciones como Celsius y Three Arrows Capital. Tres años y medio después, el 11 de diciembre de 2025, su fundador Do Kwon fue condenado a 15 años de prisión en un tribunal federal de Nueva York; la fiscalía había solicitado 12 años, pero el juez consideró esa pena demasiado leve y añadió tres años por su cuenta.
Primero la conclusión: esto no fue un «ataque», sino una trampa inherente al propio mecanismo
Muchos interpretan el colapso de LUNA como una «emboscada de Wall Street», pero dicha emboscada fue solo la chispa inicial. La verdadera causa de muerte estaba escrita en su mecanismo: UST no es una stablecoin respaldada por reservas en dólares estadounidenses, como USDT, sino una «stablecoin algorítmica»: no tiene ningún activo como garantía, y mantiene su precio de 1 dólar estadounidense únicamente mediante un sistema de arbitraje de acuñación:
- Cualquiera puede intercambiar 1 UST por LUNA equivalente a 1 dólar estadounidense (destruyendo UST y acuñando LUNA);
- Y viceversa: puede intercambiar LUNA equivalente a 1 dólar estadounidense por 1 UST (destruyendo LUNA y acuñando UST).
Cuando UST cotiza por encima de 1 dólar estadounidense, los árbitros acuñan UST y lo venden para bajar el precio; cuando cotiza por debajo, compran UST para cambiarlo por LUNA y venderla, así sostienen el precio. Este mecanismo depende de una premisa implícita: LUNA debe tener siempre compradores dispuestos. Una vez que el mercado pierde confianza en LUNA, el canje de UST genera cantidades masivas de LUNA; esa avalancha de LUNA hunde aún más su precio, y ese precio más bajo impulsa nuevas oleadas de canjes que acuñan aún más LUNA: esta es la llamada «espiral de la muerte».
¿Cómo se construyó el imperio? (2018–2022)
En 2018, Do Kwon y Daniel Shin fundaron Terraform Labs en Corea del Sur. Do Kwon, graduado en informática de Stanford, era famoso en Twitter por sus declaraciones provocadoras y llegó a burlarse públicamente de profesionales que cuestionaban las stablecoins algorítmicas diciendo: «No debato con los pobres» (I don't debate the poor).
El producto central del ecosistema Terra fue UST, lanzado en septiembre de 2020. Pero lo que realmente catapultó a UST a la cima fue el protocolo Anchor: depositar UST en Anchor ofrecía una rentabilidad anual de aproximadamente el 20 %. Cabe destacar que este rendimiento no provenía del mercado crediticio de forma natural, sino que gran parte era subsidiado por fondos recaudados por el equipo del proyecto.
Un rendimiento «sin riesgo» del 20 % resultaba irresistible para el público general. En su punto máximo, Anchor tenía bloqueados unos 14 000 millones de UST, lo que representaba cerca del 70 % del suministro en circulación de UST. Es decir, la mayor parte de la demanda de UST dependía directamente de esos rendimientos subsidiados. En abril de 2022, el precio de LUNA alcanzó un máximo histórico de aproximadamente 119 dólares estadounidenses, superando los 40 000 millones de dólares estadounidenses de capitalización de mercado y colocándose entre los cinco activos cripto más valiosos.
De cero en cinco días: cronología de la espiral de la muerte
- 7 de mayo: grandes ventas simultáneas en el pool de liquidez de UST en Curve hicieron que UST se desanclara ligeramente hasta aproximadamente 0,98 dólares estadounidenses, y la comunidad comenzó a alertarse;
- 8 de mayo: el pánico se extendió y los depósitos en Anchor empezaron a retirarse en masa, con salidas de varios miles de millones de UST en un solo día;
- 9 de mayo: UST cayó brevemente por debajo de los 0,7 dólares estadounidenses, pero recuperó algo de estabilidad; entonces la LFG (Luna Foundation Guard) anunció que usaría sus reservas de Bitcoin para sostener el precio, y Do Kwon tuiteó: «Estamos desplegando más capital para estabilizar la situación»;
- 10–11 de mayo: el mecanismo de arbitraje entró en acción a toda velocidad: cada UST canjeado generó nueva LUNA; la oferta en circulación de LUNA pasó de unos 350 millones a varios billones en cuestión de días, y su precio se desplomó desde decenas de dólares hasta cifras con múltiples decimales;
- 13 de mayo: principales exchanges como Binance eliminaron los pares de cotización LUNA/UST, la blockchain de Terra se detuvo dos veces y LUNA quedó efectivamente en cero.
Desde el desanclaje hasta el valor cero transcurrieron menos de siete días, y se evaporaron más de 40 000 millones de dólares estadounidenses de capitalización de mercado. Algunos usuarios publicaron en foros que habían perdido todos sus ahorros destinados a comprar una vivienda; aparecieron mensajes de inversores de varios países buscando ayuda psicológica tras intentos de suicidio, y en Corea del Sur se activó una línea de asistencia psicológica especial para inversores en LUNA.
¿Por qué 80 000 bitcoins no pudieron salvar el mercado?
A principios de 2022, el ecosistema Terra creó la LFG (Luna Foundation Guard) y anunció públicamente la compra de unos 80 000 bitcoins (con un valor entonces de unos 3 000 millones de dólares estadounidenses), presentándolos como las «reservas de divisas» de UST. Esta medida fue celebrada por la comunidad como prueba de que UST contaba con activos reales detrás.
Pero cuando ocurrió el desanclaje en mayo, dichas reservas resultaron insignificantes ante la ola de canjes: la presión de venta diaria durante la ventana crítica ascendía a miles de millones de dólares estadounidenses, y los 3 000 millones se agotaron en pocos días. Peor aún: la utilización de las reservas careció totalmente de transparencia. Un análisis on-chain posterior reveló que la mayor parte de los BTC fueron transferidos o vendidos durante el pánico, y sus destinos exactos aún hoy no están completamente claros. Así, la promesa de «tener reservas en Bitcoin» —que debía tranquilizar al mercado— terminó convirtiéndose en el golpe final para la confianza: la venta de BTC para sostener UST también arrastró negativamente al resto del mercado.
Efecto dominó: la primera ficha que cayó
El colapso de LUNA no fue un evento aislado: detonó directamente el invierno cripto de 2022:
- Celsius: en junio de 2022 congeló los retiros de sus usuarios y luego declaró bancarrota;
- Three Arrows Capital (3AC): este fondo de cobertura, que gestionaba cientos de millones de dólares, tenía una posición muy concentrada en LUNA; tras sufrir pérdidas catastróficas, declaró bancarrota en julio de 2022, y su caída arrastró a una cadena de instituciones que le habían prestado dinero;
- Plataformas de préstamos como Voyager y BlockFi fueron cayendo una tras otra; esta última recibió el golpe definitivo con el colapso de FTX;
- En términos generales, Bitcoin cayó desde la zona de los 40 000 dólares estadounidenses hasta unos 16 000 dólares estadounidenses al cierre del año.
Al mirar hacia atrás, la ola de quiebras institucionales de la segunda mitad de 2022 tuvo su epicentro en LUNA. Esto difiere radicalmente de eventos como el colapso de Mt. Gox, donde una sola exchange fue hackeada: el fracaso de una stablecoin algorítmica afectó algo que toda la industria consideraba infraestructura crítica.
La huida y captura de Do Kwon
Antes y después del colapso, Do Kwon abandonó Corea del Sur rumbo a Singapur, y desde entonces su paradero se volvió incierto:
- 14 de septiembre de 2022: un tribunal surcoreano emitió una orden de arresto contra Do Kwon;
- 26 de septiembre de 2022: Interpol, a petición de Corea del Sur, emitió una notificación roja; asimismo, su permiso de residencia en Singapur fue cancelado. Durante ese período, escribió en Twitter: «No estoy huyendo; estoy cooperando plenamente con todas las comunicaciones»;
- Posteriormente viajó por países como Serbia;
- 23 de marzo de 2023: fue detenido en el aeropuerto de Podgorica (Montenegro) mientras intentaba embarcar hacia Dubái, al ser descubierto portando un pasaporte falso de Costa Rica; en su equipaje también se encontraron un pasaporte belga falso y varios portátiles;
- Montenegro lo condenó inicialmente a cuatro meses de prisión por falsificación de documentos. Luego comenzó una disputa entre Estados Unidos y Corea del Sur por su extradición, y el tribunal montenegrino cambió de postura varias veces entre ambos países, prolongando el proceso por más de un año;
- 31 de diciembre de 2024: Do Kwon fue finalmente entregado a las autoridades estadounidenses.
Sentencia: la fiscalía solicitó 12 años; el juez aumentó la pena a 15 años
El procedimiento judicial se desarrolló íntegramente en Estados Unidos:
- Enero de 2024: Terraform Labs presentó solicitud de protección concursal en Estados Unidos;
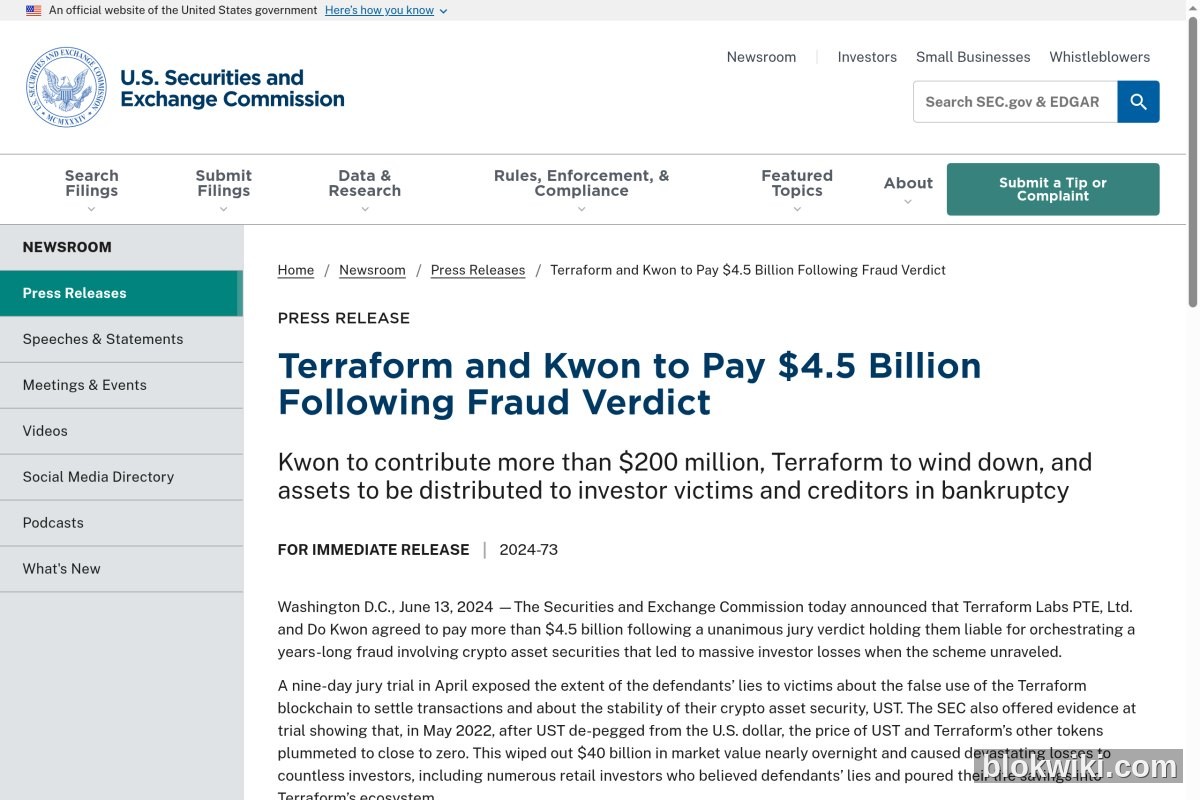
- Abril de 2024: comenzó el juicio civil ante la SEC; el jurado determinó que Do Kwon y Terraform Labs cometieron fraude, tras lo cual se alcanzó un acuerdo civil por aproximadamente 4500 millones de dólares;
- Agosto de 2025: Do Kwon reconoció su culpabilidad en los cargos de «conspiración para cometer fraude» y «fraude mediante medios telefónicos o electrónicos»;
- 11 de diciembre de 2025: el Tribunal Federal del Distrito Sur de Nueva York dictó sentencia. La fiscalía había solicitado 12 años de prisión, pero el juez instructor declaró en audiencia que, para un caso que causó pérdidas cercanas a los 40 000 millones de dólares y afectó a más de un millón de víctimas, esa pena era insuficiente. Finalmente, impuso una condena de 15 años de prisión y ordenó la confiscación de activos valorados en unos 19,3 millones de dólares.
De ser un usuario obsesivo de Twitter que afirmaba «no debatir con gente pobre», a aparecer ante el tribunal vestido con uniforme carcelario: todo transcurrió en apenas tres años y medio.
Tres lecciones dejadas por este caso
- La «estabilidad algorítmica» es una falacia circular. Una stablecoin que utiliza su propio token como contraparte funciona como tal en condiciones normales, pero se convierte en una máquina de doble desastre durante una corrida. Antes de evaluar cualquier stablecoin, formúlese esta pregunta clave: ¿con qué se respalda su conversión si pierde anclaje?
- No existe una rentabilidad anual «sin riesgo» del 20 %. Los rendimientos ofrecidos por Anchor provenían de subsidios directos de los desarrolladores del proyecto; al cesar dichos subsidios, el modelo reveló su naturaleza piramidal. Cualquier producto que prometa rendimientos excesivamente altos sin explicar claramente su origen está, de hecho, cobrando por el riesgo. Para identificar este tipo de estructuras, consulte la lista general en Los 10 fraudes más comunes que todo principiante en blockchain debe evitar;
- En el mundo de las criptomonedas no hay entidades «demasiado grandes para caer». Que una plataforma tenga 40 000 millones de dólares en capitalización de mercado, ocupe el quinto lugar del sector y cuente con el respaldo de instituciones destacadas no evitó que colapsara en solo cinco días. La gestión activa de posiciones y la custodia propia son las únicas defensas reales para los inversores minoristas: los fundamentos de la custodia propia están explicados en Cómo elegir una wallet y en Guía de seguridad para frases semilla y claves privadas.
Preguntas frecuentes
¿Cuál es la diferencia entre UST y USDT?
USDT (Tether) es una stablecoin respaldada por reservas: la empresa afirma mantener activos equivalentes en dólares estadounidenses por cada USDT emitido (la calidad real de dichas reservas ha sido objeto de controversia constante, pero al menos existe una lógica clara de respaldo). UST, en cambio, era una stablecoin algorítmica sin ningún tipo de reserva externa, cuyo precio dependía exclusivamente de la conversión bidireccional con LUNA. Al producirse la corrida, no había activos reales disponibles para su conversión: esa es precisamente la razón por la que UST se desplomó a cero en cinco días, mientras que USDT, aunque ha perdido anclaje en varias ocasiones, siempre ha logrado recuperarse.
¿Sigue existiendo el proyecto tras la caída de LUNA?
Formalmente, sí. Tras el colapso, la comunidad votó a favor del lanzamiento de una nueva cadena, cuyo token también se llama LUNA (conocido comúnmente como LUNA 2.0); el token original pasó a denominarse LUNC (Luna Classic). Sin embargo, la capitalización de mercado de ambos es solo una fracción mínima de sus máximos históricos, Do Kwon no participa en la nueva cadena y su ecosistema ya no guarda ninguna semejanza con el anterior. Considerar un «reinicio con el mismo equipo» como una oportunidad de recuperación equivale, prácticamente, a apostar otra vez.
Do Kwon fue condenado a 15 años: ¿recuperarán los afectados su dinero?
Es muy poco probable. Una sentencia penal resuelve únicamente la cuestión de la prisión, no la de la indemnización económica. En cuanto a la liquidación concursal de Terraform Labs y al acuerdo civil de 4500 millones de dólares, los pagos a los afectados figuran en una posición muy rezagada dentro del orden de preferencia de acreedores, y los activos ejecutables disponibles son insignificantes frente a las pérdidas totales de 40 000 millones de dólares. La realidad es que la mayoría de los inversores minoristas perderán su dinero de forma irreversible. Este patrón es común en casos similares, como los sufridos por las víctimas de la estafa de OneCoin o del rug pull de Squid Coin.
¿Siguen existiendo stablecoins algorítmicas hoy en día?
Sí, pero el consenso del sector ha cambiado radicalmente: el modelo puro de stablecoin algorítmica, sin garantías ni reservas, quedó prácticamente condenado a muerte tras el colapso de LUNA. Los proyectos supervivientes han migrado mayoritariamente hacia esquemas de garantía sobrecubierta (como DAI) o modelos mixtos de reservas. Asimismo, las autoridades regulatorias de diversos países han señalado expresamente a las stablecoins algorítmicas sin reservas como uno de sus principales objetivos de restricción. Por tanto, ante cualquier nueva propuesta de «stablecoin algorítmica» que prometa altos rendimientos, recuerde lo ocurrido durante aquella semana de mayo de 2022.
Advertencia de riesgo
Advertencia de riesgo: El precio de las criptomonedas es extremadamente volátil; mecanismos innovadores como las stablecoins algorítmicas pueden perder todo su valor en una semana, y tanto su negociación como su tenencia implican el riesgo de perder la totalidad del capital invertido. Este artículo tiene únicamente fines informativos y de divulgación histórica, y no constituye en modo alguno asesoramiento de inversión. La información sobre los casos citados se basa en comunicados oficiales públicos del Departamento de Justicia de Estados Unidos, el Tribunal Federal del Distrito Sur de Nueva York, la SEC, así como las autoridades judiciales de Corea del Sur y Montenegro; dicha información es válida hasta octubre de 2026. Antes de participar en cualquier proyecto, asegúrese de comprender claramente su fuente de conversión, su origen de rendimientos y el escenario más adverso posible.