Sự sụp đổ của LUNA: 40 tỷ USD về zero trong 5 ngày và bản án 15 năm dành cho Do Kwon
Tháng 5/2022, hệ sinh thái Terra — từng đạt vốn hóa hơn 40 tỷ USD — sụp đổ chỉ trong một tuần: từ việc UST mất neo đến LUNA về zero. Bong bóng được nu…
Tháng 5 năm 2022, sự sụp đổ lớn nhất trong lịch sử tiền mã hóa diễn ra: Hệ sinh thái Terra—từng đạt vốn hóa thị trường hơn 40 tỷ đô la Mỹ—sụp đổ chỉ trong chưa đầy một tuần, từ việc stablecoin UST mất neo giá đến token gốc LUNA về mức không đồng. Hơn một triệu nhà đầu tư mất trắng toàn bộ số tiền, và hiệu ứng dây chuyền sau đó kéo theo sự sụp đổ của Celsius, quỹ Three Arrows Capital (3AC) cùng hàng loạt tổ chức khác. Ba năm rưỡi sau, vào ngày 11 tháng 12 năm 2025, người sáng lập Do Kwon bị Tòa án Liên bang New York tuyên án 15 năm tù giam—công tố viên đề nghị mức án 12 năm, nhưng thẩm phán cho rằng quá nhẹ và tự tăng thêm ba năm.
Trước hết, kết luận: Đây không phải là «bị tấn công», mà là một bế tắc cố hữu trong cơ chế
Nhiều người hiểu sự sụp đổ của LUNA như một «cuộc tập kích của Phố Wall», nhưng thực tế, cuộc tập kích chỉ là ngòi nổ.Cái chết thực sự đã được viết sẵn trong cơ chế vận hành của nó: UST không phải loại stablecoin như USDT—có dự trữ bằng đô la Mỹ đằng sau—mà là một «stablecoin thuật toán». Nó không thế chấp bất kỳ tài sản nào, mà chỉ duy trì giá 1 đô la Mỹ nhờ một quy tắc đúc vàkinh doanh chênh lệch giá (arbitrage):
- Bất kỳ ai cũng có thể đổi 1 UST lấy lượng LUNA trị giá 1 đô la Mỹ (đốt UST, đúc LUNA);
- Ngược lại, cũng có thể dùng lượng LUNA trị giá 1 đô la Mỹ để đổi lấy 1 UST (đốt LUNA, đúc UST).
Khi UST cao hơn 1 đô la Mỹ, các nhàkinh doanh chênh lệch giá (arbitrageur) sẽ đúc UST rồi bán ra để kéo giá xuống; khi UST thấp hơn 1 đô la Mỹ, họ mua UST rồi đổi lấy LUNA để bán, từ đó đẩy giá lên. Cơ chế này chỉ hoạt động nếu có một điều kiện ngầm:LUNA luôn phải có người sẵn sàng mua vào. Một khi thị trường mất niềm tin vào LUNA, việc đổi UST sẽ tạo ra lượng LUNA khổng lồ; lượng LUNA dồi dào ấy khiến giá giảm sâu hơn; giá càng thấp thì vòng đổi tiếp theo lại đúc ra càng nhiều LUNA hơn—đây chính là «xoáy tử thần».
Đế chế được xây dựng như thế nào (2018–2022)
Năm 2018, Do Kwon và Daniel Shin thành lập Terraform Labs tại Hàn Quốc. Do Kwon tốt nghiệp ngành Khoa học Máy tính của Đại học Stanford, nổi tiếng trên Twitter vì phát ngôn ngạo mạn, từng công khai chế giễu những chuyên gia nghi ngờ stablecoin thuật toán: «Tôi không tranh luận với người nghèo» (I don't debate the poor).
Sản phẩm cốt lõi của hệ sinh thái Terra là UST, ra mắt tháng 9 năm 2020; còn yếu tố thực sự đưa UST lên đỉnh cao chính là giao thức Anchor: gửi UST vào Anchor, bạn nhận lãi suất hàng năm khoảng 20%—lưu ý rằng khoản lợi nhuận này không phát sinh tự nhiên từ thị trường cho vay, phần lớn là do dự trữ gọi vốn của dự án chi trả làm trợ cấp.
Mức lãi suất «không rủi ro» 20% là cám dỗ chết người đối với đại đa số người dùng. Vào thời điểm cao điểm, Anchor nắm giữ khoảng 14 tỷ UST, chiếm gần 70% nguồn cung lưu hành của UST. Nói cách khác, phần lớn nhu cầu đối với UST thực chất được duy trì bởi khoản trợ cấp lãi suất này. Tháng 4 năm 2022, giá LUNA đạt đỉnh lịch sử khoảng 119 đô la Mỹ, vốn hóa thị trường vượt 40 tỷ đô la Mỹ, lọt top năm tài sản mã hóa lớn nhất.
Năm ngày về mức không: Diễn biến xoáy tử thần
- Ngày 7 tháng 5: Hồ thanh khoản UST trên Curve bị xả khối lượng lớn liên tiếp, UST lệch nhẹ khỏi mức neo, rơi về vùng 0,98 đô la Mỹ; cộng đồng bắt đầu cảnh giác;
- Ngày 8 tháng 5: Hoảng loạn lan rộng, tiền gửi vào Anchor bắt đầu rút hàng loạt, chỉ trong một ngày đã có hàng tỷ UST rời đi;
- Ngày 9 tháng 5: UST từng tụt sâu dưới 0,7 đô la Mỹ rồi tạm ổn định trở lại; LFG (Luna Foundation Guard) tuyên bố sử dụng dự trữ Bitcoin để can thiệp hỗ trợ; Do Kwon đăng tweet: «Đang triển khai thêm nguồn vốn để ổn định tình hình»;
- Ngày 10–11 tháng 5: Cơ chếkinh doanh chênh lệch giá (arbitrage) hoạt động hết công suất—mỗi UST được đổi đều sinh ra một lượng LUNA mới; nguồn cung lưu hành của LUNA tăng vọt từ khoảng 350 triệu lênvài nghìn tỷ token chỉ trong vài ngày, giá từ mức vài chục đô la Mỹ lao thẳng xuống dưới dấu phẩy nhiều chữ số;
- Ngày 13 tháng 5: Các sàn giao dịch lớn như Binance hủy niêm yết cặp giao dịch LUNA/UST; blockchain Terra hai lần ngừng hoạt động; LUNA thực tế về mức không.
Từ lúc mất neo đến khi về mức không chưa đầy một tuần,hơn 40 tỷ đô la Mỹ vốn hóa thị trường bốc hơi. Có người đăng bài trên diễn đàn kể rằng đã mất sạch toàn bộ tiền dành dụm để mua nhà; nhiều quốc gia xuất hiện các bài đăng kêu cứu vì nhà đầu tư muốn tự tử; Hàn Quốc thậm chí mở đường dây nóng hỗ trợ tâm lý riêng cho nhà đầu tư LUNA.
Tại sao 80.000 Bitcoin dự trữ vẫn không cứu được thị trường
Đầu năm 2022, hệ sinh thái Terra thành lập LFG (Luna Foundation Guard), công bố mua khoảng 80.000 Bitcoin (giá trị lúc đó khoảng 3 tỷ đô la Mỹ) làm «dự trữ ngoại hối» cho UST. Việc này từng được cộng đồng coi là bằng chứng cho thấy UST có tài sản thực làm hậu thuẫn.
Nhưng khi xảy ra sự mất neo vào tháng 5, khoản dự trữ này trở nên quá nhỏ bé trước làn sóng đổi tiền ồ ạt: áp lực bán mỗi ngày trong giai đoạn can thiệp lên tới hàng tỷ đô la Mỹ, và 3 tỷ đô la dự trữ nhanh chóng cạn kiệt chỉ trong vài ngày. Thậm chí tệ hơn, việc sử dụng dự trữ cực kỳ thiếu minh bạch; phân tích trên chuỗi sau đó cho thấy phần lớn BTC đã bị chuyển hoặc bán tháo trong giai đoạn hoảng loạn, và hướng đi cụ thể của chúng đến nay vẫn chưa được làm rõ hoàn toàn. «Có dự trữ Bitcoin»—viên thuốc an thần từng khiến nhiều người yên tâm—cuối cùng lại trở thành đòn đánh cuối cùng phá vỡ niềm tin thị trường, vì việc bán BTC để can thiệp còn kéo cả thị trường tiền mã hóa chung đi xuống.
Hiệu ứng dây chuyền: Mảnh domino đầu tiên
Sự sụp đổ của LUNA không phải một sự kiện biệt lập—nó trực tiếp châm ngòi cho mùa đông tiền mã hóa năm 2022:
- Celsius: Tháng 6 năm 2022, đóng băng mọi yêu cầu rút tiền của người dùng, sau đó phá sản;
- Quỹ Three Arrows Capital (3AC): Quỹ phòng hộ từng quản lý hàng chục tỷ đô la Mỹ, đặt cược nặng vào LUNA; thua lỗ nghiêm trọng khiến quỹ tuyên bố phá sản vào tháng 7 năm 2022, và sự sụp đổ của nó lại kéo theo hàng loạt tổ chức đã cho nó vay tiền;
- Các nền tảng cho vay như Voyager, BlockFi lần lượt sụp đổ; BlockFi sau đó còn bị «đâm thêm một nhát» bởi vụ FTX;
- Ở cấp độ thị trường chung, Bitcoin giảm từ vùng 40.000 đô la Mỹ xuống còn khoảng 16.000 đô la Mỹ vào cuối năm.
Nhìn lại, làn sóng phá sản dây chuyền của các tổ chức trong nửa cuối năm 2022 có tâm chấn chính xác là LUNA. Điều này khác hẳn với sự kiện Mt. Gox—một sàn giao dịch đơn lẻ bị tấn công: stablecoin thuật toán sụp đổ là một thứ cơ sở hạ tầng mà toàn ngành từng coi là nền tảng đáng tin cậy.
Hành trình bỏ trốn và bị bắt của Do Kwon
Trước và sau sự sụp đổ, Do Kwon rời Hàn Quốc đến Singapore, rồi mất tích không để lại dấu vết:
- Ngày 14 tháng 9 năm 2022: Tòa án Hàn Quốc ra lệnh bắt giữ Do Kwon;
- Ngày 26 tháng 9 năm 2022: Tổ chức Cảnh sát Hình sự Quốc tế (Interpol) ban hành lệnh truy nã đỏ theo yêu cầu của Hàn Quốc; đồng thời, tư cách cư trú của ông tại Singapore cũng bị hủy bỏ. Trong giai đoạn này, ông còn đăng trên Twitter rằng: «Tôi không đang trốn chạy, và sẵn sàng hợp tác đầy đủ trong mọi cuộc trao đổi»;
- Sau đó, ông di chuyển qua nhiều nơi, trong đó có Serbia;
- Ngày 23 tháng 3 năm 2023: Ông bị bắt tại sân bay Podgorica (Montenegro) khi chuẩn bị lên chuyến bay đi Dubai, do sử dụng hộ chiếu Costa Rica giả; lực lượng chức năng còn tịch thu trong hành lý của ông một hộ chiếu Bỉ giả và nhiều máy tính xách tay;
- Montenegro trước tiên kết án ông 4 tháng tù vì tội làm giả giấy tờ tùy thân. Tiếp đó, Mỹ và Hàn Quốc tranh giành quyền dẫn độ; tòa án Montenegro liên tục thay đổi quyết định giữa hai nước, khiến quá trình kéo dài hơn một năm;
- Ngày 31 tháng 12 năm 2024: Do Kwon cuối cùng bị bàn giao cho cơ quan thực thi pháp luật Mỹ.
Bản án: Công tố viên đề nghị 12 năm tù, thẩm phán tăng lên 15 năm
Quy trình tố tụng được tiến hành toàn diện tại Mỹ:
- Tháng 1 năm 2024: Terraform Labs nộp đơn xin bảo hộ phá sản tại Mỹ;
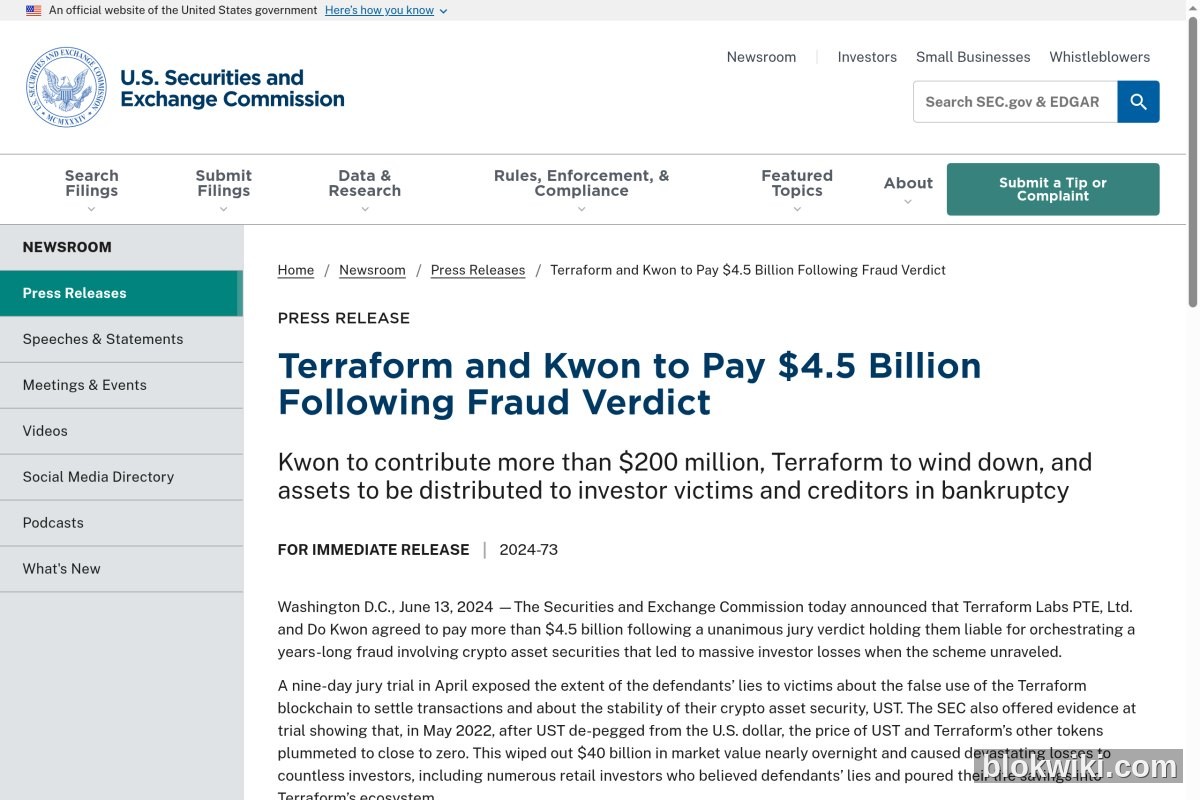
- Tháng 4 năm 2024: Vụ kiện dân sự do Ủy ban Chứng khoán Mỹ (SEC) khởi xướng được đưa ra xét xử; bồi thẩm đoàn tuyên bố Do Kwon và Terraform Labs phạm tội gian lận, sau đó hai bên đạt thỏa thuận hòa giải dân sự trị giá khoảng 4,5 tỷ đô la Mỹ;
- Tháng 8 năm 2025: Do Kwon thừa nhận tội âm mưu gian lận và gian lận qua phương tiện viễn thông;
- Ngày 11 tháng 12 năm 2025: Tòa án Liên bang Quận Nam New York tuyên án. Công tố viên đề nghị mức án 12 năm tù, nhưng thẩm phán chủ trì phiên tòa tuyên bố rằng đối với một vụ việc gây thiệt hại khoảng 40 tỷ đô la Mỹ, với hơn một triệu nạn nhân, thì 12 năm là quá nhẹ; cuối cùng, ông bị tuyên án 15 năm tù và bị tịch thu tài sản trị giá khoảng 19,3 triệu đô la Mỹ.
Từ một người nổi tiếng trên Twitter từng tuyên bố «không tranh luận với người nghèo», đến kẻ mặc áo tù nghe tuyên án — chỉ vỏn vẹn ba năm rưỡi.
Ba bài học để lại từ vụ án này
- «Ổn định thuật toán» là một vòng lập luận luẩn quẩn. Một stablecoin dựa vào token nội bộ làm đối thủ giao dịch thì bình thường là stablecoin, nhưng khi xảy ra đổ xô rút tiền lại trở thành cỗ máy «đánh hai lần». Khi đánh giá bất kỳ stablecoin nào, hãy đặt câu hỏi đầu tiên: «Khi mất neo, nó sẽ dùng gì để thanh toán?»
- Lãi suất «phi rủi ro» 20% mỗi năm là điều không tồn tại. Lợi tức từ Anchor đến từ trợ cấp của nhóm phát triển dự án; một khi trợ cấp chấm dứt, cấu trúc đó chính là mô hình Ponzi. Những sản phẩm hứa hẹn lợi nhuận cao một cách phi lý mà không rõ nguồn gốc, thì bản thân lợi nhuận ấy chính là giá phải trả cho rủi ro. Danh sách kiểm tra chung để nhận diện các cấu trúc như vậy, xem tại bài viết 10 trò lừa đảo phổ biến nhất mà người mới vào blockchain cần tránh;
- Trong thị trường tiền điện tử không tồn tại khái niệm «quá lớn để sụp đổ». Một dự án có vốn hóa 40 tỷ đô la Mỹ, nằm trong top 5 ngành, được nhiều tổ chức danh tiếng hậu thuẫn — nhưng vẫn có thể về zero chỉ trong 5 ngày. Quản lý vị thế và tự lưu ký là hai tuyến phòng thủ duy nhất dành cho nhà đầu tư nhỏ lẻ — các kỹ năng cơ bản về tự lưu ký được trình bày chi tiết trong bài Cách chọn ví điện tử và Hướng dẫn an toàn cho cụm từ khôi phục và khóa riêng.
Câu hỏi thường gặp
UST và USDT khác nhau ở điểm nào?
USDT (Tether) là stablecoin có tài sản đảm bảo: công ty khẳng định mỗi đồng USDT phát hành đều được hỗ trợ bởi tài sản tương đương bằng đô la Mỹ (chất lượng dự trữ luôn gây tranh cãi, nhưng ít nhất về mặt logic, vẫn có nguồn thanh toán rõ ràng). Còn UST là stablecoin thuật toán, hoàn toàn không có bất kỳ tài sản đảm bảo bên ngoài nào, mà chỉ duy trì giá thông qua cơ chế đổi chéo hai chiều với LUNA — khi xảy ra đổ xô rút tiền, không có tài sản thực để thanh toán, đây chính là lý do cốt lõi khiến UST sụp đổ về zero trong 5 ngày, trong khi USDT dù nhiều lần mất neo nhưng vẫn hồi phục ổn định.
Dự án LUNA còn tồn tại sau khi LUNA về zero không?
Về danh nghĩa thì vẫn còn. Sau vụ sụp đổ, cộng đồng đã biểu quyết khởi động lại một chuỗi mới, với token mới cũng mang tên LUNA (thường gọi là LUNA 2.0), còn token của chuỗi cũ được đổi tên thành LUNC (Luna Classic). Tuy nhiên, vốn hóa của cả hai đều chỉ còn một phần rất nhỏ so với mức đỉnh; Do Kwon không tham gia vào chuỗi mới, và hệ sinh thái đã hoàn toàn thay đổi. Việc coi «đội ngũ cũ tái khởi động» như một cơ hội gỡ gạc là gần như đặt cược thêm một lần nữa.
Do Kwon bị tuyên án 15 năm tù, vậy tiền của các nạn nhân có được hoàn lại không?
Khả năng rất thấp. Bản án hình sự chỉ giải quyết vấn đề «đi tù», chứ không giải quyết «bồi thường tiền»; khoản thanh toán bù trừ từ phá sản của Terraform Labs và khoản hòa giải dân sự 4,5 tỷ đô la Mỹ phải xếp sau hàng loạt chủ nợ khác, trong khi tài sản khả thi để thi hành án còn nhỏ hơn rất nhiều so với mức thiệt hại 40 tỷ đô la Mỹ. Thực tế là: phần lớn thiệt hại của nhà đầu tư nhỏ lẻ là vĩnh viễn. Đây cũng là đặc điểm chung của các vụ việc dạng này, giống như hoàn cảnh của nạn nhân trong vụ lừa đảo OneCoin hay vụ rug pull của Squid Token.
Hiện nay còn tồn tại stablecoin thuật toán không?
Có, nhưng quan điểm chung của ngành đã thay đổi: mô hình stablecoin hoàn toàn dựa vào thuật toán, không có tài sản đảm bảo, sau sự kiện LUNA gần như đã bị «kết án tử»; các dự án còn tồn tại chủ yếu chuyển sang mô hình đảm bảo vượt mức (ví dụ DAI) hoặc mô hình dự trữ hỗn hợp. Các cơ quan quản lý toàn cầu cũng đã liệt «stablecoin thuật toán không có dự trữ» vào danh sách đối tượng hạn chế trọng điểm. Vì vậy, mỗi khi thấy một «stablecoin thuật toán» mới ra mắt kèm lời quảng cáo lợi nhuận cao, hãy nhớ lại tuần lễ tháng 5 năm 2022.
Cảnh báo rủi ro
Cảnh báo rủi ro: Giá tiền điện tử biến động cực mạnh; các cơ chế đổi mới như stablecoin thuật toán có thể mất toàn bộ giá trị chỉ trong một tuần; cả giao dịch lẫn nắm giữ đều có thể dẫn đến mất trắng toàn bộ vốn. Bài viết này chỉ nhằm mục đích tổng kết lại sự kiện lịch sử và phổ biến kiến thức, không cấu thành bất kỳ lời khuyên đầu tư nào. Thông tin về vụ việc trong bài được lấy từ các thông báo công khai của Bộ Tư pháp Mỹ, Tòa án Liên bang Quận Nam New York, Ủy ban Chứng khoán Mỹ (SEC), cũng như các cơ quan tư pháp Hàn Quốc và Montenegro; tất cả thông tin được cập nhật đến tháng 10 năm 2026; trước khi tham gia bất kỳ dự án nào, bạn cần hiểu rõ nguồn thanh toán, nguồn lợi nhuận và kịch bản xấu nhất của nó.