LUNA崩壊の全貌:400億ドルが5日間でゼロに、ドゥ・クォン氏に禁錮15年
2022年5月、時価総額400億ドル超のテラ(Terra)エコシステムは、USTのペッグ喪失からLUNAの価値ゼロ化までわずか1週間で崩落した。アンカープロトコルによる年利20%の補助金収益が支えていたバブル、8万BTC相当の準備資産による介入失敗、供給量が3.5億枚から数兆枚へと膨張するデススパイ…
2022年5月、暗号資産史上最大規模の単一プロジェクト崩壊が発生しました。時価総額が一時期400億米ドルを超えていたテラ(Terra)エコシステムは、ステーブルコインUSTの1米ドルからのデペッグからネイティブトークンLUNAの価値ゼロ化まで、わずか1週間もかかりませんでした。100万人以上の投資家が全額損失を被り、その後の連鎖反応でセレサス(Celsius)やスリーアロー・キャピタル(Three Arrows Capital)など一連の機関が倒れました。それから3年半後の2025年12月11日、創設者ドゥ・クォン(Do Kwon、権道衡)氏はニューヨーク連邦地裁で15年の禁錮刑を言い渡されました——検察側は12年の求刑を申し立てましたが、裁判官は「軽すぎる」と判断し、自ら3年を追加しました。
まず結論から:これは「攻撃された」のではなく、メカニズムそのものが抱える致命的欠陥です
多くの人がLUNAの崩壊を「ウォールストリートによる狙撃」と理解していますが、実際には狙撃は単なる引き金にすぎません。真の死因は、そのメカニズム自体に書き込まれていました:USTはUSDTのように裏付けとして米ドル準備金を持つステーブルコインではなく、「アルゴリズム型ステーブルコイン」です——つまり、何らかの資産を担保にしておらず、1米ドルという価格を維持するために、単に「鋳造・アービトラージルール」だけに頼っているのです:
- 誰でも1枚のUSTを、価値1米ドル相当のLUNAと交換できます(USTをバーンし、LUNAを新規鋳造);
- 逆に、価値1米ドル相当のLUNAを1枚のUSTと交換することもできます(LUNAをバーンし、USTを新規鋳造)。
USTの価格が1米ドルより高くなると、アービトラージャーはUSTを新規鋳造して売却し、価格を押し下げます。一方、1米ドルより低くなると、アービトラージャーはUSTを買い、それをLUNAに交換して売却することで、価格を押し上げようとします。このメカニズムが成立するには、ある暗黙の前提が必要です:LUNAを常に誰かが買い取ってくれるという市場の信頼です。一度でも市場がLUNAへの信頼を失えば、USTの償還によって大量のLUNAが鋳造され、その大量LUNAの売り圧力で価格がさらに下落し、さらに下落した価格で次々とUSTが償還されて、また新たなLUNAが鋳造される——これが「デススパイラル(死亡螺旋)」です。
帝国はこうして築かれた(2018–2022年)
2018年、ドゥ・クォン氏とダニエル・シン氏が韓国でテラフォーム・ラボズ(Terraform Labs)を設立しました。ドゥ・クォン氏はスタンフォード大学コンピューターサイエンス学科の卒業生で、Twitter上で言動が極めて挑発的だったことで知られ、「アルゴリズム型ステーブルコインを疑う業界関係者とは、貧乏人と議論しない(I don't debate the poor)」と公言するほどでした。
テラエコシステムの核となる製品は2020年9月にローンチされたUSTですが、USTを真に頂点へと押し上げたのはアンカー(Anchor)プロトコルでした:USTをアンカーに預けると、年率約20%の利回りが得られました——ただし、この収益は貸出市場から自然に生まれたものではなく、大部分がプロジェクト側が資金調達で調達した資金による補填でした。
20%という「無リスク」収益は、一般ユーザーにとって致命的な魅力でした。ピーク時には、アンカー内にロックされたUSTは約140億枚に達し、USTの流通量の約7割を占めました。つまり、UST全体の需要の大部分は、補填された収益によって支えられていたのです。2022年4月、LUNAの価格は約119米ドルという歴史的高値を記録し、時価総額は400億米ドルを超え、暗号資産全体の上位5位以内にランクインしました。
5日間でゼロへ:デススパイラルのタイムライン
- 5月7日:Curve上のUST流動性プールで複数の大口売却が発生し、USTは一時的に0.98米ドル付近までデペッグ。コミュニティが警戒を始めました;
- 5月8日:パニックが拡大し、アンカーへの預入が一斉に流出。1日で数十億枚のUSTが流出しました;
- 5月9日:USTは一時的に0.7米ドルを下回った後、短時間で持ち直しましたが、LFG(ルナ・ファンデーション・ガード)はビットコイン準備を動員して価格を支えると発表。ドゥ・クォン氏は「さらなる資金を投入中。安定させます」とツイートしました;
- 5月10–11日:アービトラージメカニズムがフル稼働——償還される1枚のUSTごとに新しいLUNAが鋳造され、LUNAの流通量は約3.5億枚から数日で数兆枚へと爆増。価格は数十米ドルから小数点以下数桁まで暴落しました;
- 5月13日:バイナンス(Binance)などの主要取引所がLUNA/UST取引ペアの上場を停止。テラブロックチェーンは2度にわたり停止し、LUNAは事実上ゼロとなりました。
デペッグからゼロ化までわずか1週間弱で、400億米ドル超の時価総額が蒸発しました。掲示板には「住宅購入のための全貯金を失った」という投稿が寄せられ、複数の国で投資家の自殺未遂相談が相次ぎ、韓国ではLUNA投資家向けに心理的支援ホットラインが開設されました。
8万BTCの準備金が市場を救えなかった理由
2022年初頭、テラエコシステムはLFG(ルナ・ファンデーション・ガード)を設立し、約8万枚のビットコイン(当時の価値は約30億米ドル)をUSTの「外貨準備」として購入すると高調に発表しました。これは、コミュニティ内で「USTには現実の資産が裏付けられている」と信じられる根拠にもなりました。
しかし、5月のデペッグ発生後、この準備金は償還の波面前では焼け石に水でした:価格維持のための介入期間中、1日あたりの売り圧力は10億米ドル単位で発生しており、30億米ドルの準備金は数日で枯渇しました。さらに悪いことに、準備金の運用プロセスは極めて不透明で、後にオンチェーン分析により、大部分のBTCがパニック期間中に移転または売却されていたことが明らかになりましたが、具体的な資金の行方はいまだ完全には解明されていません。「ビットコイン準備がある」という安心材料は、最終的には市場の信頼をさらに崩す最後の一撃となりました——BTCの売却による価格下落が、全体の暗号資産市場にも悪影響を及ぼしたからです。
連鎖反応:最初のドミノ
LUNAの崩壊は孤立した出来事ではなく、2022年の暗号資産冬の時代を直接引き起こしました:
- セレサス(Celsius):2022年6月にユーザーの引き出しを凍結し、その後破産しました;
- スリーアロー・キャピタル(3AC):かつて100億米ドルを運用していたヘッジファンドで、LUNAに多額の投資をしていましたが、巨額の損失を出して2022年7月に破産を申請。その倒産は、3ACに資金を貸していた一連の機関をも巻き込みました;
- ボイジャー(Voyager)、ブロックファイ(BlockFi)などの貸付プラットフォームも相次いで倒産し、後者は後にFTX事件の余波で最終的に清算されました;
- 市場全体では、ビットコインは4万米ドル台から年末には約1.6万米ドルまで下落しました。
振り返れば、2022年下半期に起きた機関の連鎖的破綻の震源地はまさにLUNAでした。これはマウントゴックス事件のような「単一取引所がハッキングされた」ケースとは異なり——アルゴリズム型ステーブルコインの崩壊は、業界全体がインフラとして依存していたものを破滅させたのです。
ドゥ・クォン氏の逃亡と逮捕
崩壊前後、ドゥ・クォン氏は韓国を離れシンガポールへ向かい、その後は行方が不明となりました:
- 2022年9月14日:韓国の裁判所がド・クォン氏に対し逮捕状を発行;
- 2022年9月26日:国際刑事警察機構(インターポール)が韓国の要請を受け、赤色手配書を発行。同時に、彼のシンガポールにおける在留資格も取消された。この時期、彼はツイッターで「逃げてはいない。すべての対応に協力する」と投稿していた;
- その後、彼はセルビアなど複数の国を転々とした;
- 2023年3月23日:モンテネグロのポドゴリツァ空港でドバイ行きの便に搭乗しようとしていたところ、偽造されたコスタリカのパスポート所持により逮捕された。荷物からはベルギー製の偽造パスポートと複数台のノートパソコンが押収された;
- モンテネグロではまず、偽造文書罪で4か月の懲役判決が下された。その後、アメリカと韓国が引渡しを争ったため、モンテネグロの裁判所は両国の主張を何度も反転させ、その過程は1年以上に及んだ;
- 2024年12月31日:ド・クォン氏は最終的にアメリカの法執行機関に引き渡された。
判決:検察は12年の懲役を求刑、裁判官が15年に増刑
司法手続きはアメリカで全面的に展開された:
- 2024年1月:テラフォーム・ラボズがアメリカで破産保護を申請;
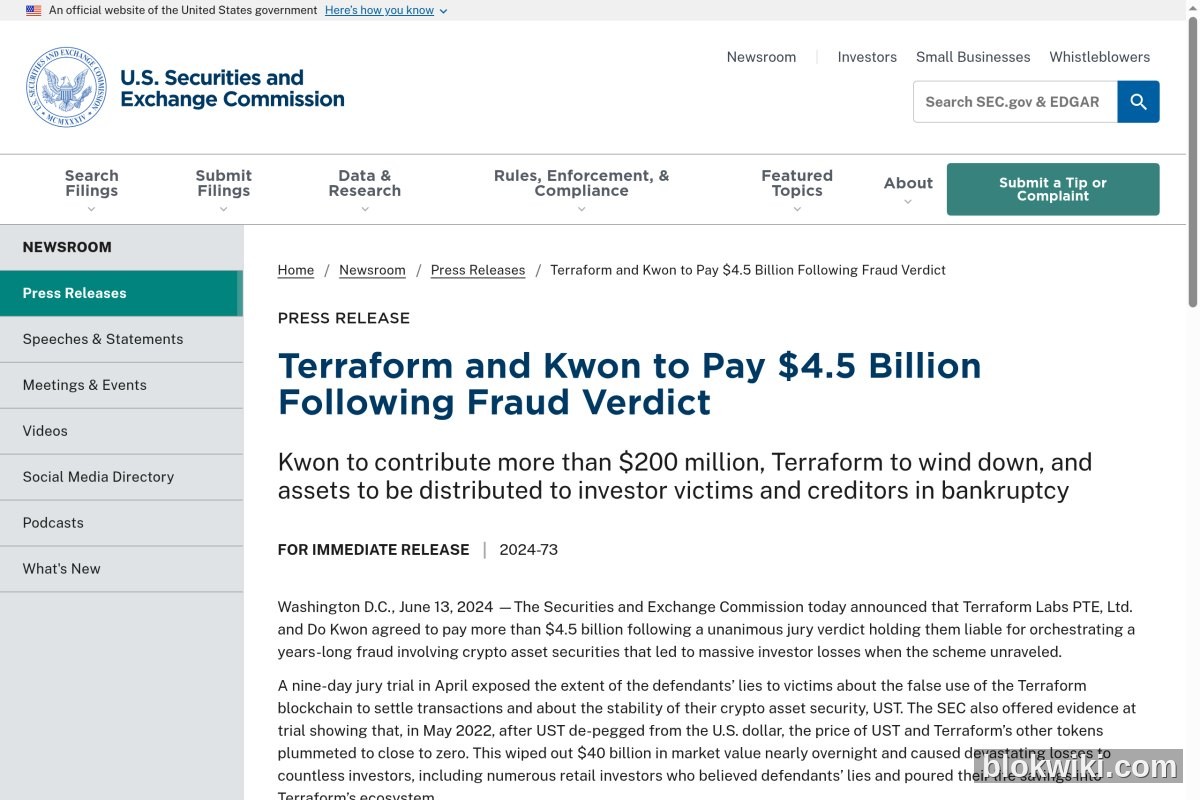
- 2024年4月:SECによる民事訴訟が開廷。陪審員はド・クォン氏およびテラフォーム・ラボズによる詐欺成立を裁定し、その後約45億米ドル規模の民事和解が成立した;
- 2025年8月:ド・クォン氏は「詐欺共謀」と「電信詐欺」の2つの罪名について有罪認諾した;
- 2025年12月11日:ニューヨーク南地区連邦地裁が判決を言い渡した。検察は12年の懲役を求刑したが、担当裁判官は「約400億米ドルの損害を出し、被害者が100万人を超える事件において12年は軽すぎる」と述べ、最終的に15年の懲役を宣告。また、約1930万米ドル相当の資産没収も命じられた。
「貧乏人と議論しない」と豪語していたツイッターユーザーから、囚人服を着て判決を聞く被告へと至るまで、わずか3年半だった。
本件が残した3つの教訓
- 「アルゴリズムによる安定」は循環論法である。自社トークンを相手方として価格を維持するステーブルコインは、平時はステーブルコインだが、資金流出(ラン)が起きた際には二重の打撃を受ける仕組みとなる。あらゆるステーブルコインを評価する際には、まず1つの問いを投げかけよ。「デペッグ(価格連動の喪失)が起きたとき、何で支払うのか?」
- 年率20%の「無リスク」リターンは存在しない。アンカー(Anchor)の高利回りはプロジェクト側の補助金に依存しており、補助金が停止すればポンジ構造になる。異常に高い利回りでありながらその出所が明確でない商品では、その「利回り」そのものがリスクの価格表示である。こうした構造を識別するための一般的なチェックリストは、ブロックチェーン初心者が絶対に避けるべき10の代表的詐欺を参照のこと;
- 暗号資産業界には「大きすぎて潰せない(too big to fail)」という概念はない。時価総額400億米ドル、業界トップ5、著名な機関投資家が後押し——こうした条件がそろっていても、価値ゼロ化までたった5日間しかかからなかった。ポジション管理とセルフカストディ(自己保管)こそ、個人投資家が唯一頼れる防衛線である——セルフカストディの基本については、ウォレットの選び方およびシードフレーズと秘密鍵の安全ガイドを参照のこと。
よくある質問
UST と USDT の違いは何ですか?
USDT(テザー)は担保型ステーブルコインであり、発行会社は「1枚のUSDTを発行するごとに、等価の米ドル資産を準備金として保有している」と主張している(準備金の質については長年議論があるが、少なくとも理論上は支払いの根拠がある)。一方、USTはアルゴリズム型ステーブルコインであり、外部の資産準備金は一切存在せず、LUNAとの双方向交換メカニズムのみで価格を維持していた——資金流出が起きた際には現金や他の実物資産による支払いが不可能であり、これがUSTが5日間で価値ゼロになった一方、USDTは複数回のデペッグを経ても価格が回復した根本的な理由である。
LUNAが価値ゼロになってもプロジェクトはまだ存続していますか?
形式上は存続している。崩壊後、コミュニティによる投票で新規のブロックチェーンが立ち上げられ、新規トークンもLUNA(俗称LUNA 2.0)と命名された。一方、旧チェーンのトークンはLUNC(ルナ・クラシック)へと名称変更された。しかし、両者の時価総額はいずれもピーク時のわずか一部にすぎず、ド・クォン氏本人は新チェーンには一切関与していない。エコシステムも完全に様変わりしており、「元のメンバーが再始動」という点を復活のチャンスと捉えるのは、ほぼ再びギャンブルをすることと同じである。
ド・クォン氏が15年の懲役を言い渡されましたが、被害者のお金は戻ってくるのでしょうか?
可能性は極めて低い。刑事判決は「服役」の問題を解決するものであり、「賠償」の問題は解決しない。テラフォーム・ラボズの破産清算および45億米ドル規模の民事和解においても、支払い順位は多数の債権者より後に位置づけられており、実際に執行可能な資産は400億米ドルという巨額の損害額に比べて圧倒的に不足している。現実には、大多数の個人投資家の損失は永久的なものとなる。これは同種の事件に共通する特徴であり、ワンコイン詐欺やスクイッド・トークン(Squid Token)のラグプルの被害者と同様の状況である。
今でもアルゴリズム型ステーブルコインは存在しますか?
存在するが、業界の合意はすでに変化している:LUNA崩壊以降、純粋なアルゴリズム方式かつ担保ゼロのステーブルコインモデルは事実上「死刑宣告」を受けており、生き残っているプロジェクトの多くは過剰担保(例:DAI)または混合準備金方式へと移行している。各国の規制当局も「無担保のアルゴリズム型ステーブルコイン」を重点規制対象に指定している。新たに登場する「アルゴリズム型ステーブルコイン」が高利回りを謳っている場合、まずは2022年5月のあの1週間を思い出してほしい。
リスク警告
リスク警告:暗号資産の価格は極めて変動が大きく、アルゴリズム型ステーブルコインなどの新規メカニズムは、1週間以内に価値がゼロになる可能性がある。取引および保有によって元本全額を失うリスクがある。本稿はあくまで過去の出来事の再構築および知識の普及を目的としており、いかなる投資助言も含まない。文中の事件に関する情報は、アメリカ司法省、ニューヨーク南地区連邦地裁、SECおよび韓国・モンテネグロの司法機関が公表した公式情報を基にしている。関連情報の最終更新日は2026年10月である。いかなるプロジェクトにも参加する前に、必ずその支払いの根拠(兑付来源)、収益の根拠(收益来源)、および最悪の場合のシナリオを確認すること。