
Законопроект CLARITY провалился 49:50 — разделение полномочий SEC/CFTC, регулирование DeFi и проценты по стейблкоинам
15 сентября 2026 года Сенат США провёл голосование по мотивированному предложению о прекращении дебатов (cloture) по законопроекту «Закон о ясности ци…
15 сентября 2026 года в американском сенате состоялось голосование по мотиву прекращения дебатов (cloture) в отношении продвижения Закона о ясности цифровых активов (Digital Asset Market Clarity Act, номер законопроекта H.R. 3633). Результат составил 49 голосов «за» и 50 голосов «против» — не хватило 11 голосов до необходимого порога в 60. Формально законопроект не был отправлен на свалку (сенатор-республиканец Тиллис вскоре внес предложение о повторном рассмотрении), однако сразу после этого сенат перешёл в период работы по штатам с 5 октября по 6 ноября — прямо перед промежуточными выборами в ноябре, и окно для завершения законодательного процесса в 2026 году стало крайне узким.
Эта новость важна, поскольку она определит, кому будет подчиняться американская индустрия криптовалют в ближайшие годы — Комиссии по ценным бумагам и биржам (SEC) или Комиссии по торговле товарными фьючерсами (CFTC). В этой статье подробно разбирается хронология принятия закона, ключевые положения его четырёх основных разделов, а также реальные аргументы сторон «за» и «против», а также корректируются несколько распространённых заблуждений.
Почему голосование провалилось: 49 против 50 — дело не в недостающих 11 голосах
Сначала приведём ключевые этапы по хронологии (все даты можно проверить на официальных сайтах Конгресса или в протоколах заседаний):
- 29 мая 2025 года: законопроект внесён в палату представителей под номером H.R. 3633, полное название — «Закон о ясности цифровых активов 2025 года».
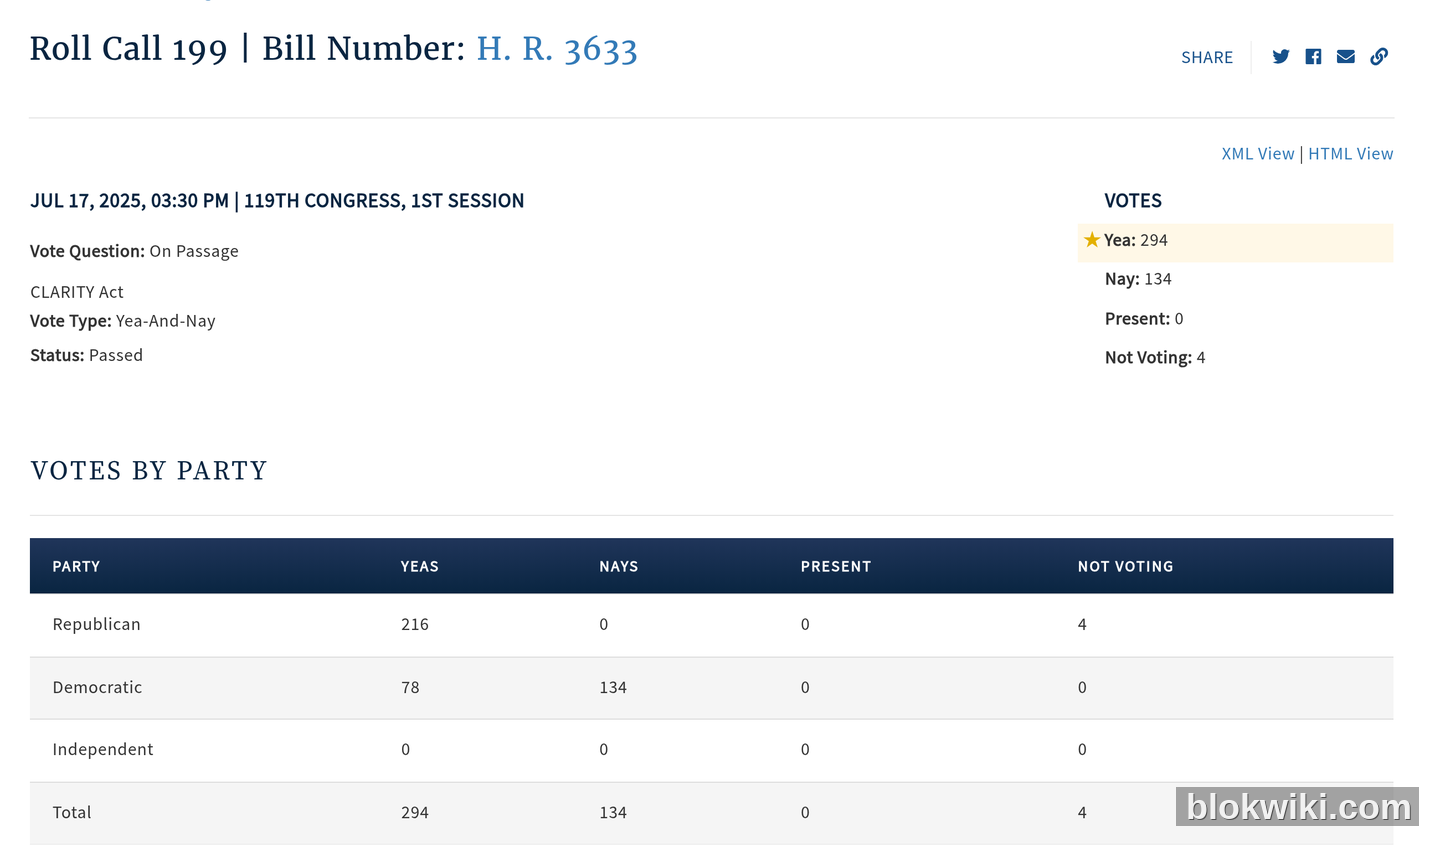
- 17 июля 2025 года: палата представителей приняла его 294 голосами против 134 (№ 199 поимённого голосования в палате представителей). Это весьма высокий показатель межпартийной поддержки.
- 14 мая 2026 года: банковский комитет сената одобрил законопроект 15 голосами против 9 при участии обеих партий и направил его на рассмотрение всего сената.
- 1 июня 2026 года: законопроект включён в повестку дня сената под № 423.
- 7 августа 2026 года: в сенате выдвинут мотив прекращения дебатов (cloture on motion to proceed), подписанный 17 сенаторами-республиканцами во главе с Туном.
- 14 сентября 2026 года: сенаторы Ламмис, Бузман и Скотт опубликовали окончательный альтернативный текст, включающий 126 изменений, внесённых по требованию демократов, а также новые этические положения Тиллиса–Гальего и полномочия министра финансов по предотвращению оттока депозитов в стейблкоинах.
- 15 сентября 2026 года: голосование по cloture завершилось со счётом 49 против 50, не достигнув порога в 60 голосов (№ 234 поимённого голосования в сенате).
Примечательно распределение голосов «против»: помимо единогласной оппозиции демократов, против проголосовали 4 сенатора-республиканца (Коллинз, Холи, Моран и Тиллис). Анализ нескольких СМИ указывает на одну и ту же причину — речь идёт не о самом разделении юрисдикции между SEC и CFTC, а именно о этических положениях, касающихся криптовалютных позиций государственных служащих. Именно поэтому даже добавление этих положений 14 сентября не помогло преодолеть порог на следующий день.
Также важно отметить: провал cloture не означает отмену законопроекта. Тиллис внес предложение о повторном рассмотрении, и формально законопроект остаётся живым — просто его продвижение заблокировано графиком промежуточных выборов.
Ключевая проблема, которую решает законопроект: чёткое разграничение полномочий SEC и CFTC
Главное противоречие в регулировании криптовалют в США долгое время заключалось в том, что один и тот же токен SEC классифицирует как ценную бумагу, а CFTC — как товар. Раздел I («Ответственная инновация в сфере ценных бумаг») закона CLARITY как раз и призван решить эту проблему: чётко распределить цифровые активы между двумя регуляторами — «цифровые товары (digital commodity)» подпадают под юрисдикцию CFTC, а «цифровые ценные бумаги» — под юрисдикцию SEC.
В системе предусмотрены три ключевых элемента, которые стоит запомнить:
- Квалификация «вспомогательных активов / токенов сети»: стоимость таких токенов зависит от «предпринимательских или управленческих усилий». Законопроект относит сами токены к категории товаров и устанавливает опровержимое презумпцию: если эмитент или посредник не подаст в SEC заявку на подтверждение статуса «невспомогательного актива», токен считается товаром.
- Канал освобождения от регистрации «Regulation Crypto»: предоставляет освобождение от регистрации для вспомогательных активов, связанных с инвестиционными контрактами; лимит эмиссии — 50 млн долларов США в год (действует 4 года) или 10 % от рыночной капитализации, в зависимости от того, какая сумма больше; совокупный валовой объём привлечённых средств не должен превышать 200 млн долларов США.
- Ограничения на перепродажу инсайдерами: перепродажа запрещена в течение 12 месяцев; дополнительно уточняется, что DAO и децентрализованное управление не считаются «централизованным контролем» только из-за обычной операционной деятельности.
Следует уточнить: все эти положения взяты из официального документа сената «по статьям» (Section-by-Section), который является наиболее авторитетным доступным на сегодня резюме; законопроект всё ещё находится в стадии доработки, и окончательный текст будет определяться версией, официально опубликованной Конгрессом.
Четыре основных блока: от освобождения токенов до DeFi и начисления процентов по стейблкоинам
Помимо разграничения юрисдикции, законопроект содержит три других содержательных раздела, каждый из которых затрагивает конкретные вопросы, давно обсуждаемые в отрасли:
- Вторая часть — борьба с незаконной финансовой деятельностью: приравнивает брокеров, дилеров и торговые платформы цифровых товаров к финансовым учреждениям в соответствии с Законом о банковской тайне и обязывает их выполнять требования по противодействию отмыванию денег, идентификации клиентов (KYC) и проведению надлежащей проверки клиентов; устанавливает федеральные нормативные рамки и лимиты на операции для крипто-банкоматов (kiosks); поручает Министерству финансов США изучить деятельность миксеров (mixers/tumblers).
- Третья часть — DeFi: определяет условия, при которых протоколы децентрализованных торговых систем считаются «недецентрализованными» (на основе контроля, дискреционных полномочий, а также способности изменять или блокировать транзакции); даёт рекомендации по соблюдению санкционных ограничений и мер противодействия отмыванию денег для «распределённых реестровых информационных систем» на стороне фронтенда; внедряет добровольную программу кибербезопасности Национального института стандартов и технологий (NIST); устанавливает стандарты управления рисками для посредников цифровых активов.
- Четвёртая часть — банки и стейблкоины: разрешает банкам использовать блокчейн для осуществления видов деятельности, уже разрешённых им в рамках имеющихся лицензий; эта часть специально регулирует вопрос «доходности стейблкоинов (yield)» — именно здесь конфликт между банковским сектором и индустрией криптовалют наиболее острый.
Кроме того, согласно резюме законопроекта в официальных записях конгресса, в него внесены поправки в Федеральный резервный закон, запрещающие резервным банкам напрямую предоставлять отдельные продукты и услуги физическим лицам, а также запрещающие использование цифровой валюты центрального банка (CBDC) в целях денежно-кредитной политики. Эта норма обычно трактуется как прямое ограничение развития «цифрового доллара».
Кто выступает против и по каким причинам
Противодействие не является формальным «возражением ради возражения». В справочном документе (Fact Sheet), опубликованном сотрудниками меньшинства (демократической партии) Комитета сената по банковскому делу, перечислены пять «минимальных требований», ни одно из которых, по их мнению, не выполнено. Полный список заслуживает внимания:
- Лазейка в законодательстве о ценных бумагах: механизм самосертификации «вспомогательных активов / сетевых токенов» рассматривается как уязвимость.
- Угрозы национальной безопасности и пробелы в борьбе с незаконной финансовой деятельностью: законопроект не закрывает лазейки, используемые такими сервисами, как Tornado Cash и миксеры; освобождает DeFi от обязанностей по противодействию отмыванию денег и не решает проблему обхода санкций иностранными субъектами.
- Риски для банковского сектора: банки могут использовать цифровые активы для обхода столетних запретов на высокорисковые инвестиции и применять депозиты для хеджирования сделок, аналогичных тем, что запрещены правилом Волкера.
- Конфликты интересов: прямо требует решения вопроса о конфликтах интересов государственных служащих и членов их семей, связанных с владением криптоактивами.
- Недостаточная защита инвесторов: ослабляет функции SEC по раскрытию информации и борьбе с мошенничеством, предварительно применяет нормы законодательства штатов и не предоставляет инвесторам права на частные иски.
Помимо демократов, AFL-CIO в официальных записях конгресса прямо призвала голосовать против законопроектов CLARITY и стейблкоинов; сенатор Уорнок 15 сентября также опубликовал заявление с пояснением своих возражений. Эти аргументы формируют обязательный барьер, который необходимо преодолеть при дальнейшей доработке законопроекта.
Часто задаваемые вопросы
Законопроект CLARITY полностью «умер»?
Нет. Неудача голосования по процедуре прекращения дебатов (cloture) означает лишь то, что не удалось завершить дискуссию и перейти к формальному рассмотрению. После этого Тиллис внес предложение о повторном рассмотрении, и законопроект остаётся в повестке дня сената (Calendar No. 423). Однако с 5 октября по 6 ноября 2026 года сенат находится в периоде работы по делам штатов, сразу за которым следуют промежуточные выборы. Поэтому вероятность принятия закона до конца 2026 года крайне мала, а более реалистичный временной горизонт — следующий состав конгресса.
Как связаны между собой законопроекты CLARITY, GENIUS и FIT21?
Их функции различны. Федеральные рамки для стейблкоинов уже установлены законопроектом GENIUS, который 18 июля 2025 года был подписан и стал законом — это первый в США федеральный закон, регулирующий платёжные стейблкоины. А FIT21 (H.R. 4763) — это законопроект о структуре рынка, принятый Палатой представителей 22 мая 2024 года и являющийся более ранней версией по этой же теме; CLARITY же охватывает те аспекты, которые FIT21 не регулирует или требуют обновления (регистрация бирж, DeFi, разделение полномочий между SEC и CFTC, а также доходность стейблкоинов). Уточним: эти два законопроекта относятся к одной теме, но CLARITY — более поздняя версия; однако мы не смогли подтвердить в официальных текстах наличие прямого постатейного заимствования.
Если законопроект не прошёл, регулирование криптоиндустрии в США замерло?
Нет. Через два дня после голосования (17 сентября 2026 года) SEC выпустила «освобождение для инноваций» (Release No. 34-106402), временно освободив «токенизированные площадки торговли ценными бумагами (TSV)» от определения «биржи» в Законе о ценных бумагах, чтобы поддержать торговлю токенизированными акциями национальной рыночной системы (NMS). Ранее, 18 августа 2026 года, SEC также предложила правило «Regulation Crypto Assets» (Release 33-11434), предусматривающее два типа освобождений (до 5 миллионов долларов США в течение 4 лет и до 75 миллионов долларов США каждые 12 месяцев). Когда законодательный процесс застопорился, регуляторы действуют самостоятельно — это ключевой, но часто упускаемый из виду аспект данной ситуации.
Как это затрагивает обычных держателей криптовалют?
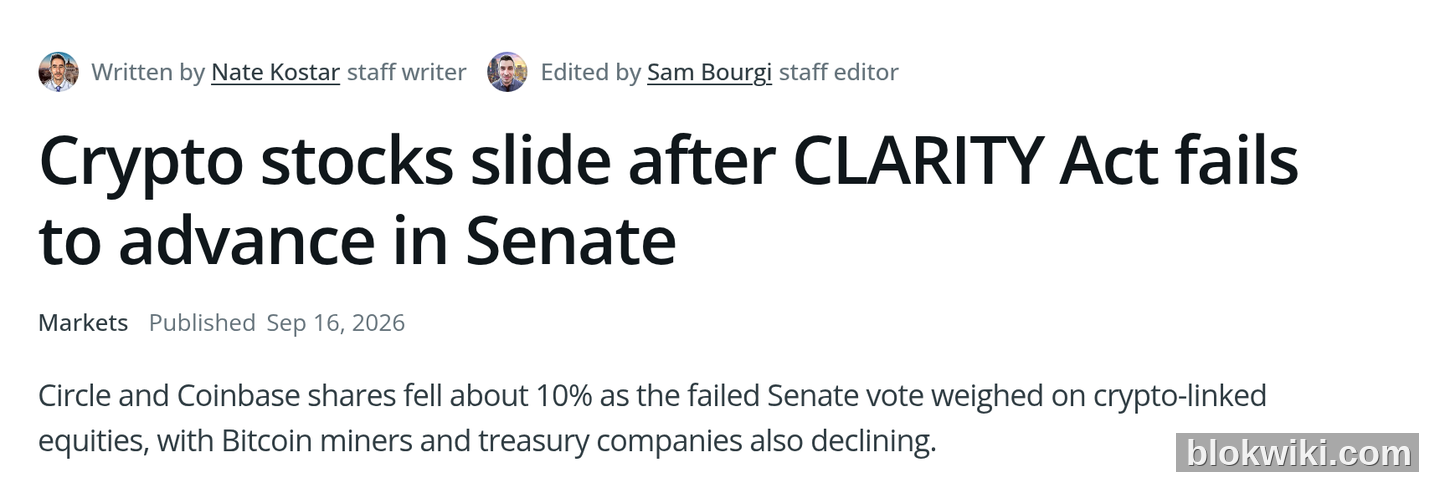
Прямое влияние проявляется на двух уровнях. Первый — рыночный уровень: в день голосования, 15 сентября, акции криптокомпаний резко упали — Coinbase и Circle потеряли около 10%, Riot (майнинговая компания) — около 6%, CleanSpark — около 5%, Hut 8 — более чем на 4%; при этом биткоин временно опустился ниже 75 000 долларов США (AMD и другие нерелевантные акции не в счёт). Второй — уровень правил: если бы законопроект был принят, чётко определились бы порядок регистрации бирж, критерии листинга токенов и возможность начисления доходности на стейблкоины; если он будет долго откладываться, правила будут складываться из решений регуляторов и их документов об освобождении от требований — что особенно невыгодно для небольших проектов.
На какие сроки стоит обратить внимание дальше?
Следует отслеживать три сигнала: ① будет ли законопроект вновь поставлен в повестку дня после окончания периода работы сената по делам штатов (6 ноября 2026 года); ② состоится ли голосование по предложению Тиллиса о повторном рассмотрении; ③ результаты сбора общественных комментариев к правилу SEC «Regulation Crypto Assets» и «освобождению для инноваций» от 17 сентября — темпы самостоятельного продвижения регуляторов зачастую быстрее меняют реальные правила игры, чем действия конгресса. Для отслеживания инициатив со стороны институтов можно сравнить прогресс в таких проектах, как подача BlackRock заявки на ETF с «защитой от падения» на биткоин; а пример регистрации Coinbase в качестве клирингового учреждения CFTC наглядно показывает, что «получение лицензии» и «ожидание законодательного регулирования» — это параллельные пути.
Предупреждение о рисках: цены на криптоактивы крайне волатильны и могут привести к полной потере вложенных средств. Данная статья не содержит инвестиционной рекомендации. Положения законопроекта и ход законодательного процесса следует сверять с официальными текстами, опубликованными конгрессом, протоколами голосований в сенате и палате представителей, а также пресс-релизами регуляторов. Цитируемые в статье материалы СМИ и анонимные источники могут содержать неточности. Итог принятия законопроекта остаётся крайне неопределённым; любые инвестиционные решения, основанные на ожиданиях политических изменений, должны приниматься самостоятельно и с обязательной проверкой первоисточников.




