
Proyecto de ley CLARITY 49:50 en el Senado: división SEC/CFTC, regulación de DeFi y pagos de intereses en stablecoins
El 15 de septiembre de 2026, el Senado de Estados Unidos votó sobre la moción de clausura (cloture) para avanzar con el *Digital Asset Market Structur…
El 15 de septiembre de 2026, el Senado de Estados Unidos votó sobre la moción de cierre de debate («cloture») para impulsar la Ley de Claridad en los Mercados de Activos Digitales (Digital Asset Market Clarity Act, proyecto de ley H.R. 3633). El resultado fue de 49 votos a favor y 50 en contra —es decir, 11 votos por debajo del umbral requerido de 60. Aunque formalmente la propuesta no quedó descartada (el senador republicano Tillis presentó posteriormente una moción para su reconsideración), el Senado entró inmediatamente en su período de trabajo estatal del 5 de octubre al 6 de noviembre, justo antes de las elecciones intermedias de noviembre, lo que deja una ventana legislativa extremadamente estrecha para aprobarla antes de que termine 2026.
Esta noticia es relevante porque definirá, durante los próximos años, ante qué organismo regulador deberá acudir la industria cripto estadounidense: ¿la Comisión de Valores y Bolsa (SEC) o la Comisión de Comercio de Futuros de Productos Básicos (CFTC)? En este artículo desglosamos claramente la cronología legislativa del proyecto, sus cuatro secciones principales, las razones reales a favor y en contra, y aclaramos varios malentendidos comunes.
¿Por qué fracasó esta votación?: 49 frente a 50, pero lo que faltó no fueron 11 votos
A continuación se presenta la línea de tiempo clave (todos los hitos son verificables en las páginas oficiales del Congreso o en los registros legislativos):
- 29 de mayo de 2025: El proyecto se presentó en la Cámara de Representantes con el número H.R. 3633 y el título completo «Ley de Claridad en los Mercados de Activos Digitales de 2025».
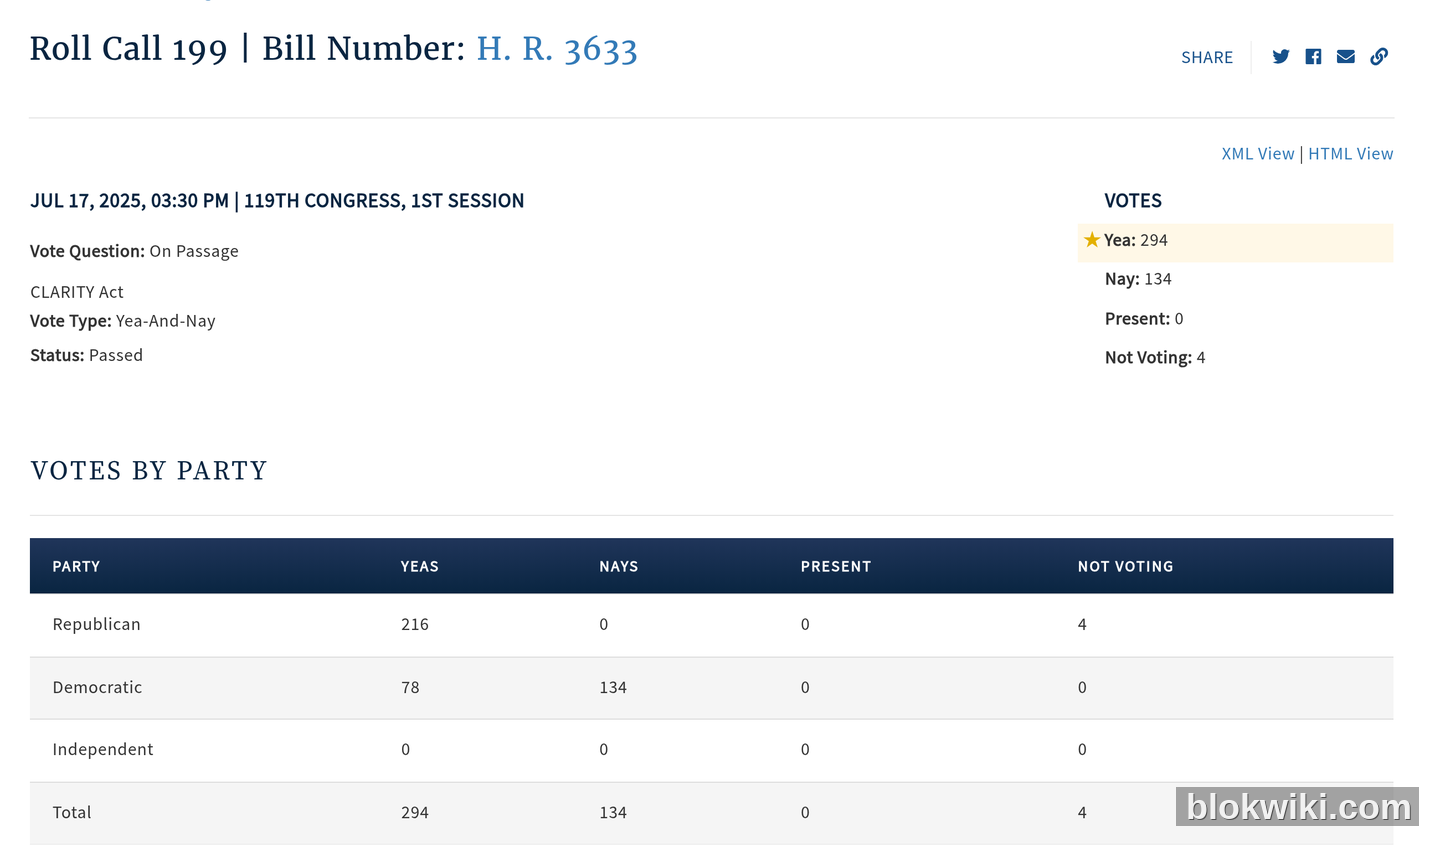
- 17 de julio de 2025: La Cámara de Representantes lo aprobó por 294 votos contra 134 (votación nominal n.º 199). Se trató de un respaldo bipartidista notablemente alto.
- 14 de mayo de 2026: El Comité Bancario del Senado lo aprobó con una votación bipartidista de 15 a 9, remitiéndolo al pleno del Senado.
- 1 de junio de 2026: Se incluyó en el calendario legislativo del Senado como n.º 423.
- 7 de agosto de 2026: Se presentó en el Senado una moción para cerrar el debate («cloture on motion to proceed»), patrocinada por el senador Thune y otros 17 senadores republicanos.
- 14 de septiembre de 2026: Los senadores Lummis, Boozman y Scott publicaron un texto alternativo definitivo, que incorporaba 126 modificaciones solicitadas por los demócratas, además de una nueva cláusula ética Tillis–Gallego y una disposición que otorga al Secretario del Tesoro autoridad para evitar fugas de depósitos en stablecoins.
- 15 de septiembre de 2026: La votación sobre el cierre de debate arrojó un resultado de 49 a 50, insuficiente para alcanzar el umbral de 60 votos (votación nominal n.º 234 del Senado).
Cabe destacar la composición de los votos en contra: además de la oposición generalizada de los demócratas, 4 senadores republicanos votaron en contra (Collins, Hawley, Moran y Tillis). Los análisis de diversos medios apuntan a un mismo detonante: no la división de competencias entre la SEC y la CFTC en sí, sino la cláusula ética sobre las posiciones en activos digitales de los funcionarios públicos. Por eso, aunque dicha cláusula se incorporó el 14 de septiembre, la votación del día siguiente aún no logró superar el umbral.
Otro punto importante: el fracaso del «cloture» no equivale al fin del proyecto. Tillis presentó una moción para su reconsideración, por lo que el proyecto sigue técnicamente vigente, aunque su avance queda bloqueado por el calendario electoral de las elecciones intermedias.
El problema central que aborda la ley: trazar una línea clara entre la SEC y la CFTC
La contradicción fundamental de la regulación cripto en Estados Unidos ha sido, durante mucho tiempo, que «un mismo token es considerado valor por la SEC y producto básico por la CFTC». La primera sección de la ley CLARITY (Título I, titulada «Innovación responsable en valores») busca precisamente resolver esto: asignar la competencia regulatoria sobre los activos digitales entre ambos organismos —los «productos básicos digitales» (digital commodity) bajo la CFTC, y los «valores digitales» bajo la SEC.
Tres aspectos concretos del diseño institucional merecen especial atención:
- Calificación de los «activos auxiliares / tokens de red»: Estos tokens derivan su valor de «esfuerzos empresariales o de gestión». La ley los trata como productos básicos y establece una presunción refutable: salvo que el emisor o un intermediario solicite expresamente ante la SEC una certificación de «no activo auxiliar», se aplicará automáticamente el régimen de producto básico.
- Vía de exención «Regulation Crypto»: Ofrece una exención de registro para activos auxiliares vinculados a contratos de inversión, con un límite de emisión de 50 millones de dólares estadounidenses por año natural (aplicable durante 4 años) o el 10 % del valor en circulación, lo que sea mayor, con un total acumulado bruto de financiación no superior a 200 millones de dólares estadounidenses.
- Restricciones sobre la reventa por parte de personas vinculadas: Prohíbe la reventa dentro de los 12 meses siguientes; además aclara que ni las organizaciones autónomas descentralizadas (DAO) ni la gobernanza descentralizada serán consideradas «control centralizado» solo por realizar operaciones habituales.
Debe señalarse que estas disposiciones provienen del documento oficial del Senado titulado «Explicación artículo por artículo» (Section-by-Section), que constituye actualmente el resumen más autorizado disponible; el proyecto sigue en revisión y el texto final será el que publique oficialmente el Congreso.
Las cuatro secciones: desde exenciones para tokens hasta DeFi y remuneración de stablecoins
Más allá de la asignación de competencias, la ley contiene otras tres secciones sustantivas, cada una dirigida a problemas concretos que llevan años debatiéndose en la industria:
- Segunda parte: Lucha contra las finanzas ilegales: clasifica a los corredores, comerciantes propios y plataformas de negociación de bienes digitales como instituciones financieras bajo la Ley de Secreto Bancario (Bank Secrecy Act), aplicando así obligaciones de lucha contra el lavado de dinero, KYC y debida diligencia sobre clientes; establece un marco regulatorio federal para los cajeros automáticos criptográficos (kioscos) con límites máximos por transacción; y exige al Departamento del Tesoro que estudie los mezcladores (mixers/tumblers).
- Tercera parte: DeFi: define en qué condiciones un protocolo de negociación DeFi se considera «no descentralizado» (según criterios como el control efectivo, el poder discrecional y la capacidad de modificar o censurar transacciones); emite orientaciones sancionadoras y contra el lavado de dinero para los «sistemas de mensajería basados en registros distribuidos» front-end; adopta voluntariamente el plan de ciberseguridad del Instituto Nacional de Estándares y Tecnología (NIST); e impone estándares de gestión de riesgos a los intermediarios de activos digitales.
- Cuarta parte: Bancos y stablecoins: autoriza a los bancos a utilizar blockchain para actividades ya autorizadas bajo sus licencias; esta parte aborda específicamente la cuestión del «rendimiento (yield) de las stablecoins», precisamente el terreno más disputado entre el sector bancario y el cripto.
Además, según el resumen del proyecto de ley publicado en el Registro del Congreso, la iniciativa modifica la Ley del Sistema de la Reserva Federal, prohibiendo expresamente que los bancos de la Reserva Federal ofrezcan ciertos productos y servicios directamente a particulares, y prohibiendo también el uso de la moneda digital del banco central (CBDC) para fines de política monetaria. Esta disposición suele interpretarse como una limitación explícita a la ruta del «dólar digital».
¿Quiénes se oponen y por qué?
Las objeciones no son meramente «por oponerse». La hoja informativa (Fact Sheet) publicada por el personal de la minoría (demócrata) del Comité Bancario del Senado enumera cinco «estándares mínimos» que, según afirma, no se cumplen en absoluto. Vale la pena conocerlos íntegramente:
- Una puerta trasera a la ley de valores: considera que el mecanismo de autocalificación de «activos auxiliares / tokens de red» constituye una vulnerabilidad.
- Vulnerabilidades en seguridad nacional y lucha contra las finanzas ilegales: señala que no se cierran las brechas dejadas por Tornado Cash ni por los mezcladores, exime a DeFi de sus obligaciones contra el lavado de dinero y no aborda la evasión de sanciones por parte de entidades extranjeras.
- Riesgos para el sistema bancario: sostiene que los bancos podrían usar activos digitales para eludir prohibiciones centenarias sobre inversiones de alto riesgo, y emplear depósitos para realizar operaciones especulativas similares a las prohibidas por la Regla Volcker.
- Conflictos de interés: exige expresamente regular los conflictos de interés relacionados con activos cripto de funcionarios públicos y sus familias.
- Protección insuficiente de los inversores: argumenta que se debilita la función de la SEC de exigir divulgación contra el fraude, se anticipa la aplicación de leyes estatales y no se otorga a los inversores derecho a acciones privadas.
Además de los demócratas, la AFL-CIO pidió expresamente en el Registro del Congreso votar en contra tanto del proyecto CLARITY como de la ley sobre stablecoins; el senador Warnock también emitió una declaración el 15 de septiembre explicando sus motivos de oposición. Estas críticas constituyen umbrales que cualquier revisión posterior del proyecto deberá superar necesariamente.
Preguntas frecuentes
¿Ha muerto definitivamente el proyecto CLARITY?
No. El fracaso de la votación de cloture solo significa que «no se logró cerrar el debate para pasar a la deliberación formal». Posteriormente, Tillis presentó una moción para reconsiderar el proyecto, que sigue en la agenda legislativa del Senado (Calendario n.º 423). Sin embargo, el Senado estará en período de trabajo estatal del 5 de octubre al 6 de noviembre de 2026, seguido inmediatamente por las elecciones intermedias; por tanto, las posibilidades de que el proyecto se apruebe antes de finales de 2026 son muy bajas, y el escenario más realista es su análisis en la próxima legislatura.
¿Qué relación tiene con los proyectos GENIUS y FIT21?
Cada uno tiene funciones distintas. El marco federal para stablecoins ya fue resuelto mediante el proyecto GENIUS, que entró en vigor como ley el 18 de julio de 2025 y es la primera ley federal estadounidense sobre stablecoins de pago. Por su parte, FIT21 (H.R. 4763) es una ley sobre estructura de mercados aprobada por la Cámara de Representantes el 22 de mayo de 2024, y representa una versión previa del mismo tema; CLARITY aborda aspectos no cubiertos o que requieren actualización en FIT21 (registro de exchanges, DeFi, división de competencias entre SEC y CFTC, y rendimiento de stablecoins). Es importante aclarar: ambos proyectos tratan el mismo tema, pero CLARITY es posterior; no hemos podido verificar oficialmente si existe una adopción artículo por artículo entre ellos.
¿Se ha paralizado la regulación cripto en Estados Unidos porque el proyecto no avanzó?
No. Dos días después de la votación (17 de septiembre de 2026), la SEC publicó su «exención para la innovación» (Comunicado n.º 34-106402), otorgando una exención temporal a las «plataformas de negociación de valores tokenizados (TSV)» respecto a la definición de «exchange» contenida en la Ley de Valores, con el fin de facilitar la negociación de acciones tokenizadas del Sistema Nacional de Mercados (NMS). Con anterioridad, el 18 de agosto de 2026, la SEC también propuso la norma «Regulation Crypto Assets» (Comunicado 33-11434), que incluye dos categorías de exención (hasta 5 millones de dólares en 4 años y hasta 75 millones de dólares cada 12 meses). Cuando la vía legislativa se atasca, los organismos reguladores avanzan por su cuenta — esta es, quizás, la pista más ignorada en todo este episodio.
¿Qué impacto tiene esto para un tenedor común de criptomonedas?
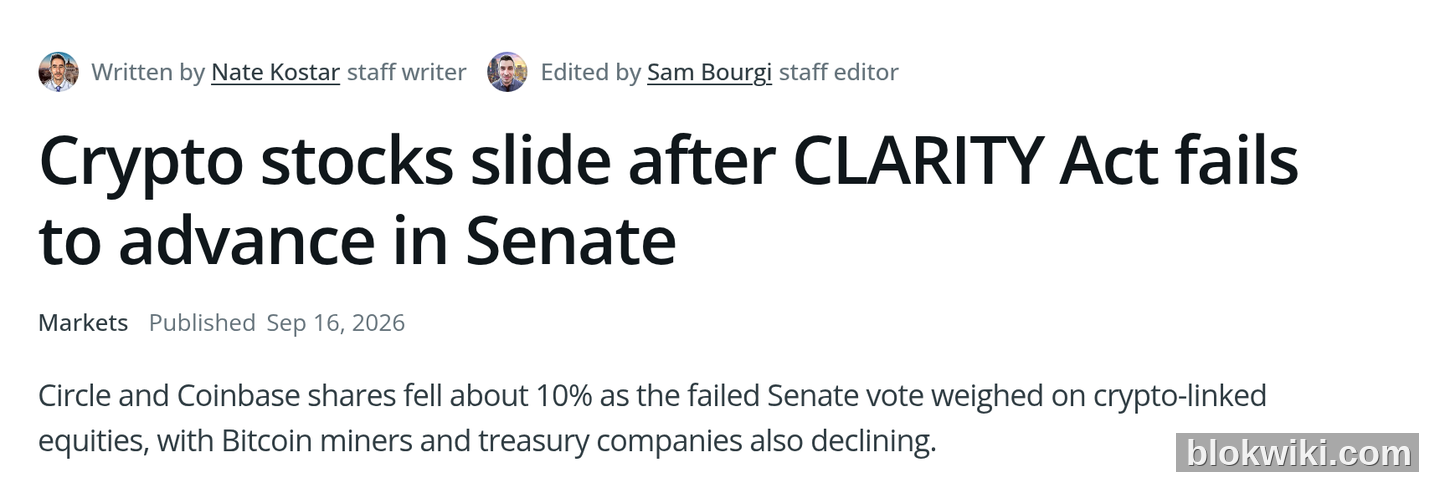
Sus efectos directos operan en dos niveles. Primero, a nivel de mercado: el día de la votación, 15 de septiembre, las acciones de empresas cripto cayeron fuertemente; Coinbase y Circle perdieron cerca del 10 %, mientras que Riot (empresa minera) bajó aproximadamente un 6 %, CleanSpark un 5 % y Hut 8 más del 4 %; asimismo, el precio de Bitcoin cayó momentáneamente por debajo de los 75 000 dólares estadounidenses. Segundo, a nivel regulatorio: si el proyecto se aprobara, quedarían claros los requisitos para el registro de exchanges, los criterios para listar tokens y la posibilidad de pagar rendimiento sobre stablecoins; si, por el contrario, el proyecto no avanza, las reglas se irán construyendo fragmentariamente mediante decisiones ejecutivas y exenciones emitidas por distintos organismos reguladores —una situación mucho menos favorable para proyectos pequeños.
¿Qué fechas clave hay que vigilar a continuación?
Tres señales observables: ① si, tras finalizar el período de trabajo estatal del Senado (6 de noviembre de 2026), el proyecto se reinscribe en la agenda; ② si la moción de reconsideración presentada por Tillis llega a votación; ③ los resultados de la consulta pública sobre la norma «Regulation Crypto Assets» de la SEC y la exención para la innovación del 17 de septiembre —el ritmo con que los reguladores actúan por su cuenta suele cambiar las reglas reales del sector más rápido que el Congreso. Para seguir los movimientos institucionales, puede compararse con el avance de productos como la solicitud de BlackRock de un ETF de Bitcoin con protección a la baja; y el caso de la obtención por parte de Coinbase del registro como entidad de liquidación ante la CFTC ilustra perfectamente cómo las vías «obtener una licencia» y «esperar la ley» pueden avanzar simultáneamente.
Advertencia de riesgo: Los precios de los activos cripto son extremadamente volátiles y podrían provocar la pérdida total del capital invertido. Este texto no constituye asesoramiento de inversión. Los artículos y el estado de avance legislativo del proyecto deben consultarse exclusivamente en los textos oficiales publicados por el Congreso, en los registros oficiales de votaciones de la Cámara de Representantes y del Senado, y en los comunicados de prensa de los organismos reguladores correspondientes; los reportajes periodísticos y las fuentes anónimas citados aquí podrían contener imprecisiones. El resultado legislativo es altamente incierto, y cualquier decisión de inversión basada en expectativas políticas debe tomarse de forma independiente, verificando siempre los documentos originales.




