
CLARITY 法案 49対50で否決:SEC/CFTCの権限分掌、DeFiおよびステーブルコイン利子支払い条項の完全解説
2026年9月15日、米国上院は『デジタル資産市場明確化法案』(H.R. 3633)の討論終結動議(cloture)を採決し、49対50で可決に必要な60票に届かず否決された。本稿では、立法プロセスを時系列で再構築(2025年7月17日:下院で294対134で可決 → 2026年5月14日:上院銀行…
2026年9月15日、米国上院は『デジタル資産市場明確化法案』(Digital Asset Market Clarity Act、法案番号H.R. 3633)の採決を進めるための「討論終結動議(cloture)」を採決し、結果は賛成49票、反対50票——必要な60票に11票足りませんでした。手続的にはこの法案が「死刑宣告」を受けたわけではなく(共和党上院議員のTillis氏がその後、再審議動議を提出)、ただちに上院は10月5日から11月6日までの州内活動期間に入り、そのまま11月の中間選挙へとつながるため、2026年内に立法手続きを完了させる余地は極めて狭くなっています。
このニュースが重要である理由は、今後数年間における米国暗号資産業界が「誰の規制を受けるか」——すなわち証券取引委員会(SEC)か商品先物取引委員会(CFTC)か——を決定づけるからです。本稿では、法案の立法スケジュール、4つの主要セクションにおける核心的条項、および賛成・反対双方の実際の主張を明確に整理し、いくつかのよくある誤解についても解説します。
なぜこの一票が失敗したのか:49対50で足りなかったのは11票ではない
まず、重要な節目を時系列で並べます(すべて公式ウェブサイトまたは議会記録で確認可能):
- 2025年5月29日:法案が下院に提出され、法案番号H.R. 3633、正式名称は『2025年デジタル資産市場明確化法案』。
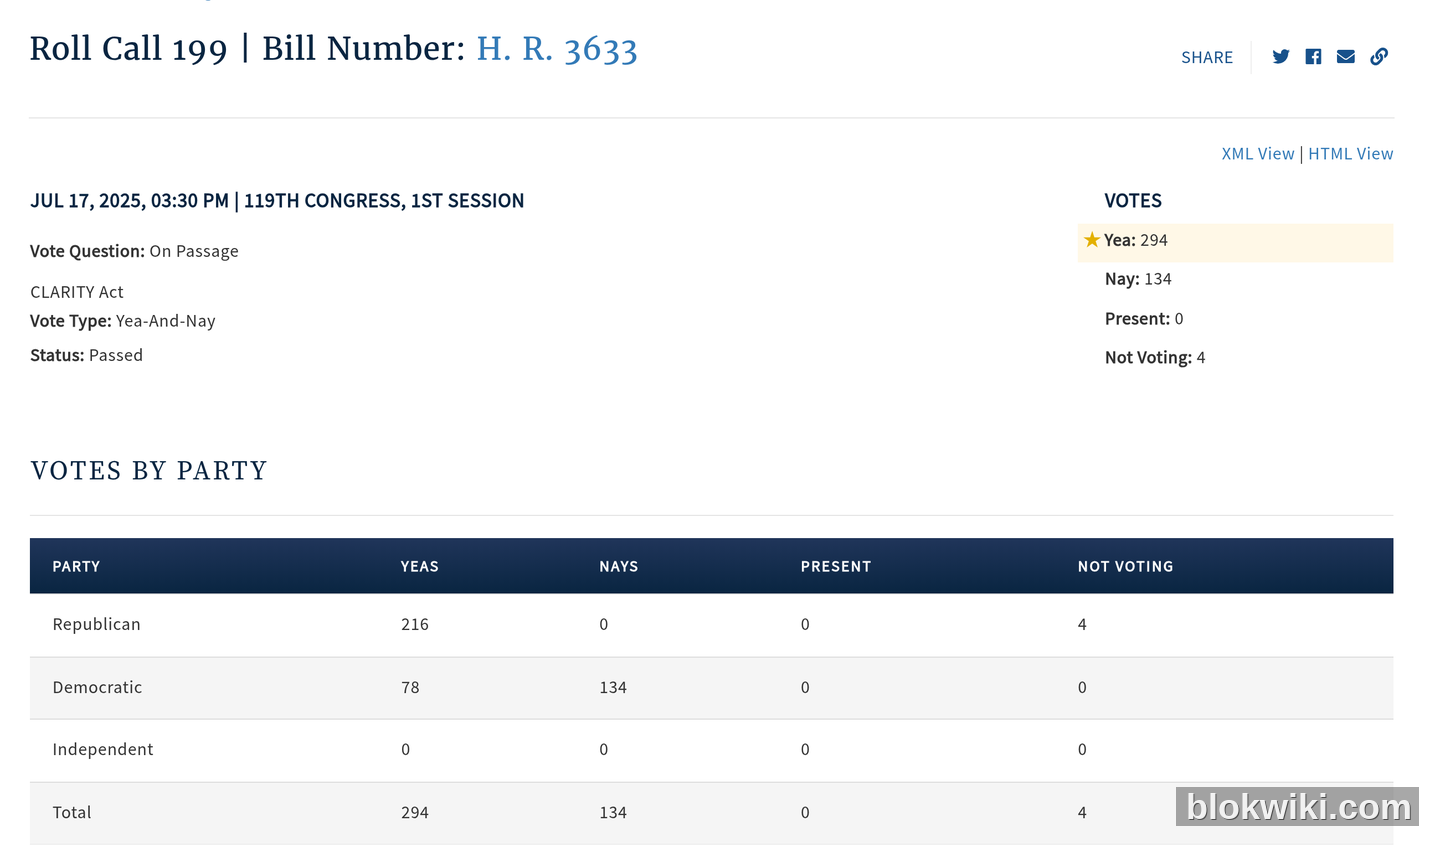
- 2025年7月17日:下院が294票対134票で可決(下院第199号指名投票)。これは非常に高い bipartisan(与野党両方の)支持率です。
- 2026年5月14日:上院銀行委員会が15対9の bipartisan 投票で可決し、上院本会議へ送付。
- 2026年6月1日:上院立法日程(Calendar No. 423)に掲載。
- 2026年8月7日:上院において、採決を進める動議に対する討論終結(cloture on motion to proceed)が提出され、Thune氏ら17名の共和党上院議員が共同署名。
- 2026年9月14日:Lummis氏、Boozman氏、Scott氏の3名の上院議員が最終的な代替案を公表。民主党の要請に基づく126カ所の修正**を盛り込み、さらにTillis–Gallego倫理条項を追加、および財務長官に対しステーブルコイン預金の海外流出を防ぐ権限を付与しました。
- 2026年9月15日:cloture 採決が49対50で否決。60票の過半数要件を満たさず(上院第234号指名投票)。
注目に値するのは反対票の構成です。民主党全体が反対したことに加え、共和党上院議員4名(Collins氏、Hawley氏、Moran氏、Tillis氏)も反対票を投じました。複数のメディア分析によると、その共通の引き金となったのは、SECとCFTCの管轄分界そのものではなく、公職者が暗号資産を保有することに関する倫理条項です。そのため、9月14日にようやく倫理条項が追加されたにもかかわらず、9月15日の採決では依然として可決できなかったのです。
なお、cloture の否決=法案の廃案ではありません。Tillis氏が再審議動議を提出しており、法案は手続上まだ存続していますが、中間選挙の日程に阻まれている状況です。
法案が解決しようとする核心的課題:SECとCFTCの管轄線を引く
米国の暗号資産規制が長期にわたって抱える核心的矛盾は、「同一のトークンについて、SECは有価証券と判断し、CFTCは商品と判断する」という点にあります。CLARITY法案の第I編(Title I、「責任ある証券イノベーション」)はまさにこの課題に対処するものです:デジタル資産を2つの規制機関の間で管轄を分割する——「デジタル商品(digital commodity)」はCFTCが、「デジタル証券」はSECが管轄します。
具体的な制度設計には、以下の3点が特に重要です:
- 「補助的資産/ネットワーク・トークン」の性質判定:こうしたトークンの価値が「起業家または管理的努力」に依存する場合、法案はトークン自体を商品として扱うと定め、さらに反証可能な推定を設けています——発行者または仲介事業者がSECに対して「非補助的資産」であるとの認定を自発的に申請しない限り、原則として商品として取り扱われるというものです。
- 「Regulation Crypto」の登録免除ルート:投資契約に関連する補助的資産に対して登録免除を提供。発行上限は自然年度あたり5,000万米ドル(4年間適用)または流通時評価額の10%のいずれか高い方、累計総調達額は2億米ドルを超えないと規定されています。
- 内部者による転売制限:12か月以内の転売を禁止。また、DAOおよび分散型ガバナンスが通常の運営行為のみで「集中管理」とみなされることを明確に排除しています。
なお、上記の条項は上院が公式に公表した逐条解説(Section-by-Section)文書に基づくものであり、現時点で入手可能な最も権威ある要約です。法案は現在も改訂中であり、最終的な条文は議会が正式に公表する版本を基準とします。
4つの主要セクション:トークンの登録免除からDeFi、ステーブルコイン利子支払いまで
管轄の分界に加えて、法案には実質的な内容を含む3つの他のセクションがあり、それぞれが業界内で長年にわたり議論されてきた具体的な課題に対応しています:
- 第二編・不正金融活動防止:デジタル商品のブローカー、自己取引業者および取引プラットフォームを、『銀行秘密保持法(BSA)』に基づき金融機関とみなして、マネーロンダリング防止、KYCおよび顧客尽責調査(CDD)義務を適用する。また、暗号資産ATM(キオスク)について連邦レベルの規制枠組みを構築し、取引限度額を設定する。さらに、財務省に対し、ミキサーやタンブラー(mixers/tumblers)に関する調査を義務付ける。
- 第三編・DeFi:DeFi取引プロトコルが「非分散型」と判断される条件を定義する(支配権、裁量権、および取引の変更・審査可能性に基づく)。フロントエンドの「分散型台帳メッセージシステム」に対して制裁およびマネーロンダリング防止のためのガイダンスを提供する。NISTによる自主的なサイバーセキュリティ計画を採用する。さらに、デジタル資産仲介業者に対してリスク管理基準を設定する。
- 第四編・銀行とステーブルコイン:銀行が既に許認可を得ている業務においてブロックチェーンを活用することを認める。この編は特に「ステーブルコインの利回り(yield)」問題を専門的に扱う——これはまさに銀行業界と暗号資産業界が最も激しく争っている領域である。
さらに、議会記録に掲載された法案概要によると、本法案は『連邦準備法』を改正し、連邦準備銀行が個人に対して特定の製品・サービスを直接提供すること、および中央銀行デジタル通貨(CBDC)を金融政策目的で使用することを禁止するとしている。この条項は通常、「デジタル米ドル」導入路線に対する明確な制限と解釈されている。
誰が反対し、何を反対しているのか
反対意見は単なる「反対のための反対」ではない。上院銀行委員会の少数党(民主党)スタッフが公表したファクトシートでは、5つの「最低基準」を提示し、いずれも満たされていないと指摘しており、その内容を全体的に理解することが重要である:
- 証券法への抜け道:「補助的資産/ネットワークトークン」の自己認証メカニズムが、制度上の脆弱性を生んでいると批判。
- 国家安全保障および不正金融活動防止の脆弱性:トルネードキャッシュやミキサーへの対応が不十分であり、DeFi事業者に対するマネーロンダリング防止義務が免除されていること、および外国主体による制裁回避問題が未解決であると指摘。
- 銀行業界のリスク:銀行がデジタル資産を通じて、百年以上にわたって高リスク投資を禁じられてきた規制を回避できるようになること、および預金を用いて『ヴォルカー・ルール』で禁止されているヘッジ取引を行う可能性があると懸念。
- 利益相反:公職者およびその家族の暗号資産関連の利益相反を明確に処理するよう要求。
- 投資家保護の不十分さ:SECの詐欺防止に関する開示機能が弱体化され、州法が連邦法より優先適用されること、そして投資家に私人による訴訟権(private right of action)が与えられていないと批判。
民主党に加えて、AFL-CIOは議会記録においてCLARITY法案およびステーブルコイン法案への反対投票を明確に呼びかけている。また、ウォーノック上院議員も9月15日に声明を発表し、反対理由を説明している。こうした反対意見は、法案の今後の修正作業において必ず乗り越えなければならないハードルとなっている。
よくある質問
CLARITY法案はすでに完全に廃案になったのでしょうか?
いいえ。クラチュア(cloture)採決の失敗とは、「議論を終結させて正式な審議に入ること」が認められなかったことを意味するだけであり、ティリス議員はその後再審議動議を提出しており、法案は現在も上院の立法日程(Calendar No. 423)に残っている。ただし、上院は2026年10月5日から11月6日まで州レベルの業務期間(state work period)に入り、その後すぐに中間選挙が控えているため、2026年内に立法が成立する可能性は極めて低い。より現実的な観察期間は、次期議会となる。
本法案はGENIUS法案やFIT21とどのような関係にあるのでしょうか?
三つの法案は役割分担が異なる。ステーブルコインに関する連邦レベルの規制枠組みはすでにGENIUS法案によって整備済みであり、同法案は2025年7月18日に法律として成立し、米国初の支払い用ステーブルコインに関する連邦法となった。一方、FIT21(H.R. 4763)は2024年5月22日に下院で可決された市場構造に関する法案であり、同一テーマにおけるより早期のバージョンである。CLARITYはFIT21で未規定あるいは更新が必要な部分(取引所登録、DeFi、SEC/CFTCの権限分掌、およびステーブルコインの利回り)を扱う。補足すると、両法案は「同一テーマを扱い、CLARITYの方が後発」という関係であり、条文単位での継承関係については、公式テキスト上で確認できていない。
法案が成立しなかったからといって、米国の暗号資産規制は停止してしまうのでしょうか?
いいえ。採決失敗から2日後の2026年9月17日、SECは「イノベーション特例(Release No. 34-106402)」を発表し、『証券取引法』における「取引所」の定義から一時的に除外することで、「トークン化証券取引場(TSV)」の運営を特例的に許容し、トークン化NMS株式のマッチングを支援した。さらに、それより前の2026年8月18日には、SECが「Regulation Crypto Assets」(Release 33-11434)という新規則案を公示しており、これには2種類の特例措置が含まれる(4年間で最大500万米ドル、または12か月ごとに最大7,500万米ドルまで)。立法が停滞しても、規制当局は自ら前進する——これが、今回の出来事において最も見落とされがちな重要なポイントである。
この出来事は一般の保有者にとってどのような影響があるのでしょうか?
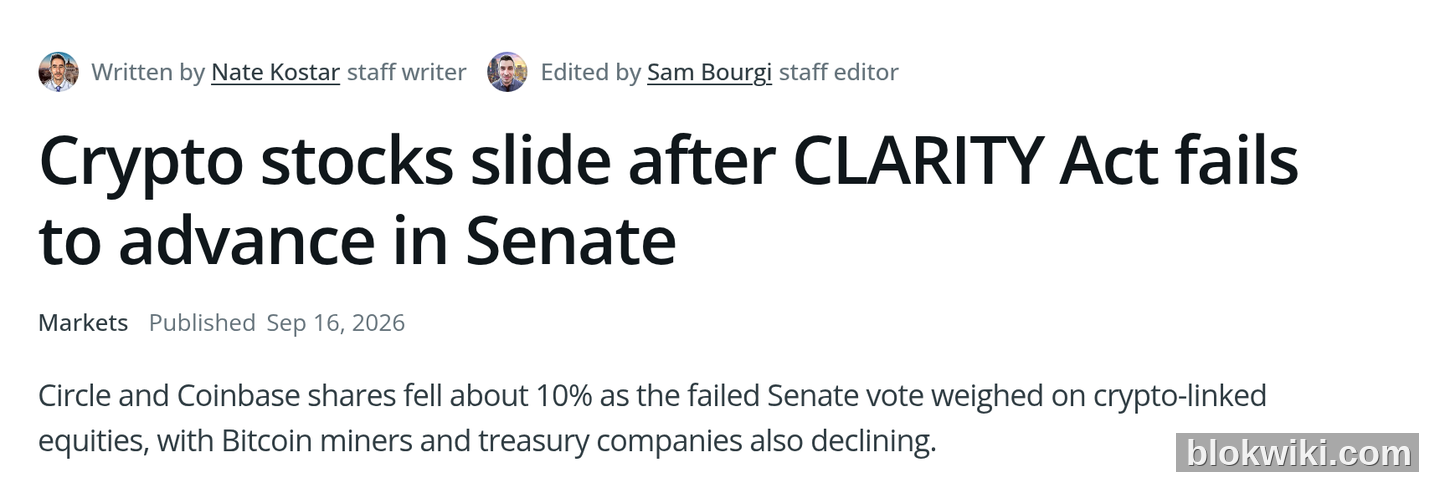
直接的な影響は2つの層面で現れる。第一に市場面:9月15日の採決当日、暗号資産関連銘柄が大幅下落し、CoinbaseおよびCircleは約10%、AMDなど無関係銘柄を除けば、マイニング企業のRiotは約6%、CleanSparkは約5%、Hut 8は4%以上下落した。同時にビットコイン(BTC)は一時75,000米ドルを下回った。第二にルール面:法案が成立すれば、取引所の登録手続き、トークン上場基準、ステーブルコインの利回り付与可否などが明確化される。しかし、長期にわたり成立しない場合、ルールは各規制当局の執行判断および特例措置文書によって断片的に形成されていくことになり、これは特に小規模プロジェクトにとって不利な環境を生む。
次に注目すべきタイミングはいつでしょうか?
以下の3つの観察可能なサインに注目すべきである:① 上院の州業務期間終了(2026年11月6日)後に再び審議日程に組み込まれるか;② ティリス議員の再審議動議が実際に採決にかけられるか;③ SECの「Regulation Crypto Assets」規則および9月17日のイノベーション特例についてのパブリックコメント募集結果——規制当局が自ら推進するペースは、議会よりも早く業界の実際のルールを変えることが多い。機関投資家側の動きを追う場合は、ブラックロック社によるビットコイン「下方リスク保護」ETF申請といった製品の進捗を参照するとよい。また、CoinbaseがCFTCの清算機関登録を取得した事例は、「ライセンス取得」と「立法待機」という二つの戦略が並行して進められ得ることを如実に示している。
リスク警告:デジタル資産の価格は急激に変動し、元本全額を失う可能性があります。本記事は投資助言を構成しません。法案の条文および立法の進捗状況は、議会が正式に公表するテキスト、上下両院の公式採決記録、および各規制当局の報道発表を基準とします。本記事で引用するメディア報道および匿名情報源の内容には誤差が含まれる可能性があります。立法結果には極めて高い不確実性があり、政策の動向を前提としたいかなる投資判断も、各自で独立して行い、必ずオリジナルの公的文書を確認してください。




