
Dự luật CLARITY thất bại 49–50: Phân định SEC/CFTC, quy định DeFi và ổn định tiền trả lãi
Vào ngày 15 tháng 9 năm 2026, Thượng viện Hoa Kỳ đã bỏ phiếu về động nghị chấm dứt tranh luận (cloture) nhằm đẩy nhanh tiến trình thông qua Đạo luật M…
Vào ngày 15 tháng 9 năm 2026, Thượng viện Hoa Kỳ đã tiến hành biểu quyết về động nghị chấm dứt tranh luận (cloture) nhằm đẩy nhanh Dự luật Làm rõ Thị trường Tài sản Số (Digital Asset Market Clarity Act, số hiệu H.R. 3633). Kết quả là 49 phiếu thuận và 50 phiếu chống — thiếu tới 11 phiếu so với ngưỡng tối thiểu 60 phiếu cần thiết. Về mặt thủ tục, dự luật chưa bị “khai tử” (Thượng nghị sĩ Đảng Cộng hòa Tillis sau đó đã đề xuất động nghị xem xét lại), nhưng Thượng viện ngay lập tức bước vào kỳ làm việc tại các bang từ ngày 5 tháng 10 đến ngày 6 tháng 11, kéo dài thẳng tới cuộc bầu cử giữa nhiệm kỳ tháng 11, khiến cửa sổ để hoàn tất quy trình lập pháp trong năm 2026 trở nên cực kỳ hẹp.
Thông tin này quan trọng vì nó sẽ quyết định trong vài năm tới ngành tiền mã hóa Hoa Kỳ “nghe theo cơ quan nào”: Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) hay Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC). Bài viết này trình bày rõ lộ trình lập pháp của dự luật, bốn phần nội dung cốt lõi, cũng như lý do thực sự từ cả hai phía ủng hộ và phản đối; đồng thời làm rõ một số hiểu lầm phổ biến.
Tại sao bỏ phiếu thất bại: 49 so với 50 — điều thiếu không chỉ là 11 phiếu
Trước tiên, hãy liệt kê các mốc thời gian then chốt theo thứ tự (tất cả đều có thể tra cứu lại trên trang web chính thức hoặc hồ sơ Quốc hội):
- Ngày 29 tháng 5 năm 2025: Dự luật được giới thiệu tại Hạ viện với số hiệu H.R. 3633, tên đầy đủ là “Dự luật Làm rõ Thị trường Tài sản Số năm 2025”.
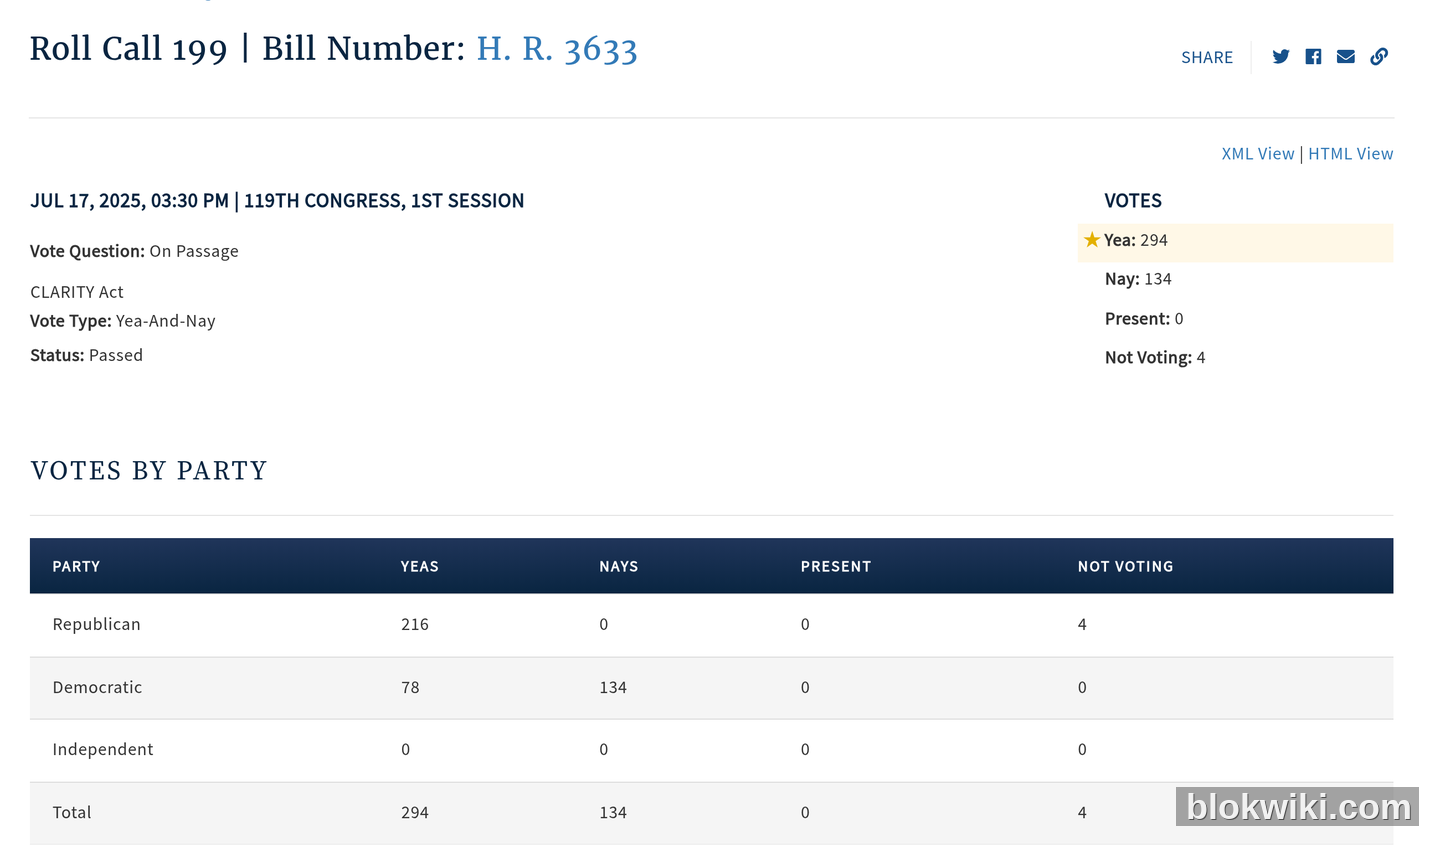
- Ngày 17 tháng 7 năm 2025: Hạ viện thông qua dự luật với tỷ lệ 294 phiếu thuận – 134 phiếu chống (phiếu biểu quyết danh sách số 199 của Hạ viện). Đây là mức tỷ lệ lưỡng đảng khá cao.
- Ngày 14 tháng 5 năm 2026: Ủy ban Ngân hàng Thượng viện thông qua dự luật với tỷ lệ 15–9, theo đa số lưỡng đảng, và chuyển lên toàn thể Thượng viện.
- Ngày 1 tháng 6 năm 2026: Dự luật được đưa vào lịch trình lập pháp của Thượng viện dưới số hiệu Calendar No. 423.
- Ngày 7 tháng 8 năm 2026: Thượng viện đề xuất động nghị chấm dứt tranh luận (cloture on motion to proceed), do Thượng nghị sĩ Thune cùng 16 Thượng nghị sĩ Đảng Cộng hòa khác đồng ký.
- Ngày 14 tháng 9 năm 2026: Ba Thượng nghị sĩ Lummis, Boozman và Scott công bố văn bản thay thế cuối cùng, bao gồm 126 sửa đổi theo yêu cầu của Đảng Dân chủ, đồng thời bổ sung điều khoản đạo đức Tillis–Gallego và trao quyền cho Bộ trưởng Tài chính ngăn chặn dòng tiền gửi ổn định (stablecoin) chảy ra ngoài.
- Ngày 15 tháng 9 năm 2026: Biểu quyết cloture đạt tỷ lệ 49–50, chưa đạt ngưỡng 60 phiếu (phiếu biểu quyết danh sách số 234 của Thượng viện).
Đáng chú ý là thành phần phiếu chống: ngoài việc toàn bộ Đảng Dân chủ bỏ phiếu chống, còn có 4 Thượng nghị sĩ Đảng Cộng hòa bỏ phiếu chống (Collins, Hawley, Moran và Tillis). Phân tích từ nhiều hãng truyền thông đều chỉ về cùng một nguyên nhân khởi phát — không phải do tranh cãi về việc phân chia thẩm quyền giữa SEC và CFTC, mà là điều khoản đạo đức liên quan đến việc nắm giữ tài sản số của cán bộ, công chức. Đó cũng là lý do vì sao điều khoản đạo đức vừa được bổ sung vào ngày 14 tháng 9, nhưng ngày 15 tháng 9 vẫn không vượt qua được.
Cần lưu ý thêm: việc biểu quyết cloture thất bại không đồng nghĩa với việc dự luật bị hủy bỏ. Tillis đã đề xuất động nghị xem xét lại, nên về mặt thủ tục, dự luật vẫn còn “sống”, chỉ bị kẹt bởi tiến độ chuẩn bị cho cuộc bầu cử giữa nhiệm kỳ.
Vấn đề cốt lõi mà dự luật muốn giải quyết: Vạch rõ ranh giới thẩm quyền giữa SEC và CFTC
Mâu thuẫn cốt lõi trong quản lý tiền mã hóa tại Hoa Kỳ từ lâu là “cùng một token, SEC gọi là chứng khoán, còn CFTC gọi là hàng hóa”. Phần I của Dự luật CLARITY (Title I, mang tên “Sáng tạo chứng khoán có trách nhiệm”) chính là để giải quyết vấn đề này: phân chia thẩm quyền quản lý tài sản số giữa hai cơ quan giám sát — “hàng hóa kỹ thuật số (digital commodity)” thuộc về CFTC, còn “chứng khoán kỹ thuật số” thuộc về SEC.
Cụ thể, thiết kế thể chế có ba điểm đáng ghi nhớ:
- Xác định tính chất của “tài sản hỗ trợ / token mạng lưới”: Loại token này có giá trị phụ thuộc vào “nỗ lực kinh doanh hoặc quản lý” của cá nhân hoặc tổ chức phát hành. Dự luật coi chính token đó là hàng hóa, đồng thời thiết lập một giả định có thể bác bỏ — trừ khi người phát hành hoặc trung gian chủ động nộp đơn xác nhận “không phải tài sản hỗ trợ” lên SEC, nếu không thì token sẽ được xử lý như hàng hóa.
- Kênh miễn trừ “Regulation Crypto”: Cung cấp miễn trừ đăng ký đối với tài sản hỗ trợ liên quan đến hợp đồng đầu tư, với trần phát hành là 50 triệu đô la Mỹ mỗi năm tự nhiên (áp dụng trong 4 năm), hoặc 10% giá trị lưu hành, lấy mức cao hơn; tổng số tiền huy động gộp không vượt quá 200 triệu đô la Mỹ.
- Hạn chế bán lại của người trong cuộc: Không được bán lại trong vòng 12 tháng; đồng thời làm rõ rằng DAO và quản trị phi tập trung sẽ không bị coi là “kiểm soát tập trung” chỉ vì hoạt động vận hành thông thường.
Cần nói rõ rằng các điều khoản nêu trên được trích từ tài liệu giải thích từng điều khoản (Section-by-Section) do Thượng viện công bố — đây là bản tóm tắt có độ tin cậy cao nhất hiện có; dự luật vẫn đang trong quá trình sửa đổi, và văn bản cuối cùng sẽ do Quốc hội chính thức công bố.
Bốn khối nội dung: Từ miễn trừ token đến lãi suất stablecoin và DeFi
Ngoài việc phân chia thẩm quyền, dự luật còn có ba phần nội dung thực chất khác, mỗi phần đều nhắm vào những vấn đề cụ thể vốn gây tranh cãi dai dẳng trong ngành:
- Chương II – Chống Tài chính Bất hợp pháp: Coi các nhà môi giới, nhà giao dịch tự doanh và nền tảng giao dịch tài sản số là các tổ chức tài chính theo Đạo luật Bí mật Ngân hàng (Bank Secrecy Act), áp dụng nghĩa vụ chống rửa tiền, xác minh danh tính khách hàng (KYC) và thẩm định khách hàng; thiết lập khung quy định liên bang đối với máy ATM mã hóa (kiosks) kèm giới hạn giao dịch; yêu cầu Bộ Tài chính nghiên cứu về các công cụ trộn tiền (mixers/tumblers).
- Chương III – DeFi: Định nghĩa điều kiện để một giao thức giao dịch DeFi được coi là «không phi tập trung» (dựa trên quyền kiểm soát, quyền quyết định và khả năng thay đổi hoặc kiểm duyệt giao dịch); ban hành hướng dẫn về thực thi trừng phạt và chống rửa tiền dành riêng cho «hệ thống tin nhắn sổ cái phân tán» ở lớp giao diện (frontend); áp dụng chương trình an ninh mạng tự nguyện của Viện Tiêu chuẩn và Công nghệ Quốc gia Mỹ (NIST); đồng thời đặt ra tiêu chuẩn quản lý rủi ro cho các trung gian tài sản số.
- Chương IV – Ngân hàng và Stablecoin: Cho phép ngân hàng sử dụng blockchain để thực hiện các hoạt động đã được cấp phép; chương này tập trung riêng vào vấn đề «lãi suất từ stablecoin» — nơi xảy ra cạnh tranh gay gắt nhất giữa ngành ngân hàng và lĩnh vực mã hóa.
Bên cạnh đó, theo bản tóm tắt dự luật trong hồ sơ Quốc hội, đạo luật còn sửa đổi Đạo luật Dự trữ Liên bang, cấm các ngân hàng dự trữ liên bang cung cấp trực tiếp một số sản phẩm và dịch vụ cho cá nhân, đồng thời cấm sử dụng tiền kỹ thuật số của ngân hàng trung ương (CBDC) cho mục đích chính sách tiền tệ. Điều khoản này thường được hiểu là giới hạn rõ ràng đối với lộ trình phát triển «đô la kỹ thuật số».
Ai phản đối, và phản đối điều gì
Các ý kiến phản đối không phải là «phản đối chỉ để phản đối». Bản tóm tắt sự thật (Fact Sheet) do đội ngũ nhân viên phe thiểu số (Đảng Dân chủ) thuộc Ủy ban Ngân hàng Thượng viện công bố nêu ra năm «tiêu chuẩn tối thiểu» và khẳng định rằng dự luật chưa đáp ứng bất kỳ tiêu chuẩn nào — điều đáng để tìm hiểu đầy đủ:
- Tạo kẽ hở cho Đạo luật Chứng khoán: Cơ chế tự chứng nhận «tài sản hỗ trợ / token mạng lưới» được đánh giá là một lỗ hổng.
- Lỗ hổng về An ninh Quốc gia và Chống Tài chính Bất hợp pháp: Dự luật chưa bịt kín lỗ hổng liên quan đến Tornado Cash và các công cụ trộn tiền, miễn trừ nghĩa vụ chống rửa tiền đối với DeFi, đồng thời chưa giải quyết vấn đề các chủ thể nước ngoài né tránh trừng phạt.
- Rủi ro đối với hệ thống ngân hàng: Ngân hàng có thể lợi dụng tài sản số để né tránh lệnh cấm đầu tư rủi ro cao đã tồn tại suốt hơn một thế kỷ, đồng thời dùng tiền gửi để thực hiện các giao dịch phòng hộ tương tự như những gì Quy tắc Volcker cấm.
- Xung đột lợi ích: Yêu cầu rõ ràng về việc xử lý xung đột lợi ích liên quan đến tài sản mã hóa của cán bộ công chức và gia đình họ.
- Bảo vệ nhà đầu tư chưa đủ: Dự luật làm suy yếu chức năng giám sát chống gian lận và công bố thông tin của SEC, áp dụng luật tiểu bang trước khi luật liên bang có hiệu lực, và không trao quyền khởi kiện riêng cho nhà đầu tư.
Ngoài Đảng Dân chủ, liên đoàn AFL-CIO cũng lên tiếng kêu gọi bỏ phiếu phản đối CLARITY và dự luật về stablecoin trong hồ sơ Quốc hội; Thượng nghị sĩ Warnock cũng đưa ra tuyên bố ngày 15 tháng 9 giải thích lý do phản đối. Những ý kiến phản đối này tạo thành rào cản bắt buộc mà dự luật phải vượt qua trong các vòng sửa đổi tiếp theo.
Câu hỏi thường gặp
Dự luật CLARITY có thực sự «chết hẳn» chưa?
Chưa. Việc biểu quyết cloture thất bại chỉ có nghĩa là «không thể kết thúc tranh luận để bước vào thảo luận chính thức», sau đó Thượng nghị sĩ Tillis đã đệ trình động nghị xem xét lại, và dự luật vẫn nằm trong chương trình lập pháp của Thượng viện (Số lịch trình: 423). Tuy nhiên, Thượng viện sẽ nghỉ làm việc tại các tiểu bang từ ngày 5 tháng 10 đến 6 tháng 11 năm 2026, ngay sau đó là cuộc bầu cử giữa nhiệm kỳ — do đó khả năng hoàn tất lập pháp trong năm 2026 là rất thấp, cửa quan sát thực tế hơn là Quốc hội khóa tới.
Dự luật này có mối liên hệ gì với GENIUS và FIT21?
Ba dự luật này có vai trò khác nhau. Khung quy định liên bang về stablecoin đã được giải quyết bởi dự luật GENIUS — văn bản này đã được ký thành luật vào ngày 18 tháng 7 năm 2025, trở thành đạo luật liên bang đầu tiên điều chỉnh stablecoin phục vụ thanh toán tại Mỹ. Trong khi đó, FIT21 (H.R. 4763) là đạo luật cấu trúc thị trường đã được Hạ viện thông qua ngày 22 tháng 5 năm 2024, là phiên bản sớm hơn cùng chủ đề; CLARITY xử lý những phần FIT21 chưa bao quát hoặc cần cập nhật (đăng ký sàn giao dịch, DeFi, phân chia thẩm quyền giữa SEC và CFTC, cũng như lãi suất từ stablecoin). Cần lưu ý: Hai đạo luật này có cùng chủ đề, nhưng CLARITY ra đời muộn hơn — còn việc có kế thừa từng điều khoản hay không thì chúng tôi chưa xác minh được trong văn bản chính thức.
Dự luật không được thông qua có nghĩa là quy định mã hóa tại Mỹ bị đình trệ?
Không. Chỉ hai ngày sau biểu quyết thất bại (17 tháng 9 năm 2026), SEC đã ban hành «miễn trừ đổi mới» (Thông báo số 34-106402), tạm miễn trừ «các sàn giao dịch chứng khoán được mã hóa (TSV)» khỏi định nghĩa «sàn giao dịch» trong Đạo luật Giao dịch, nhằm hỗ trợ khớp lệnh cổ phiếu NMS được mã hóa. Trước đó, ngày 18 tháng 8 năm 2026, SEC cũng đã đề xuất quy định «Regulation Crypto Assets» (Thông báo số 33-11434), bao gồm hai loại miễn trừ (tối đa 5 triệu đô la Mỹ trong vòng 4 năm và tối đa 75 triệu đô la Mỹ mỗi 12 tháng). Khi lập pháp bị tắc, cơ quan quản lý sẽ tự tiến hành — đây là một điểm dễ bị bỏ sót nhất trong sự kiện lần này.
Sự việc này ảnh hưởng gì đến người nắm giữ tài sản mã hóa bình thường?
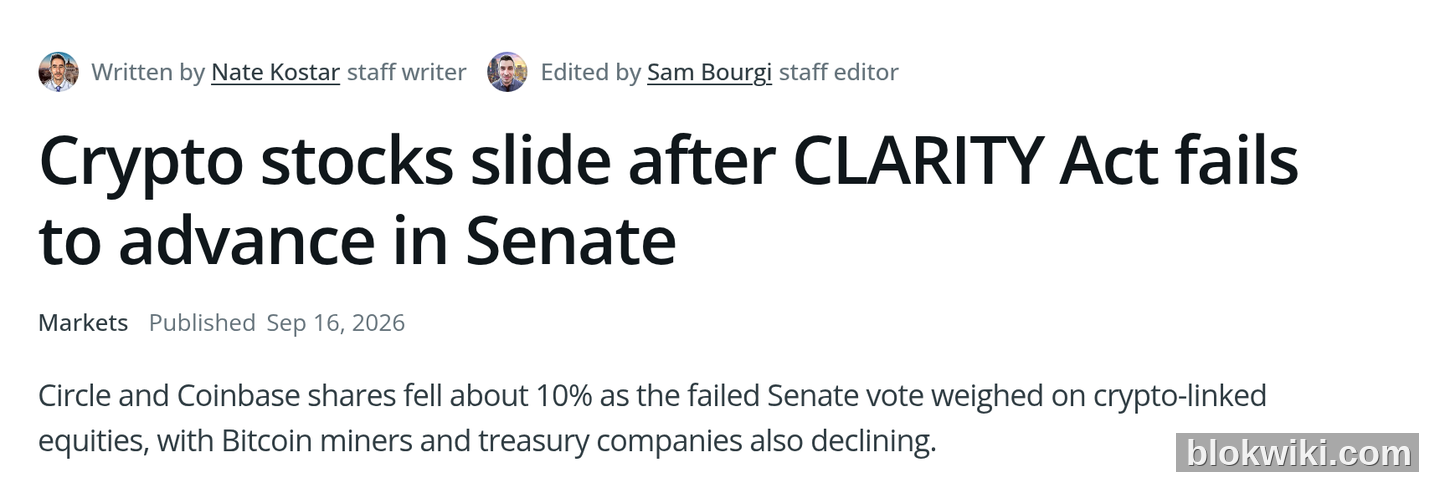
Tác động trực tiếp trên hai phương diện. Thứ nhất là phương diện thị trường: Ngày biểu quyết 15 tháng 9, cổ phiếu liên quan đến mã hóa giảm mạnh — Coinbase và Circle giảm khoảng 10%, các cổ phiếu không liên quan như AMD không bị ảnh hưởng, còn các công ty đào coin như Riot giảm khoảng 6%, CleanSpark giảm khoảng 5%, Hut 8 giảm hơn 4%; đồng thời Bitcoin từng giảm dưới mức 75.000 đô la Mỹ. Thứ hai là phương diện quy định: Nếu dự luật được thông qua, lộ trình đăng ký sàn giao dịch, tiêu chuẩn niêm yết token và khả năng trả lãi từ stablecoin sẽ có câu trả lời rõ ràng; nếu dự luật kéo dài không được thông qua, các quy tắc sẽ dần hình thành từ các văn bản thực thi và miễn trừ của từng cơ quan quản lý — điều này gây bất lợi hơn cho các dự án nhỏ.
Tiếp theo nên theo dõi mốc thời gian nào?
Ba tín hiệu có thể quan sát: ① Sau khi kỳ nghỉ làm việc tại các tiểu bang của Thượng viện kết thúc (6 tháng 11 năm 2026), liệu dự luật có được xếp lịch lại hay không; ② Động nghị xem xét lại của Thượng nghị sĩ Tillis có được đưa ra biểu quyết hay không; ③ Kết quả lấy ý kiến công chúng về quy định «Regulation Crypto Assets» của SEC và miễn trừ đổi mới ngày 17 tháng 9 — nhịp độ hành động độc lập của cơ quan quản lý thường thay đổi các quy tắc thực tế trong ngành nhanh hơn cả tiến trình của Quốc hội. Để theo dõi động thái từ phía tổ chức, bạn có thể đối chiếu với tiến triển của các sản phẩm như đơn xin ETF «bảo vệ giảm giá» Bitcoin của BlackRock; còn ví dụ Coinbase được CFTC cấp giấy phép đăng ký tổ chức thanh toán bù trừ cho thấy rõ ràng rằng «xin giấy phép» và «chờ lập pháp» là hai con đường có thể song song tiến hành.
Cảnh báo rủi ro: Giá tài sản mã hóa biến động mạnh, có thể mất toàn bộ vốn đầu tư; bài viết này không cấu thành lời khuyên đầu tư. Các điều khoản và tiến trình lập pháp của dự luật phải lấy văn bản chính thức do Quốc hội công bố, biên bản biểu quyết chính thức của Thượng viện và Hạ viện, cũng như thông cáo báo chí của các cơ quan quản lý làm chuẩn; nội dung báo chí và nguồn tin ẩn danh được trích dẫn trong bài viết có thể chứa sai lệch. Kết quả lập pháp mang tính bất định cao; mọi quyết định đầu tư dựa trên kỳ vọng về chính sách đều cần được đánh giá độc lập và tự kiểm tra lại các tài liệu gốc.




