Rendimiento del bono a 10 años cae bajo el 5 %: ¿Qué significa para Bitcoin, IA y los mercados financieros?
El rendimiento del bono del Tesoro estadounidense a 10 años cayó por debajo del 5 % por primera vez desde el 23 de septiembre, c…
El evento más relevante de hoy: el rendimiento del bono estadounidense a 10 años cae por debajo del 5 %, provocando una fuerte oscilación entre acciones y bonos, mientras los activos de IA y criptomonedas sufren presión simultánea
No se trata de una simple bajada de tasas: ocurrió el mismo día en que las acciones tecnológicas cayeron fuertemente, Bitcoin perdió un 3,54 % en 24 horas y ZEC se desplomó un 9,40 %. Este movimiento marca un giro repentino hacia la postura defensiva del mercado, impulsado por la persistencia de la inflación y el elevado nivel de emisión fiscal. Por primera vez desde el 23 de septiembre, el rendimiento del bono a 10 años cayó por debajo del 5 %, con una caída diaria de 14,97 puntos básicos. Esta señal es más contundente que cualquier índice de sentimiento: el capital está saliendo masivamente de activos de alta beta, incluidas las acciones vinculadas a IA, los títulos tokenizados estadounidenses y todo el mercado spot de criptomonedas.
El hecho en sí: un umbral crítico empujado por múltiples presiones
A las 23:49 del 22 de octubre, los datos de cotización de BIT (bit.com) mostraron que el rendimiento del bono del Tesoro estadounidense a 10 años cayó por debajo del 5 %, su nivel más bajo desde el 23 de septiembre, con una caída diaria de 14,97 puntos básicos. El detonante fue claro: una venta masiva de acciones tecnológicas y relacionadas con IA. No se trató de una fluctuación aislada: a las 19:49, Google (GOOGL) cayó cerca de un 2 % en premercado, tras anunciar la expansión de su negocio publicitario con OpenAI a 89 países, lo que evidenció tensiones en sus propios recursos de cómputo; a las 15:47, Samsung Electro-Mechanics recibió una inversión conjunta de Tesla y NVIDIA por 3,7 billones de won surcoreanos (unos 2.500 millones de dólares estadounidenses) para ampliar su línea de producción de substratos para chips de IA; y a las 19:03, Jensen Huang, CEO de NVIDIA, afirmó en la conferencia GTC de Berlín: «La demanda de neocloud es muy alta, pero el capital disponible es insuficiente», revelando una limitación estructural real del sector.
Estos tres hechos convergen: la venta no es una descarga emocional, sino una revaloración del desequilibrio entre oferta y demanda en infraestructura de IA y de la disminución marginal del retorno sobre el capital invertido. Cuando el CEO de NVIDIA reconoce públicamente que «el tamaño del capital requerido ya supera significativamente la capacidad actual de financiación», el mercado responde inmediatamente con sus pies: retira fondos de los activos tokenizados de NVDA (Morpho acaba de lanzar la posibilidad de usar NVDA/SPY como colateral), abandona los tokens temáticos de IA (el sector IA subió un 5,16 % en 24 horas, pero fue la única subcategoría con ganancias, y su volumen de operaciones apenas alcanzó 10 millones de USDT —un rebote ilusorio por baja liquidez) y se refugia en bonos del Tesoro.
Contexto: el 5 % no es un umbral psicológico, sino un ancla real de política y deuda
El rendimiento del bono estadounidense a 10 años superó el 5 % en octubre de 2023 y desde entonces ha oscilado persistentemente entre el 5,0 % y el 5,2 %. En septiembre de este año, tras las señales de la Reserva Federal sobre una política de «tasas altas por más tiempo» y la mayor emisión de bonos de mediano y largo plazo por parte del Departamento del Tesoro, dicho rendimiento llegó a rozar el 5,3 %. El 5 % se convirtió así en el punto de intersección de dos restricciones objetivas: primero, el consenso implícito sobre la «tasa neutral» de la Fed (la mediana de la gráfica de puntos FOMC para 2026 es de 4,75 %–5,0 %); segundo, el gasto anual en intereses de la deuda federal estadounidense alcanzará el 3,8 % del PIB en el segundo trimestre de 2026, su nivel más alto desde principios de la década de 1990 —cada aumento de 10 puntos básicos en el rendimiento incrementa la carga anual de intereses en aproximadamente 12.000 millones de dólares. Caer por debajo del 5 % implica que el mercado comienza a apostar a que la presión sobre la sostenibilidad fiscal podría forzar ajustes sutiles en la política monetaria, incluso si solo se trata de una expectativa.
¿Por qué ocurrió? Tres capas de presión, no una sola causa
- Primera capa: señales iniciales de tope en las inversiones de capital en IA. Jensen Huang dijo que «el capital es insuficiente», pero la inversión de 2.500 millones de dólares a Samsung Electro-Mechanics demuestra que el dinero sí llega —pero se concentra en unos pocos eslabones clave (como los substratos FC-BGA). Esto expone un desequilibrio estructural en la cadena de valor de IA: sobrecalentamiento en infraestructura de cómputo de punta, pero debilidad en la monetización de aplicaciones. Según Ramp, el 80 % de los ingresos empresariales de Anthropic y OpenAI provienen únicamente del 1 % de sus clientes, y los gastos empresariales en tokens entre agosto y septiembre «prácticamente se estancaron» —la demanda aún no alcanza el ritmo vertiginoso de la oferta.
- Segunda capa: perturbaciones geopolíticas que intensifican el instinto de refugio. A las 23:43 del 22 de octubre, Donald Trump publicó un mensaje acusando a Irán de «inventar un ataque y colocar minas para elevar el precio del petróleo». Aunque carece de evidencia verificable, coincidió con una subida del 2 % del crudo WTI, hasta 99,37 dólares por barril, reforzando la prima de riesgo del Medio Oriente. Las compras defensivas no requieren pruebas concluyentes, sino solo una grieta narrativa: cuando el precio del petróleo se acerca a los 100 dólares y, al mismo tiempo, circulan afirmaciones como que el volumen de transporte por el estrecho de Ormuz «ya supera los niveles previos al estallido de un conflicto», el mercado elige creer la primera.
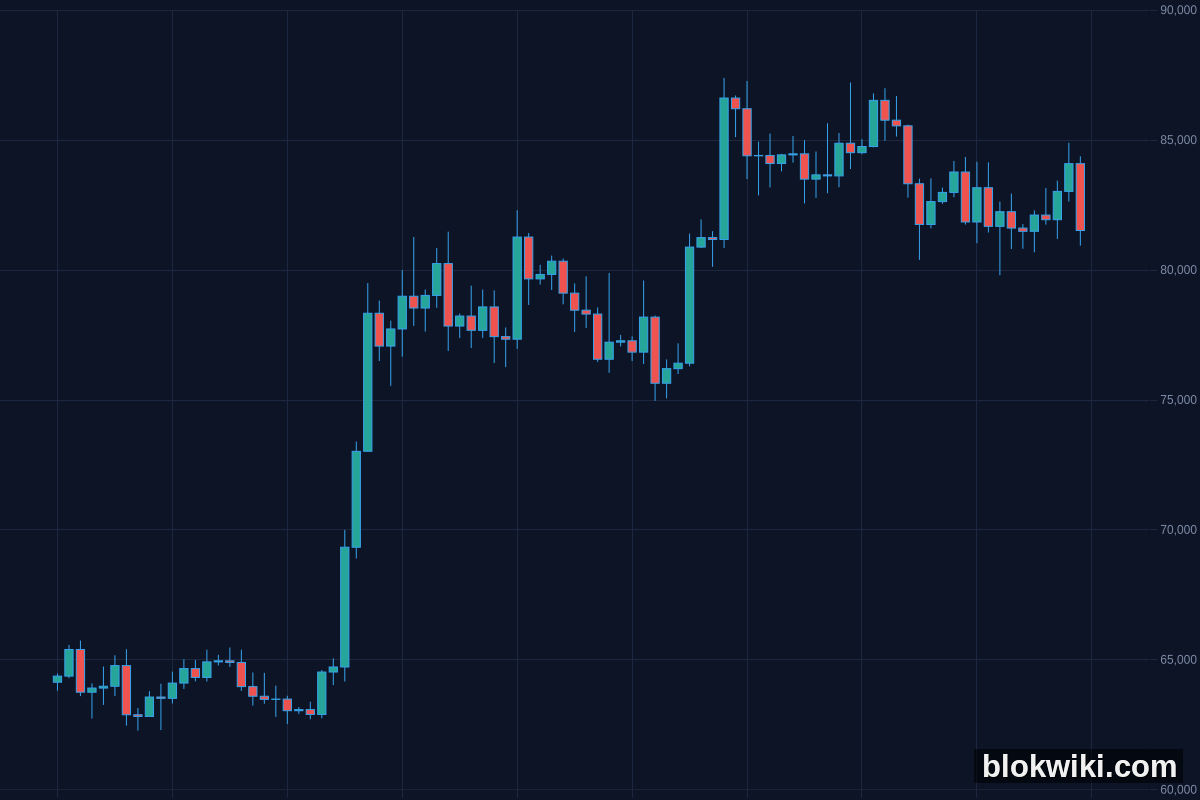
- Tercera capa: vulnerabilidad endógena del mercado cripto que entra en resonancia. Los tenedores a corto plazo de Bitcoin tienen una ganancia flotante de solo un 9,5 %, con un costo promedio de 75.100 dólares y un precio actual de 82.300 dólares —un margen de seguridad muy estrecho; la proporción de nuevos capitales es del 11,2 %, muy por debajo de los picos recurrentes del 20 % o más registrados entre 2024 y 2025. Esto indica que el mercado carece de fondos frescos para absorber las ventas. Cuando la caída del rendimiento de los bonos desencadena arbitraje programado entre mercados (por ejemplo, fondos CTA que cierran posiciones largas en acciones estadounidenses y aumentan sus tenencias de bonos del Tesoro), los activos cripto, por su menor profundidad de liquidez, son los primeros afectados: BTC registró un volumen de 1.700 millones de USDT en 24 horas, ETH solo 600 millones, y ZEC se desplomó un 9,40 %, una de las mayores caídas del mercado.
Reacción e impacto del mercado: no es un cambio de estilo, sino una revalorización de la liquidez
No se trata simplemente de «capital que fluye desde las acciones hacia los bonos». Según BIT, Bitcoin cayó un 3,54 % a 81.494,02 USDT, Ethereum un 4,29 % a 2.391,82 USDT y Solana un 3,97 % —los tres principales tokens de capa 1 sufrieron presión simultánea, pero la estructura de sus caídas revela una profunda divergencia: ZEC cayó un 9,40 %, mientras que el sector de IA subió levemente un 5,16 %. Esto muestra que el mercado no está rechazando la narrativa tecnológica, sino eliminando su «prima de historia». Como moneda de privacidad, el valor de ZEC depende fuertemente de la ambigüedad regulatoria; aunque los cofundadores de Gemini afirmaron que ZEC «podría alcanzar los 5.000 dólares», su precio cayó ese mismo día, demostrando que los inversores votan con sus pies —cuando la Autoridad de Conducta Financiera del Reino Unido (FCA) publicó su borrador de directrices regulatorias para DeFi (a las 01:19 del 21 de octubre), y cuando el token JPMD de JPMorgan fue lanzado y de inmediato rodeado por 13 versiones falsificadas (a las 03:53), la certeza regulatoria se convirtió en el nuevo ancla de valoración.
Desde ambos lados del mercado: la lógica bajista es sólida —la caída del rendimiento de los bonos suele beneficiar a las acciones de crecimiento y a los activos de alta valoración, pero esta vez la correlación inversa prueba que el temor del mercado no es sobre la dirección de las tasas, sino sobre la «calidad del crecimiento»; sin embargo, la lógica alcista también conserva apoyos —Morpho integró los tokens de acciones de NVDA y SPY (a las 22:21), Sunrise lanzó el token de Meta (a las 00:50), y OKX integró EURC junto con liquidez en euros (a las 00:59), lo que confirma que el proceso de tokenización de activos financieros tradicionales continúa, aunque su ritmo se ve frenado por factores macroeconómicos. La variable clave será: si el rendimiento del bono a 10 años se mantiene por debajo del 5 % durante más de cinco días hábiles, se confirmará la persistencia del flujo de capitales hacia refugios seguros y se ejercerá presión adicional sobre el nivel central de valoración de los activos de riesgo.
Otros eventos relevantes del día
- a16z renombró su fondo principal de blockchain como «a16z Frontier», eliminando la palabra «Crypto» (a las 19:42/19:10), aunque enfatizó oficialmente que «no implica una salida de la inversión en cripto», sino una ampliación del alcance hacia tecnologías emergentes más amplias; el fondo ya ha recaudado casi 10.000 millones de dólares —su significado simbólico supera su impacto práctico.
- Dolomite integró 100 millones de dólares en colateral en Bitcoin (a las 04:14), utilizando la infraestructura BTCcx de Concrete; esto refuerza la utilidad práctica del BTC como activo colateral primario, aunque cabe recordar que BTCcx está custodiado por BitGo, un modelo de confianza centralizado que entra en tensión con los principios descentralizados.
- Los tres lenguajes fundamentales de programación —PHP, Node.js y Go— publicaron correcciones para vulnerabilidades críticas el mismo día (a las 01:10/00:52), afectando a 110.000 activos digitales en Corea del Sur —el riesgo del software básico está dejando de ser marginal para convertirse en un factor central, ejerciendo presión implícita sobre todos los protocolos que dependen de la pila tecnológica de Web3.
Los 2-3 próximos puntos clave a observar
- Publicación del dato preliminar del PIB estadounidense del tercer trimestre, el 28 de octubre (martes próximo): si el resultado queda claramente por debajo del 2,1 % esperado, reforzará la tendencia bajista del rendimiento de los bonos y podría desencadenar un reajuste más amplio entre mercados.
- Evolución de la solicitud de licencia DCM de Lighter: la empresa planea convertirse en el primer Perp DEX en solicitar una licencia reguladora estadounidense (a las 07:58); su token LIT ya subió un 15 % en 24 horas; si la Comisión de Comercio de Futuros de Mercancías (CFTC) emite una retroalimentación preliminar antes de noviembre, pondrá a prueba los límites de tolerancia regulatoria.
- Lanzamiento efectivo del token JPMD de JPMorgan el 1 de noviembre: actualmente, la cadena muestra cero oferta y cero titulares (a las 03:53); una vez que se emita realmente, la forma en que se manejen los 13 tokens falsificados será la primera prueba de estrés para la entrada institucional en el ecosistema cripto bajo marcos regulatorios claros.
Aviso de riesgo — Los activos criptográficos son extremadamente volátiles. Este artículo constituye una recopilación informativa y un intercambio de opiniones, y no representa una recomendación de inversión.