Imbal Hasil Bon AS Jatuh di Bawah 5%: Dampak pada Pasar Kripto & AI | BlokWiki MY
Imbal hasil bon 10 tahun AS jatuh di bawah 5% untuk pertama kalinya sejak 23 September — tanda jelas peralihan risiko ke aset defensif. Teka…
Peristiwa Terbesar Hari Ini: Imbal Hasil Bon 10 Tahun AS Jatuh di Bawah 5%, Ayunan Kuat Antara Saham dan Bon, AI serta Aset Kripto Turut Tertekan
Ini bukan sekadar penurunan kadar faedah biasa—ia berlaku pada hari yang sama saham teknologi merudum dalam sehari, Bitcoin turun 3.54% dalam 24 jam, dan ZEC jatuh 9.40%; ia menandakan peralihan tiba-tiba preferensi risiko pasaran, dalam konteks inflasi yang masih melekat dan penawaran bon kerajaan yang tinggi. Untuk kali pertama sejak 23 September, imbal hasil bon 10 tahun AS jatuh di bawah 5%, dengan penurunan harian sebanyak 14.97 mata asas. Isyarat ini lebih jujur daripada mana-mana indeks sentimen: modal sedang ditarik keluar dari aset berbeta tinggi—termasuk saham konsep AI, saham yang ditokenisasi di pasaran saham AS, dan keseluruhan pasaran kripto tunai.
Peristiwa Itu Sendiri: Suatu Ambang Penting yang Didorong oleh Tekanan Berganda
Pada pukul 23:49 waktu 22 Oktober, data harga BIT (bit.com) menunjukkan imbal hasil bon 10 tahun AS jatuh di bawah 5%, untuk kali pertama sejak 23 September, dengan penurunan harian sebanyak 14.97 mata asas. Pemicunya jelas: saham teknologi dan saham berkaitan AI mengalami pelupusan besar-besaran. Ini bukan fluktuasi terpencil—pada pukul 19:49, harga saham Google (GOOGL) pra-pasaran turun sekitar 2%, secara langsung berkaitan dengan perluasan perniagaan iklan OpenAI ke 89 negara, ditambah tekanan ketat terhadap sumber daya komputasi sendiri; pada pukul 15:47, Samsung Electro-Mechanics menerima pelaburan gabungan sebanyak 3.7 trilion won Korea Selatan (setara USD 2.5 bilion) daripada Tesla dan NVIDIA untuk memperluas pengeluaran tapak cip AI; dan pada pukul 19:03, Jensen Huang dalam sidang GTC Berlin menyatakan secara terbuka: “Permintaan neocloud sangat tinggi, tetapi modal tidak mencukupi”—membongkar batas nyata industri.
Tiga fakta ini saling menguatkan: pelupusan bukan sekadar luahan emosi, tetapi penilaian semula terhadap ketidakseimbangan antara penawaran dan permintaan infrastruktur AI, serta penurunan marginal pulangan modal. Apabila CEO NVIDIA sendiri mengakui bahawa “skala modal yang diperlukan kini jauh melampaui tahap bekalan semasa”, pasaran segera memberi respons dengan kaki—modal ditarik keluar daripada aset saham NVIDIA yang ditokenisasi (Morpho baru sahaja melancarkan pembiayaan berjamin SPY/NVDA), ditarik keluar daripada token konsep AI (sektor AI naik 5.16% dalam 24 jam, tetapi ini adalah satu-satunya subsektor yang bertentangan arah—dan jumlah dagangan hanya USD 0.1 juta, iaitu rebound jenis 'jebakan likuiditi'), serta mengalir masuk ke bon kerajaan.
Latar Belakang: 5% Bukan Sekadar Tahap Psikologi, Tetapi Titik Pegun Realistik bagi Dasar & Hutang
Imbal hasil bon 10 tahun AS, setelah melangkaui 5% pada Oktober 2023, berada dalam julat 5.0%–5.2% dalam tempoh panjang. Pada September 2024, akibat isyarat Fed 'higher for longer' dan peningkatan penerbitan bon jangka menengah–panjang oleh Jabatan Kewangan AS, imbal hasil ini sempat hampir menyentuh 5.3%. Oleh itu, 5% menjadi titik persilangan dua batasan realistik: pertama, had atas 'kadar neutral' tersirat Fed (nilai tengah carta titik FOMC 2026 ialah 4.75%–5.0%); kedua, peratusan perbelanjaan faedah hutang persekutuan AS terhadap KDNK dijangka meningkat kepada 3.8% pada suku kedua 2026—tertinggi sejak awal 1990-an. Setiap kenaikan 10 mata asas dalam imbal hasil menambah tekanan bayaran faedah tahunan sebanyak kira-kira USD 12 bilion. Kejatuhan di bawah 5% bermaksud pasaran mulai mengagak bahawa tekanan kelestarian fiskal mungkin memaksa penyesuaian halus dasar monetari—walaupun hanya pada peringkat ekspektasi.
Mengapa Ia Berlaku: Tekanan Tiga Lapis, Bukan Satu Punca Tunggal
- Lapisan Pertama: Isyarat Permulaan Penghentian Perbelanjaan Modal AI. Jensen Huang berkata “modal tidak mencukupi”, tetapi pelaburan gabungan USD 2.5 bilion kepada Samsung Electro-Mechanics membuktikan bahawa wang ada—tetapi hanya terfokus pada segmen sangat terhad (tapak FC-BGA). Ini mendedahkan ketidakseimbangan struktural rantaian nilai AI: infrastruktur komputasi hulu terlalu panas, manakala monetasasi aplikasi hilir lemah. Data Ramp menunjukkan 80% pendapatan Anthropic dan OpenAI dari sektor korporat berasal daripada hanya 1% pelanggan, dan perbelanjaan token korporat pada Ogos–September “hampir berhenti”—permintaan tidak lagi mengejar kelajuan luar biasa penawaran.
- Lapisan Kedua: Gangguan Geopolitik Memperkuat Instink Perlindungan. Pada pukul 23:43, 22 Oktober, Donald Trump memuat naik kenyataan menuduh Iran “mencipta insiden serangan palsu dan menempatkan ranjau laut untuk menaikkan harga minyak”, walaupun tiada bukti konkrit. Namun, bersamaan dengan kenaikan harga minyak WTI sebanyak 2% dalam sehari ke USD 99.37 setong, naratif ini memperkuat premi risiko Timur Tengah. Pembelian perlindungan tidak memerlukan bukti pasti—cukup dengan celah naratif. Apabila harga minyak hampir menyentuh USD 100 dan klaim tentang “jumlah pengangkutan di Selat Hormuz telah melebihi tahap sebelum konflik” beredar serentak, pasaran memilih mempercayai yang pertama.
- Lapisan Ketiga: Resonans Kerentanan Pasaran Kripto Sendiri. Pemegang jangka pendek Bitcoin hanya mempunyai keuntungan maya sebanyak 9.5%, dengan kos purata USD 75,100, sedangkan harga semasa ialah USD 82,300—penyangga keselamatan nipis; peratusan modal baharu hanya 11.2%, jauh di bawah paras tertinggi 20%+ yang kerap dicatatkan sepanjang 2024–2025. Ini bermakna pasaran kekurangan modal baharu untuk menyerap tekanan pelupusan. Apabila penurunan imbal hasil bon mencetus arbitraj program automatik merentas pasaran (seperti penutupan posisi long saham AS dan penambahan posisi bon AS oleh dana CTA), aset kripto—yang mempunyai kedalaman likuiditi rendah—menjadi mangsa utama: BTC mencatat jumlah dagangan 24 jam sebanyak USD 1.70 bilion, ETH USD 600 juta, manakala ZEC jatuh 9.40% dalam sehari—antara yang paling teruk di seluruh pasaran.
Tindak Balas & Impak Pasaran: Bukan Peralihan Gaya, Tetapi Penilaian Semula Likuiditi
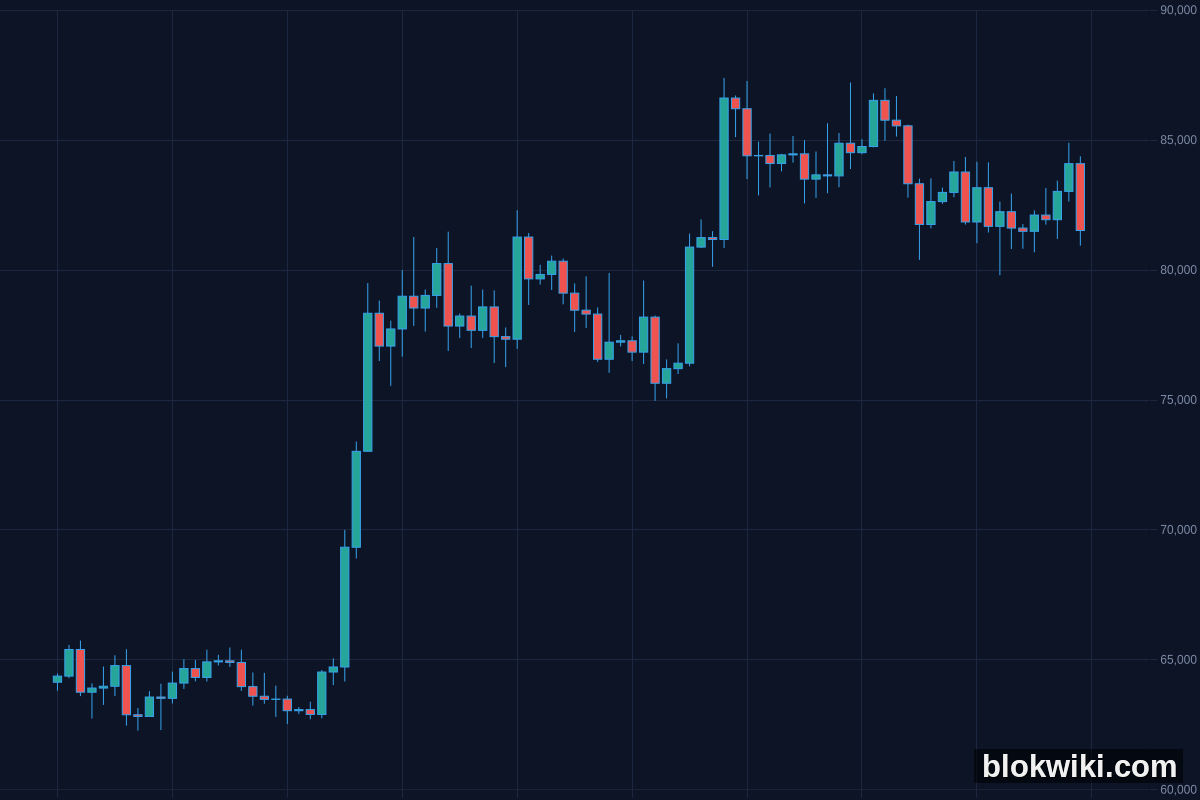
Ini bukan sekadar “peralihan modal dari saham ke bon”. Data BIT menunjukkan Bitcoin turun 3.54% menjadi USD 81,494.02, ETH turun 4.29% menjadi USD 2,391.82, dan SOL turun 3.97%—ketiga-tiga token rantau utama tertekan secara serentak, tetapi struktur penurunan mendedahkan perbezaan mendalam: ZEC jatuh 9.40%, manakala sektor AI naik sedikit 5.16%. Ini membuktikan pasaran tidak menolak naratif teknologi, tetapi menyingkirkan “premium cerita”. Sebagai mata wang privasi, nilai ZEC sangat bergantung pada ketidakjelasan peraturan; walaupun salah seorang pengasas Gemini menyatakan ZEC “berpotensi mencapai USD 5,000”, harga sebenar jatuh tajam pada hari itu—menunjukkan pelabur menggunakan kaki sebagai suara mereka. Apabila FCA menerbitkan draf garis panduan peraturan DeFi (pukul 01:19, 21 Oktober), dan apabila token JPMD JPMorgan dilancarkan—serta segera dikepung oleh 13 versi tiruan (pukul 03:53), kepastian kepatuhan menjadi titik penilaian baharu.
Dari dua sudut pandangan: logik pihak bear sah—penurunan imbal hasil bon biasanya menguntungkan saham pertumbuhan dan aset bernilai tinggi, tetapi kali ini hubungan bertentangan membuktikan kebimbangan pasaran adalah terhadap “kualiti pertumbuhan”, bukan “arah kadar faedah”; pihak bull masih mempunyai sokongan—Morpho mengintegrasikan saham NVDA/SPY yang ditokenisasi (pukul 22:21), Sunrise melancarkan saham Meta yang ditokenisasi (pukul 00:50), dan OKX menggabungkan EURC dengan likuiditi euro (pukul 00:59), semua ini menunjukkan proses penyatuan aset kewangan tradisional ke dalam rantai blok tidak terhenti—hanya kelajuan ditekan oleh faktor makro. Pemboleh ubah utama: jika imbal hasil bon 10 tahun AS stabil di bawah 5% selama lebih daripada 5 hari perdagangan, ia akan mengesahkan kelangsungan aliran modal perlindungan—dan seterusnya menekan pusat penilaian aset berisiko.
Perkara Lain yang Patut Anda Tahu Hari Ini
- a16z menukar nama dana blockchain utamanya kepada “a16z Frontier”, mengeluarkan kata “Crypto” (pukul 19:42/19:10), tetapi pihak rasmi menegaskan “ini bukan bermaksud keluar dari pelaburan kripto”, melainkan untuk meliputi spektrum teknologi depan yang lebih luas; dana ini telah mengumpul hampir USD 10 bilion—makna isyarat lebih besar daripada perubahan praktikal.
- Dolomite mengintegrasikan jaminan Bitcoin bernilai USD 100 juta (pukul 04:14), menggunakan infrastruktur BTCcx oleh Concrete; langkah ini memperkuat kegunaan praktikal BTC sebagai aset jaminan asas, tetapi perlu diperhatikan bahawa BTCcx diuruskan oleh BitGo—model kepercayaan berpusat yang bertentangan dengan semangat terdesentralisasi.
- Tiga bahasa pengaturcaraan asas—PHP, Node.js, dan Go—melancarkan pembaikan kerentanan kritikal pada hari yang sama (pukul 01:10/00:52), dengan 110,000 aset internet di Korea Selatan terjejas—risiko perisian asas kini bergerak dari pinggir ke teras, memberikan tekanan terselindung kepada semua protokol yang bergantung pada tumpukan Web3.
2–3 Perkara untuk Dipantau Seterusnya
- Nilai Awal KDNK AS Sukatan Q3, 28 Oktober (Selasa depan): Jika data jauh di bawah jangkaan 2.1%, ia akan mengukuhkan trend penurunan imbal hasil bon dan mungkin mencetuskan penyesuaian semula merentas pasaran dalam skala lebih besar.
- Perkembangan Permohonan Lesen DCM Lighter: Syarikat ini berhasrat menjadi Perp DEX pertama yang memohon lesen tadbir urus AS (pukul 07:58); token LIT sudah naik 15% dalam 24 jam; jika CFTC memberikan maklum balas awal sebelum November, ia akan menguji sempadan toleransi peraturan.
- Mulanya Edaran Sebenar Token JPMD JPMorgan pada 1 November: Data rantai blok kini menunjukkan bekalan sifar dan tiada pemegang (pukul 03:53); apabila edaran benar bermula, bagaimana 13 token tiruan ini dikendalikan akan menjadi ujian tekanan pertama bagi integrasi institusi ke dalam ekosistem kripto yang patuh peraturan.
Amaran Risiko—Aset kripto sangat volatil. Artikel ini hanya merupakan ringkasan maklumat dan perkongsian pandangan, dan TIDAK merupakan nasihat pelaburan.