Imbal Hasil Obligasi AS 10 Tahun <5%: Dampak pada Pasar Kripto & AI di Indonesia
Imbal hasil obligasi pemerintah AS jangka 10 tahun turun di bawah 5% untuk pertama kalinya sejak 23 September&mdash;dengan penurunan harian 14,97 …
Peristiwa Terbesar Hari Ini: Imbal Hasil Obligasi AS 10 Tahun Turun di Bawah 5%, Ayunan Kuat Saham–Obligasi, AI dan Aset Kripto Tertekan Bersamaan
Ini bukan penurunan suku bunga biasa—melainkan terjadi bersamaan dengan koreksi tajam saham teknologi dalam satu hari, penurunan Bitcoin sebesar 3,54% dalam 24 jam, dan kejatuhan ZEC hingga 9,40%. Peristiwa ini menandai pergeseran mendadak preferensi risiko pasar, di tengah inflasi yang masih lekat dan pasokan utang pemerintah yang tinggi. Untuk pertama kalinya sejak 23 September, imbal hasil obligasi pemerintah AS jangka 10 tahun menyentuh di bawah 5%, dengan penurunan harian sebesar 14,97 basis poin. Sinyal ini—lebih jujur daripada indeks sentimen mana pun—menunjukkan bahwa dana sedang keluar dari aset berbeta tinggi: saham konsep AI, saham yang ditokenisasi di pasar saham AS, dan seluruh pasar spot kripto.
Inti Peristiwa: Ambang Kritis yang Didorong oleh Tekanan Majemuk
Pada pukul 23:49 waktu 22 Oktober, data harga BIT (bit.com) mencatat imbal hasil obligasi pemerintah AS jangka 10 tahun turun di bawah 5%, untuk pertama kali sejak 23 September, dengan penurunan harian 14,97 basis poin. Pemicunya jelas: gelombang besar penjualan saham teknologi dan saham terkait AI. Ini bukan fluktuasi terisolasi—pada pukul 19:49, harga saham Google (GOOGL) di sesi pra-pasar turun sekitar 2%, langsung terkait dengan ekspansi bisnis iklan OpenAI ke 89 negara dan tekanan ketat pada sumber daya komputasi internal Google; pukul 15:47, Samsung Electro-Mechanics menerima investasi gabungan senilai 3,7 triliun won Korea Selatan (setara USD 2,5 miliar) dari Tesla dan NVIDIA untuk memperluas jalur produksi substrat chip AI; dan pukul 19:03, Jensen Huang dalam pidato pembukaan GTC Berlin secara eksplisit menyatakan, “Permintaan neocloud sangat tinggi, tetapi modal tidak mencukupi”—mengungkap batasan nyata industri.
Tiga fakta ini saling menguatkan: penjualan massal ini bukan sekadar pelepasan emosi, melainkan penilaian ulang atas ketidakseimbangan pasokan–permintaan infrastruktur AI dan penurunan marjinal return on capital. Ketika CEO NVIDIA sendiri mengakui bahwa “skala modal yang dibutuhkan telah jauh melampaui tingkat pasokan saat ini”, pasar langsung bereaksi—menarik dana dari instrumen yang ditokenisasi NVDA (Morpho baru saja meluncurkan kolateral SPY/NVDA), menarik dana dari token konsep AI (meski sektor AI naik 5,16% dalam 24 jam, ini adalah satu-satunya subsektor yang bertahan, dengan nilai perdagangan hanya USD 10 juta—sebuah rebound berlikuiditas rendah), dan mengalirkan dana ke obligasi pemerintah.
Latar Belakang: Angka 5% Bukan Sekadar Ambang Psikologis, Melainkan Jangkar Realitas Kebijakan & Utang
Imbal hasil obligasi pemerintah AS jangka 10 tahun, setelah menembus 5% pada Oktober 2023, bergerak dalam rentang 5,0%–5,2% dalam jangka panjang. Pada September 2024, karena sinyal Fed ‘higher for longer’ dan peningkatan emisi obligasi jangka menengah–panjang oleh Departemen Keuangan AS, imbal hasil ini sempat mendekati 5,3%. Angka 5% karenanya menjadi titik temu dua kendala riil: pertama, konsensus implisit ‘suku bunga netral’ Fed (median proyeksi FOMC 2026 berada di kisaran 4,75%–5,0%); kedua, proporsi pembayaran bunga utang federal terhadap PDB diproyeksikan mencapai 3,8% pada Q2 2026—level tertinggi sejak awal 1990-an. Setiap kenaikan 10 basis poin pada imbal hasil akan menambah tekanan pembayaran bunga tahunan sekitar USD 12 miliar. Penembusan di bawah 5% berarti pasar mulai mempertaruhkan kemungkinan tekanan keberlanjutan fiskal dapat memaksa penyesuaian kebijakan moneter—bahkan jika hanya dalam bentuk ekspektasi semata.
Mengapa Ini Terjadi: Tekanan Tiga Lapis, Bukan Satu Pemicu Tunggal
- Lapisan Pertama: Sinyal Puncak Belanja Modal AI Mulai Muncul. Jensen Huang menyatakan “modal tidak mencukupi”, namun investasi USD 2,5 miliar ke Samsung Electro-Mechanics justru membuktikan bahwa dana memang ada—namun terkonsentrasi di segmen sangat sempit (substrat FC-BGA). Ini mengungkap ketidakseimbangan struktural rantai nilai AI: infrastruktur komputasi di hulu terlalu panas, sementara monetisasi aplikasi di hilir masih lemah. Data Ramp menunjukkan 80% pendapatan perusahaan enterprise Anthropic dan OpenAI berasal dari hanya 1% pelanggan, dan pengeluaran enterprise untuk token antara Agustus–September “nyaris mandek”—permintaan belum mampu mengimbangi laju pasokan yang tak terkendali.
- Lapisan Kedua: Gangguan Geopolitik Memperkuat Insting Menghindari Risiko. Pada pukul 23:43 tanggal 22 Oktober, Donald Trump memposting tuduhan terhadap Iran tentang “pemalsuan insiden serangan dan pemasangan ranjau laut untuk mendorong harga minyak”, meskipun tanpa bukti konkret. Namun, narasi ini berpadu dengan kenaikan harga minyak WTI sebesar 2% dalam sehari menjadi USD 99,37 per barel—memperkuat premi risiko Timur Tengah. Pembelian aset safe-haven tidak membutuhkan bukti pasti, cukup celah naratif—ketika harga minyak mendekati USD 100 dan klaim bahwa volume pengiriman melalui Selat Hormuz “telah melebihi level sebelum pecahnya konflik” beredar bersamaan, pasar memilih mempercayai yang pertama.
- Lapisan Ketiga: Kerentanan Internal Pasar Kripto yang Beresonansi. Rasio keuntungan mengambang (floating profit) pemegang jangka pendek Bitcoin hanya 9,5%, dengan biaya rata-rata USD 75.100 dan harga saat ini USD 82.300—margin keamanan tipis; proporsi dana baru hanya 11,2%, jauh di bawah level tinggi sebelumnya yang kerap menembus 20% pada 2024–2025. Artinya, pasar kekurangan dana segar untuk menyerap tekanan jual. Ketika penurunan imbal hasil obligasi memicu arbitrase lintas pasar berbasis program (misalnya fund CTA menutup posisi long saham AS dan menambah posisi long obligasi AS), aset kripto—yang memiliki kedalaman likuiditas terbatas—menjadi korban pertama: BTC mencatat volume perdagangan 24 jam USD 1,70 miliar, ETH USD 600 juta, sementara ZEC anjlok 9,40%, salah satu penurunan terburuk di seluruh pasar.
Reaksi & Dampak Pasar: Bukan Sekadar Pergantian Gaya Investasi, Melainkan Penyesuaian Ulang Likuiditas
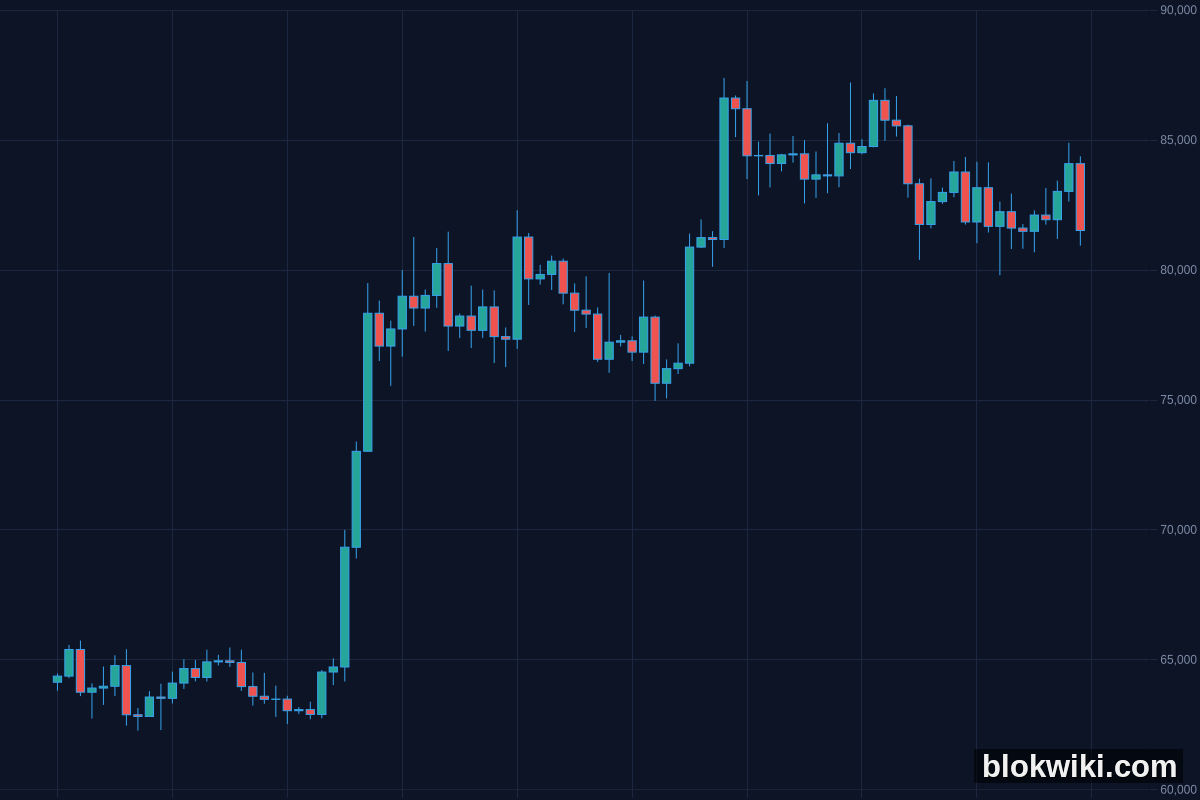
Ini bukan sekadar “perpindahan dana dari saham ke obligasi”. Data BIT menunjukkan Bitcoin turun 3,54% menjadi USD 81.494,02, ETH turun 4,29% menjadi USD 2.391,82, dan SOL turun 3,97%—ketiga token blockchain utama tertekan bersamaan, namun pola penurunannya mengungkap diferensiasi mendalam: ZEC anjlok 9,40%, sementara sektor AI justru naik tipis 5,16%. Ini menunjukkan pasar tidak menolak narasi teknologi, melainkan membuang “premium cerita”. Sebagai mata uang privasi, nilai ZEC sangat bergantung pada ambiguitas regulasi; meski co-founder Gemini menyebut ZEC “berpotensi mencapai USD 5.000”, harga token tersebut malah anjlok tajam pada hari yang sama—mencerminkan voting dengan kaki investor. Ketika FCA merilis rancangan panduan regulasi DeFi (21 Oktober pukul 01:19), dan token JPMD milik JPMorgan langsung dikepung 13 versi tiruan begitu diluncurkan (pukul 03:53), kepastian kepatuhan regulasi kini menjadi jangkar valuasi baru.
Dari dua sisi—bearish dan bullish—argumennya kuat: logika bearish valid—penurunan imbal hasil obligasi biasanya menguntungkan saham pertumbuhan dan aset bernilai tinggi, tetapi korelasi terbalik kali ini membuktikan bahwa kekhawatiran pasar bukan pada arah suku bunga, melainkan pada “kualitas pertumbuhan”; sementara sisi bullish tetap punya pijakan—Morpho mengintegrasikan token saham NVDA/SPY (pukul 22:21), Sunrise meluncurkan saham Meta yang ditokenisasi (pukul 00:50), dan OKX mengintegrasikan EURC beserta likuiditas euro (pukul 00:59)—semua ini menunjukkan proses tokenisasi aset keuangan tradisional tetap berjalan, hanya saja ritmenya tertekan oleh kondisi makro. Variabel kunci: jika imbal hasil obligasi AS 10 tahun stabil di bawah 5% selama lebih dari 5 hari perdagangan, maka aliran dana safe-haven akan terverifikasi sebagai tren berkelanjutan—dan pusat valuasi aset berisiko akan tertekan.
Peristiwa Lain yang Patut Diperhatikan Hari Ini
- a16z mengganti nama dana blockchain unggulan mereka menjadi “a16z Frontier”, menghilangkan kata “Crypto” (pukul 19:42/19:10), tetapi secara resmi menegaskan bahwa “ini bukan berarti keluar dari investasi kripto”, melainkan upaya mencakup teknologi mutakhir yang lebih luas; dana ini telah mengumpulkan hampir USD 10 miliar—signifikansi sinyal jauh lebih besar daripada perubahan substansial.
- Dolomite mengintegrasikan jaminan Bitcoin senilai USD 100 juta (pukul 04:14), menggunakan infrastruktur BTCcx dari Concrete; langkah ini memperkuat utilitas BTC sebagai aset jaminan dasar, namun perlu dicatat bahwa BTCcx di-host oleh BitGo—model kepercayaan terpusat yang bertentangan dengan semangat desentralisasi.
- Ketiga bahasa pemrograman inti—PHP, Node.js, dan Go—merilis perbaikan kerentanan kritis secara bersamaan (pukul 01:10/00:52), memengaruhi 110.000 aset internet di Korea Selatan—risiko perangkat lunak dasar kini bergerak dari pinggiran ke inti sistem, memberi tekanan implisit pada semua protokol yang mengandalkan tumpukan Web3.
2–3 Hal yang Perlu Dipantau Selanjutnya
- Rilis Awal PDB AS Q3 pada 28 Oktober (Selasa depan): Jika datanya jauh di bawah ekspektasi 2,1%, tren penurunan imbal hasil obligasi akan semakin kuat—dan dapat memicu re-balancing lintas pasar dalam skala lebih besar.
- Perkembangan Permohonan Lisensi DCM Lighter: Perusahaan ini berencana menjadi Perp DEX pertama yang mengajukan lisensi regulasi AS (pukul 07:58); harga token LIT sudah naik 15% dalam 24 jam; jika CFTC memberikan umpan balik awal sebelum November, ini akan menjadi uji coba batas toleransi regulator.
- Dimulainya Peredaran Nyata Token JPMD Milik Morgan Stanley pada 1 November: Saat ini, data on-chain menunjukkan pasokan nol dan jumlah pemegang nol (pukul 03:53); begitu token benar-benar diterbitkan, penanganan terhadap 13 versi tiruan akan menjadi ujian tekanan pertama bagi masuknya institusi ke dunia kripto secara patuh regulasi.
Peringatan Risiko—Aset kripto sangat volatil. Artikel ini merupakan ringkasan informasi dan pandangan analitis, bukan nasihat investasi.