美债收益率跌破5%对加密市场影响深度解读
今天最大的事:美国10年期国债收益率跌破5%,股债“跷跷板”剧烈摆动,AI与加密资产同步承压
这不是一次寻常的利率下探——它发生在科技股单日重挫、比特币24小时跌3.54%、ZEC暴跌9.40%的同一交易日;它标志着市场风险偏好在通胀黏性未解、财政供给高企背景下,突然转向防御。9月23日以来首次跌破5%,单日下挫14.97个基点,这一信号比任何情绪指数都更直白:资金正在撤离高贝塔资产,包括AI概念股、美股代币化标的,以及整个加密现货市场。
事件本身:一个被多重压力推下的关键阈值
10月22日23:49,BIT(bit.com)行情数据显示,美国10年期国债收益率跌至5%以下,为9月23日以来首次,单日下挫14.97个基点。导火索明确:科技股及AI相关股票遭遇大规模抛售。这不是孤立波动——同日19:49,谷歌(GOOGL)盘前股价下挫约2%,直接关联OpenAI广告业务扩张至89国、叠加自身算力资源紧张;15:47,三星电机获特斯拉与英伟达合计3.7万亿韩元(折合25亿美元)投资扩建AI芯片基板产线,印证AI硬件资本开支已达临界点;而19:03,黄仁勋在柏林GTC会上直言“neocloud需求极高,但资本不足”,道出行业真实瓶颈。
三组事实交叉印证:抛售不是情绪宣泄,而是对AI基础设施供需失衡、资本回报率边际递减的再定价。当英伟达CEO亲口承认“所需资本规模已显著超出当前供给水平”,市场立刻用脚投票——资金撤出NVDA代币化标的(Morpho刚上线SPY/NVDA抵押)、撤出AI概念代币(AI板块24h涨5.16%,但这是唯一逆势上涨的细分,且成交额仅0.1亿USDT,属流动性陷阱式反弹),并涌向国债。
背景:5%不是心理关口,而是政策与债务的现实锚点
美国10年期国债收益率自2023年10月突破5%后,长期在5.0%–5.2%区间震荡。今年9月,因美联储释放“higher for longer”信号叠加财政部增发中长期债券,该收益率一度逼近5.3%。5%因此成为两个现实约束的交汇点:一是美联储隐含的“中性利率”上限共识(2026年FOMC点阵图中值为4.75%–5.0%);二是美国联邦债务利息支出占GDP比重于2026年Q2升至3.8%,创1990年代初以来新高——收益率每上升10个基点,年度付息压力增加约120亿美元。跌破5%,意味着市场开始押注财政可持续性压力可能倒逼货币政策微调,哪怕只是预期层面的松动。
为什么会发生:三层挤压,而非单一诱因
第一层:AI资本开支见顶信号初现。黄仁勋说“资本不足”,但三星电机获25亿美元联合注资,恰恰说明钱不是没来,而是集中在极少数环节(FC-BGA基板)。这暴露了AI产业链的结构性失衡:上游算力基建过热,下游应用变现乏力。Ramp数据显示,Anthropic与OpenAI企业端80%收入来自仅1%客户,且8–9月企业Token支出“近乎停滞”——需求侧尚未跟上供给侧狂奔步伐。
第二层:地缘扰动放大避险本能。特朗普10月22日23:43发文指控伊朗“捏造袭击事件、布设水雷以拉升油价”,虽无实证,但配合WTI原油日内上涨2%至99.37美元/桶,强化了中东风险溢价。避险买盘无需确凿证据,只需存在叙事裂隙——当油价逼近100美元、霍尔木兹海峡运输量“已超冲突爆发前水平”的说法并存时,市场选择相信前者。
第三层:加密市场自身脆弱性共振。比特币短期持有者浮盈仅9.5%,平均成本7.51万美元,当前价8.23万美元——安全垫薄;新资金占比11.2%,远低于2024–2025年多次突破20%的高位。这意味着市场缺乏增量资金承接抛压。当国债收益率下行触发程序化跨市场套利(如CTA基金平仓美股多头、加仓美债),加密资产因流动性深度不足,首当其冲被扫荡:BTC 24h成交额17.0亿USDT,ETH仅6.0亿,而ZEC单日暴跌9.40%,跌幅居全市场前列。
市场反应与影响:不是风格切换,是流动性重定价
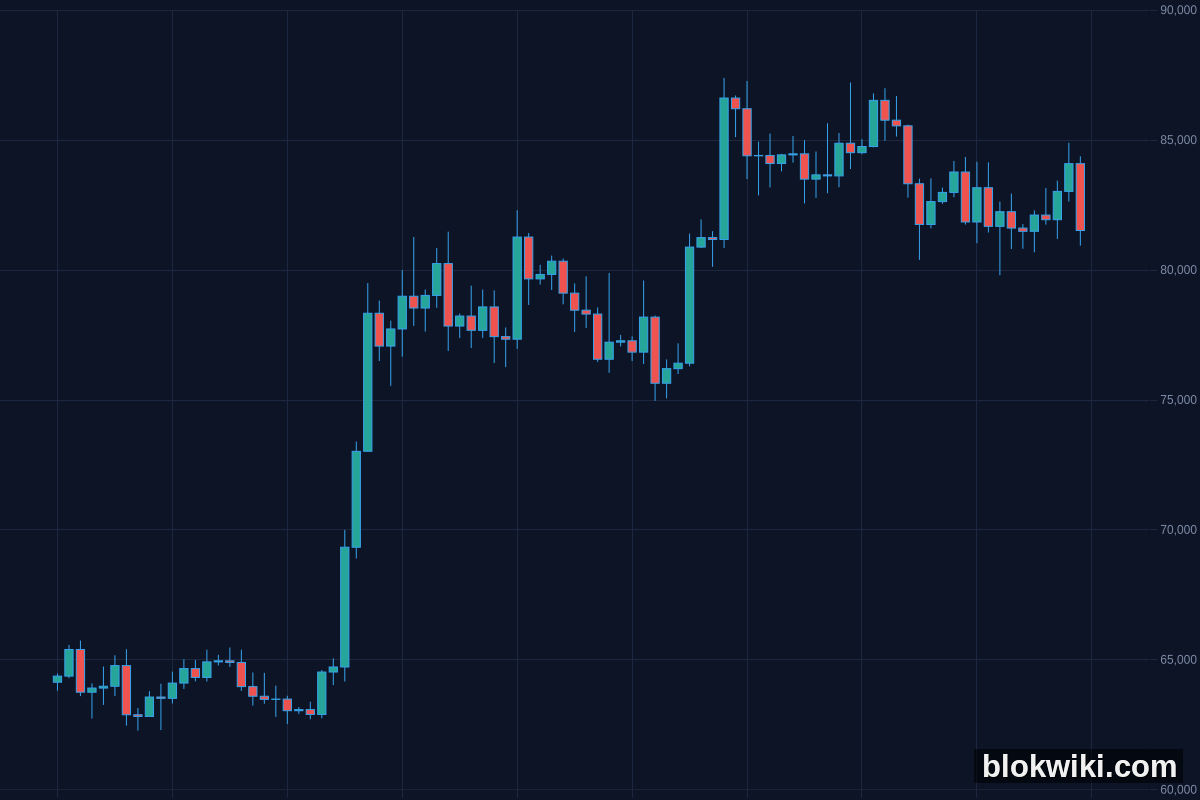
这不是简单的“资金从股市流向债市”。BIT数据显示,比特币24h跌3.54%至81494.02 USDT,ETH跌4.29%至2391.82 USDT,SOL跌3.97%——三大公链代币同步承压,但跌幅结构暴露深层分化:ZEC暴跌9.40%,而AI板块微涨5.16%。这说明市场并非抛弃技术叙事,而是剔除“故事溢价”。ZEC作为隐私币,其价值支撑高度依赖监管模糊地带;Gemini联创虽称ZEC“有潜力涨至5000美元”,但当日价格应声大跌,反映投资者正用脚投票——当FCA发布DeFi监管指南草案(10月21日01:19),当JPMorgan JPMD代币上线即遭13个仿冒版本围猎(03:53),合规确定性成为新估值锚点。
多空两面看:空方逻辑成立——国债收益率下行通常利好成长股与高估值资产,但本次反向联动,证明市场担忧的是“增长质量”而非“利率方向”;多方仍有支点——Morpho接入NVDA/SPY股票代币(22:21)、Sunrise上线代币化Meta股票(00:50)、OKX整合EURC与欧元流动性(00:59),均指向传统金融资产上链进程未停,只是节奏受宏观压制。关键变量在于:若10年期美债收益率在5%下方企稳超过5个交易日,将验证避险资金流入的持续性,进而压制风险资产估值中枢。
当天其它值得知道的事
a16z将其旗舰区块链基金更名为“a16z Frontier”,移除“Crypto”一词(19:42/19:10),但官方强调“不意味退出加密投资”,而是为覆盖更广前沿技术;该基金已募资近100亿美元——信号意义大于实质转向。
Dolomite接入1亿美元比特币抵押品(04:14),依托Concrete的BTCcx基础设施;此举强化BTC作为底层抵押资产的实用性,但需注意BTCcx由BitGo托管,属中心化信任模型,与去中心化精神存在张力。
PHP、Node.js、Go三大基础语言同日发布高危漏洞修复(01:10/00:52),韩国境内11万个互联网资产受影响——底层软件风险正从边缘走向核心,对所有依赖Web3堆栈的协议构成隐性压力。
接下来值得关注的2-3个观察点
10月28日(下周二)美国Q3 GDP初值公布:若数据显著低于2.1%预期,将强化国债收益率下行趋势,并可能触发更大规模的跨市场再平衡。
Lighter DCM牌照申请进展:该公司计划成为首个申请美国合规牌照的Perp DEX(07:58),LIT代币24h已涨15%;若CFTC在11月前给出初步反馈,将测试监管容忍度边界。
11月1日摩根大通JPMD代币实际流通启动:当前链上显示零供应量、零持有者(03:53);一旦真实发行,13个仿冒代币如何处置,将成为机构入局加密合规化的首场压力测试。
风险提示——加密资产波动剧烈,本文为信息整理与观点分享,不构成投资建议。