Lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm dưới 5%: Tác động lan rộng đến AI, crypto và thị trường toàn cầu
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lần đầu tiên kể từ ngày 23/9 giảm dưới ngưỡng 5% — c&ugrave…
Sự kiện lớn nhất hôm nay: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm dưới 5%, thị trường cổ phiếu và trái phiếu dao động mạnh, cả AI và tài sản mã hóa đều chịu áp lực
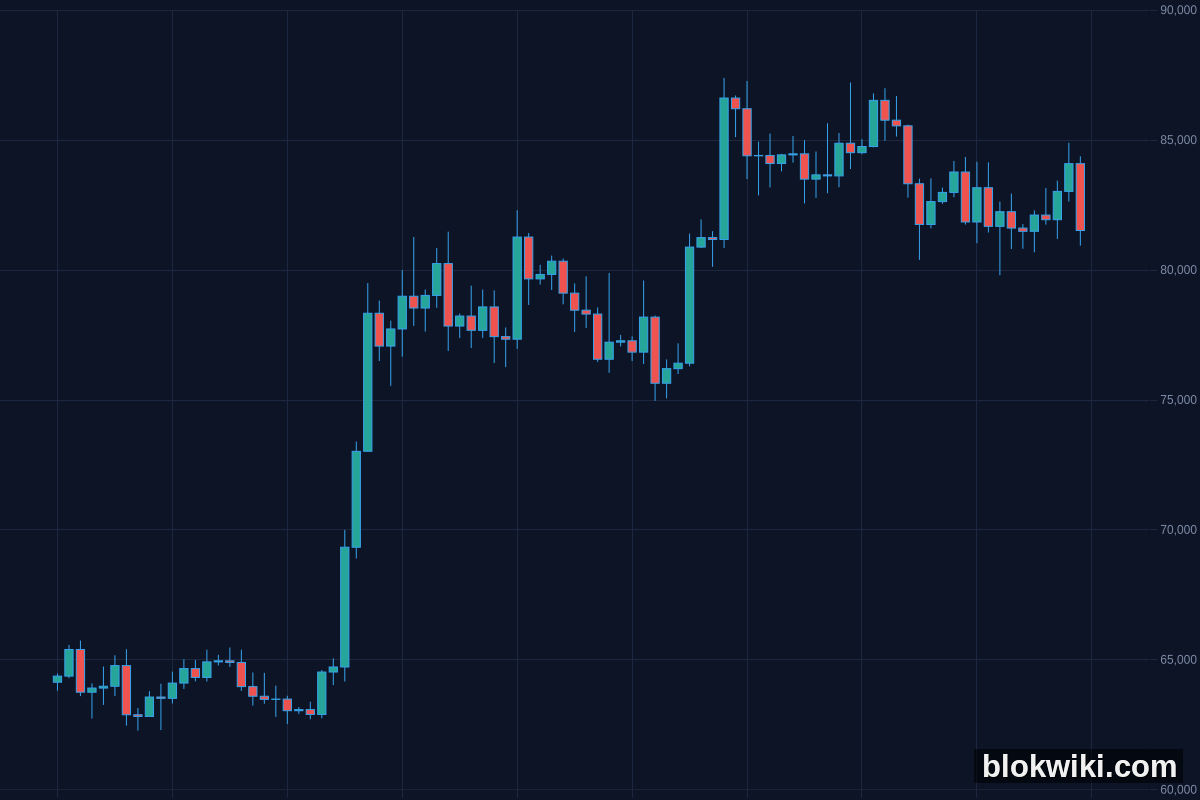
Đây không phải một lần giảm lãi suất thông thường — mà xảy ra cùng ngày chứng khoán công nghệ sụt mạnh trong một phiên, Bitcoin giảm 3,54% trong 24 giờ, và ZEC lao dốc 9,40%; đây là dấu hiệu rõ ràng cho thấy xu hướng chấp nhận rủi ro của thị trường đang đột ngột chuyển sang phòng thủ, giữa bối cảnh lạm phát vẫn dai dẳng và nguồn cung trái phiếu chính phủ ở mức cao. Lần đầu tiên kể từ ngày 23/9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã giảm dưới ngưỡng 5%, với mức giảm 14,97 điểm cơ bản chỉ trong một ngày. Tín hiệu này trực diện hơn bất kỳ chỉ số tâm lý nào: dòng tiền đang rút khỏi các tài sản có độ nhạy cảm cao (high-beta), bao gồm cổ phiếu lĩnh vực AI, các chứng khoán hóa cổ phiếu Mỹ trên blockchain, và toàn bộ thị trường tiền mã hóa giao ngay.
Sự kiện cụ thể: Một ngưỡng then chốt bị đẩy xuống bởi nhiều áp lực chồng chất
Vào lúc 23:49 ngày 22/10, dữ liệu thị trường từ BIT (bit.com) cho thấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã giảm dưới 5%, lần đầu tiên kể từ ngày 23/9, với mức giảm 14,97 điểm cơ bản trong một ngày. Nguyên nhân khởi phát rất rõ ràng: chứng khoán công nghệ và các cổ phiếu liên quan đến AI bị bán tháo trên diện rộng. Đây không phải biến động đơn lẻ — cùng ngày, lúc 19:49, giá cổ phiếu Google (GOOGL) trong phiên giao dịch trước giờ mở cửa giảm khoảng 2%, gắn trực tiếp với việc OpenAI mở rộng dịch vụ quảng cáo sang 89 quốc gia, trong khi năng lực tính toán nội bộ của Google đang căng thẳng; lúc 15:47, Samsung Electro-Mechanics nhận được khoản đầu tư trị giá 3,7 nghìn tỷ won Hàn Quốc (tương đương 2,5 tỷ USD) từ Tesla và NVIDIA để mở rộng dây chuyền sản xuất bảng mạch nền (substrate) cho chip AI; và lúc 19:03, ông Jensen Huang phát biểu tại hội nghị GTC Berlin rằng "nhu cầu về neocloud rất cao, nhưng nguồn vốn lại thiếu" — tiết lộ đúng điểm nghẽn thực tế của ngành.
Ba mảng sự kiện này bổ trợ lẫn nhau: đợt bán tháo không phải do tâm lý tiêu cực nhất thời, mà là quá trình định giá lại dựa trên mất cân bằng cung – cầu cơ sở hạ tầng AI và mức sinh lời cận biên suy giảm. Khi CEO NVIDIA thừa nhận công khai rằng "quy mô vốn cần thiết hiện đã vượt xa mức cung hiện tại", thị trường lập tức phản ứng bằng hành động — rút vốn khỏi các chứng khoán hóa cổ phiếu NVDA (Morpho vừa ra mắt sản phẩm thế chấp SPY/NVDA), rút khỏi các token AI (toàn bộ phân khúc AI tăng 5,16% trong 24 giờ, nhưng đây là phân khúc duy nhất tăng giá, với khối lượng giao dịch chỉ 0,1 tỷ USDT — một đợt phục hồi mang tính bẫy thanh khoản), và đổ vào trái phiếu kho bạc.
Bối cảnh: Ngưỡng 5% không phải rào cản tâm lý, mà là điểm neo thực tế của chính sách và nợ công
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lần đầu vượt ngưỡng 5% vào tháng 10/2023, sau đó dao động chủ yếu trong khoảng 5,0%–5,2%. Tháng 9/2024, do Cục Dự trữ Liên bang Mỹ (Fed) đưa ra tín hiệu "lãi suất cao sẽ duy trì lâu hơn" kết hợp với việc Bộ Tài chính Mỹ tăng phát hành trái phiếu kỳ hạn trung – dài hạn, lợi suất này từng tiến sát ngưỡng 5,3%. Vì vậy, 5% trở thành điểm giao cắt của hai ràng buộc thực tế: thứ nhất là giới hạn trên được thị trường mặc định cho "lãi suất trung lập" của Fed (giá trị trung vị trong biểu đồ điểm FOMC năm 2026 là 4,75%–5,0%); thứ hai là chi phí lãi vay của Chính phủ Mỹ chiếm 3,8% GDP vào quý II/2026 — mức cao nhất kể từ đầu những năm 1990. Mỗi lần lợi suất tăng thêm 10 điểm cơ bản, chi phí trả lãi hàng năm tăng khoảng 12 tỷ USD. Việc lợi suất giảm dưới 5% cho thấy thị trường bắt đầu đặt cược vào khả năng áp lực bền vững của nợ công có thể thúc đẩy điều chỉnh nhỏ trong chính sách tiền tệ — ngay cả khi chỉ ở mức kỳ vọng.
Tại sao điều này xảy ra: Ba lớp áp lực chồng chéo, chứ không phải một nguyên nhân đơn lẻ
- Lớp thứ nhất: Dấu hiệu chi tiêu vốn cho AI đạt đỉnh. Ông Jensen Huang nói “thiếu vốn”, nhưng việc Samsung Electro-Mechanics nhận được khoản đầu tư liên minh 2,5 tỷ USD lại cho thấy tiền không thiếu — mà chỉ tập trung vào một vài khâu then chốt (ví dụ: bảng mạch nền FC-BGA). Điều này phơi bày sự mất cân bằng cấu trúc trong chuỗi cung ứng AI: cơ sở hạ tầng tính toán phía đầu chuỗi đang quá nóng, trong khi khả năng thương mại hóa ứng dụng phía cuối chuỗi còn yếu. Dữ liệu từ Ramp cho thấy 80% doanh thu doanh nghiệp của Anthropic và OpenAI đến từ chỉ 1% khách hàng, và chi tiêu doanh nghiệp cho token trong tháng 8–9 “gần như đình trệ” — nhu cầu chưa theo kịp tốc độ bùng nổ của cung.
- Lớp thứ hai: Rủi ro địa chính trị khuếch đại bản năng trú ẩn. Vào lúc 23:43 ngày 22/10, ông Donald Trump đăng bài cáo buộc Iran “bịa đặt vụ tấn công và đặt thủy lôi nhằm đẩy giá dầu lên”, dù không có bằng chứng xác thực. Tuy nhiên, thông tin này kết hợp với đà tăng 2% của giá dầu WTI trong ngày, lên mức 99,37 USD/thùng, làm gia tăng phần bù rủi ro Trung Đông. Việc mua vào tài sản an toàn không cần bằng chứng chắc chắn — chỉ cần tồn tại một khe hở trong câu chuyện — khi giá dầu tiến sát ngưỡng 100 USD/thùng, đồng thời lại xuất hiện tuyên bố rằng lưu lượng vận chuyển qua eo biển Hormuz “đã vượt mức trước khi xung đột bùng phát”, thị trường chọn tin vào kịch bản rủi ro hơn.
- Lớp thứ ba: Sự giòn giã nội tại của thị trường mã hóa. Lợi nhuận chưa thực hiện (unrealized PnL) của những người nắm giữ Bitcoin ngắn hạn chỉ còn 9,5%, với giá vốn trung bình là 75.100 USD, trong khi giá hiện tại là 82.300 USD — đệm an toàn rất mỏng; tỷ lệ dòng tiền mới vào chỉ đạt 11,2%, thấp xa so với các mức cao trước đây (trên 20%) trong giai đoạn 2024–2025. Điều này nghĩa là thị trường thiếu dòng tiền mới để hấp thụ áp lực bán. Khi lợi suất trái phiếu giảm, các chiến lượcarbitrage chéo thị trường tự động được kích hoạt (ví dụ: quỹ CTA đóng vị thế mua cổ phiếu Mỹ và mở vị thế mua trái phiếu kho bạc), trong khi tài sản mã hóa vì thanh khoản kém nên bị ảnh hưởng đầu tiên: khối lượng giao dịch BTC trong 24 giờ chỉ đạt 1,70 tỷ USDT, ETH là 0,60 tỷ USDT, còn ZEC sụt mạnh 9,40% — nằm trong nhóm giảm sâu nhất toàn thị trường.
Phản ứng thị trường và tác động: Không phải chuyển đổi phong cách đầu tư, mà là tái định giá thanh khoản
Đây không phải đơn thuần là “dòng tiền chuyển từ thị trường cổ phiếu sang thị trường trái phiếu”. Dữ liệu từ BIT cho thấy Bitcoin giảm 3,54% trong 24 giờ xuống 81.494,02 USDT, ETH giảm 4,29% xuống 2.391,82 USDT, SOL giảm 3,97% — cả ba token nền tảng đều chịu áp lực, nhưng cấu trúc giảm giá tiết lộ sự phân hóa sâu sắc: ZEC lao dốc 9,40%, trong khi phân khúc AI lại tăng nhẹ 5,16%. Điều này cho thấy thị trường không từ bỏ câu chuyện công nghệ, mà đang loại bỏ phần “phí kể chuyện” (story premium). ZEC — một đồng tiền riêng tư — có giá trị hỗ trợ phụ thuộc nặng nề vào vùng xám về quy định; dù đồng sáng lập Gemini khẳng định ZEC “có tiềm năng đạt 5.000 USD”, giá đồng tiền này vẫn lao dốc ngay trong ngày, phản ánh quyết định bằng chân của nhà đầu tư — khi Cơ quan Quản lý Tài chính Anh (FCA) công bố dự thảo hướng dẫn quản lý DeFi (lúc 01:19 ngày 21/10), khi token JPMD của JPMorgan vừa ra mắt đã bị 13 phiên bản giả mạo bao vây (lúc 03:53), thì tính minh bạch pháp lý mới là điểm neo định giá mới.
Nhìn từ hai phía: luận điểm phe bán hoàn toàn hợp lý — lợi suất trái phiếu giảm thường có lợi cho cổ phiếu tăng trưởng và tài sản định giá cao, nhưng lần này lại xảy ra tương quan ngược, chứng tỏ lo ngại của thị trường không phải về “chiều hướng lãi suất”, mà về “chất lượng tăng trưởng”; luận điểm phe mua vẫn có chỗ đứng — Morpho tích hợp chứng khoán hóa cổ phiếu NVDA/SPY (lúc 22:21), Sunrise ra mắt chứng khoán hóa cổ phiếu Meta (lúc 00:50), OKX tích hợp EURC và thanh khoản euro (lúc 00:59), tất cả đều cho thấy tiến trình đưa tài sản truyền thống lên blockchain vẫn tiếp diễn, chỉ bị chậm lại bởi áp lực vĩ mô. Biến số then chốt là: nếu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm duy trì dưới 5% trong ít nhất 5 phiên giao dịch liên tiếp, điều này sẽ xác nhận tính bền vững của dòng tiền trú ẩn, từ đó gây áp lực kéo giảm trung tâm định giá của các tài sản rủi ro.
Những sự kiện khác đáng chú ý trong ngày
- a16z đổi tên quỹ blockchain trọng điểm thành “a16z Frontier”, loại bỏ từ “Crypto” (19:42/19:10), nhưng nhấn mạnh rằng “điều này không có nghĩa là rút khỏi đầu tư mã hóa”, mà nhằm bao quát phạm vi công nghệ tiên tiến rộng hơn; quỹ này đã huy động được gần 10 tỷ USD — ý nghĩa biểu tượng lớn hơn chuyển dịch thực chất.
- Dolomite tích hợp 100 triệu USD tài sản thế chấp bằng Bitcoin (04:14), dựa trên hạ tầng BTCcx của Concrete; bước đi này củng cố tính hữu dụng của BTC như tài sản thế chấp nền tảng, nhưng cần lưu ý BTCcx do BitGo quản lý — một mô hình tin cậy tập trung, mâu thuẫn tiềm tàng với tinh thần phi tập trung.
- Ba ngôn ngữ lập trình nền tảng — PHP, Node.js và Go — đồng loạt phát hành bản vá lỗi bảo mật nghiêm trọng (01:10/00:52), ảnh hưởng tới 110.000 tài sản internet tại Hàn Quốc — rủi ro phần mềm nền tảng đang dịch chuyển từ vùng ngoại vi vào trung tâm, tạo áp lực ngầm lên mọi giao thức phụ thuộc vào ngăn xếp Web3.
Những điểm quan sát quan trọng trong 2–3 ngày tới
- Ngày 28/10 (thứ Ba tới): Công bố số liệu GDP quý III của Mỹ: Nếu dữ liệu thấp rõ rệt so với kỳ vọng 2,1%, xu hướng giảm lợi suất trái phiếu sẽ được củng cố và có thể kích hoạt tái cân bằng quy mô lớn hơn giữa các thị trường.
- Tiến triển đơn xin cấp giấy phép DCM của Lighter: Công ty này dự định trở thành sàn giao dịch phái sinh vĩnh viễn (Perp DEX) đầu tiên xin cấp giấy phép tuân thủ tại Mỹ (07:58); token LIT đã tăng 15% trong 24 giờ; nếu Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đưa ra phản hồi sơ bộ trước tháng 11, đây sẽ là bài kiểm tra đầu tiên về giới hạn dung nạp của cơ quan quản lý.
- Ngày 1/11: Khởi động lưu thông thực tế của token JPMD của JPMorgan: Hiện tại trên chuỗi hiển thị lượng cung và số người nắm giữ đều bằng 0 (03:53); một khi token được phát hành thật, cách xử lý 13 phiên bản giả mạo sẽ là bài kiểm tra áp lực đầu tiên đối với việc tổ chức tài chính chính thống thâm nhập thị trường mã hóa theo hướng tuân thủ.
Cảnh báo rủi ro — Tài sản mã hóa biến động mạnh. Bài viết này chỉ nhằm mục đích tổng hợp thông tin và chia sẻ quan điểm, không cấu thành lời khuyên đầu tư.