미국 10년물 국채 수익률 5% 붕괴 분석 | AI·암호자산 동반 조정 원인
미국 10년물 국채 수익률이 9월 23일 이후 처음으로 5%를 밑돌며 단일 거래일 기준 14.97bp 급락했다. 이는 기술주 대폭락, 비트코인 24시간 3.54% 하락, ZEC 9.40% 폭락과 동시에 발생한 신호로, 인플레이션 지속성과 재정 적자 확대 속에서 시장 위…
오늘 가장 중요한 뉴스: 미국 10년물 국채 수익률 5% 하회, 주식-채권 '시소 효과' 격화… AI 및 암호자산 동시 압박
이번 금리 하락은 평범한 변동이 아니다—기술주가 하루 만에 대폭락하고, 비트코인(BTC)이 24시간 기준 3.54% 하락하며, ZEC가 9.40% 폭락한 바로 그 거래일에 발생했다. 이는 인플레이션이 여전히 뿌리 깊고, 연방 정부의 재정 공급이 고공행진하는 상황에서 시장의 위험선호도가 갑작스럽게 방어적 자세로 전환했음을 보여주는 신호다. 9월 23일 이후 처음으로 5%를 밑돌았으며, 하루 만에 14.97베이시스포인트(bps) 하락했다. 이 신호는 어떤 감정지표보다 명확하다: 자금이 고베타 자산에서 대규모 이탈하고 있다. 여기에는 AI 관련 주식, 미국 주식 토큰화 상품, 그리고 전체 암호자산 현물 시장이 모두 포함된다.
사건의 본질: 다중 압력이 몰아붙인 핵심 임계점
10월 22일 23시 49분, BIT(bit.com) 시세 데이터에 따르면 미국 10년물 국채 수익률이 5% 미만으로 하락해 9월 23일 이후 처음으로 이 임계치를 돌파했다. 하루 동안 14.97bps 하락했다. 도화선은 명확하다: 기술주 및 AI 관련 주식에 대한 대규모 매도다. 이는 고립된 변동이 아니다—동일한 날 19시 49분, 구글(GOOGL) 장외 주가가 약 2% 하락했는데, 이는 OpenAI 광고 사업이 89개국으로 확장되면서 자체 컴퓨팅 자원이 긴장 상태에 놓였다는 사실과 직접 연결된다. 15시 47분, 삼성전기(009150.KS)는 테슬라와 엔비디아로부터 AI 칩 기판 생산 라인 증설을 위해 총 3.7조 원(약 25억 달러) 규모의 투자를 유치했다. 이는 AI 하드웨어 자본지출이 이미 한계점에 도달했음을 입증한다. 그리고 19시 03분, 황인훈(젠슨 황) 엔비디아 CEO는 베를린 GTC 컨퍼런스에서 ‘네오클라우드(neocloud) 수요는 매우 높지만, 자본은 부족하다’고 직언하며 업계의 진짜 병목 현상을 폭로했다.
이 세 가지 사실은 서로 교차 검증된다: 매도는 단순한 감정 발산이 아니라, AI 인프라의 수요-공급 불균형과 자본수익률의 한계 감소에 대한 재평가다. 엔비디아 CEO가 직접 “필요한 자본 규모가 현재 공급 수준을 이미 크게 초과했다”고 인정하자, 시장은 즉각 발로 투표했다—NVDA 토큰화 상품(Morpho가 최근 SPY/NVDA 담보 상품 출시)에서 자금을 철수했고, AI 관련 토큰에서도 자금을 빼냈다(AI 섹터는 24시간 기준 5.16% 상승했으나, 이는 유일하게 반등한 세부 분야이며, 거래액은 고작 0.1억 USDT에 불과해 유동성 함정식 반등이다). 동시에 자금은 국채로 몰렸다.
배경: 5%는 심리적 경계가 아니라 정책과 부채의 현실적 앵커
미국 10년물 국채 수익률은 2023년 10월 5%를 돌파한 후, 오랫동안 5.0%–5.2% 구간에서 등락을 반복해왔다. 올해 9월에는 연준의 ‘더 높고 더 오래(higher for longer)’ 신호와 재무부의 중장기 국채 증발 발표가 맞물리며 이 수익률이 일시적으로 5.3%까지 근접하기도 했다. 따라서 5%는 두 가지 현실적 제약이 교차하는 지점이다: 첫째, 연준이 암묵적으로 인정하는 ‘중립금리(neutral rate)’ 상한선에 대한 시장 공감대(2026년 FOMC 점진도 그래프 중앙값은 4.75%–5.0%)이고, 둘째, 미국 연방부채 이자 지출이 GDP 대비 비중이 2026년 2분기(Q2)에 3.8%까지 상승하며 1990년대 초 이후 최고치를 기록한다는 점이다—수익률이 10bps 오를 때마다 연간 이자 부담이 약 120억 달러 증가한다. 5%를 하회한다는 것은, 시장이 재정 지속가능성 압박이 통화정책의 미세 조정을 강제할 가능성을 가정하기 시작했다는 뜻이며, 이는 실현되지 않더라도 단지 기대 수준의 완화일 뿐이다.
왜 이런 일이 벌어졌는가: 단일 요인이 아닌, 세 겹의 압박
- 첫 번째 압박: AI 자본지출 정점 신호 초기 노출. 황인훈 CEO는 ‘자본 부족’이라고 말했지만, 삼성전기가 25억 달러 규모의 공동 투자를 유치한 사실은 오히려 자금이 전혀 부족하지 않다는 것을 보여준다. 다만, 자금이 FC-BGA 기판처럼 극소수 핵심 부문에 집중되고 있다는 점을 드러낸다. 이는 AI 산업 사슬의 구조적 불균형을 고발한다: 상류 계산 인프라는 과열되었고, 하류 응용 서비스는 수익화에 실패하고 있다. Ramp 데이터에 따르면 Anthropic과 OpenAI의 기업 고객 수입의 80%가 단 1%의 고객에게서 나온다. 또한 8~9월 기업의 토큰 지출은 ‘거의 정체 상태’였다—수요 측이 공급 측의 광란 같은 확장 속도를 따라잡지 못하고 있음을 의미한다.
- 두 번째 압박: 지정학적 불안이 회피 본능을 확대. 도널드 트럼프 전 대통령은 10월 22일 23시 43분, 이란이 ‘허위 공격 사건을 조작하고, 유가 상승을 위해 수뢰를 설치했다’고 주장했다. 이 주장은 실증 없이 제기된 것이지만, WTI 원유 가격이 당일 2% 상승해 배럴당 99.37달러까지 치솟는 것과 맞물리며 중동 리스크 프리미엄을 강화했다. 회피 매수는 확실한 증거를 필요로 하지 않는다. 단지 서사의 균열만 존재하면 충분하다—유가가 100달러에 육박하면서도 호르무즈 해협 운송량이 ‘분쟁 발발 이전 수준을 이미 초과했다’는 말이 공존할 때, 시장은 전자를 믿는다.
- 세 번째 압박: 암호자산 시장 자체의 취약성 공명. 비트코인의 단기 보유자 평균 실현 수익률은 고작 9.5%이며, 평균 매입 가격은 7.51만 달러, 현재 가격은 8.23만 달러다—안전 마진이 얇다. 신규 자금 비중은 11.2%에 불과해, 2024–2025년 여러 차례 20%를 넘었던 고점에 비해 훨씬 낮다. 이는 시장이 매도 압력을 받아낼 추가 자금을 거의 보유하지 못하고 있음을 의미한다. 국채 수익률 하락이 프로그래밍된 크로스마켓 아비트리지(예: CTA 펀드가 미국 주식 롱 포지션 청산과 함께 미국 국채 롱 포지션 증가)를 유발할 때, 유동성 깊이가 부족한 암호자산은 가장 먼저 휩쓸린다: BTC는 24시간 거래액 17.0억 USDT, ETH는 6.0억 USDT, ZEC는 하루 만에 9.40% 폭락하며 전체 시장에서 하락 폭이 가장 큰 자산 중 하나가 되었다.
시장 반응 및 영향: 스타일 전환이 아니라 유동성 재평가
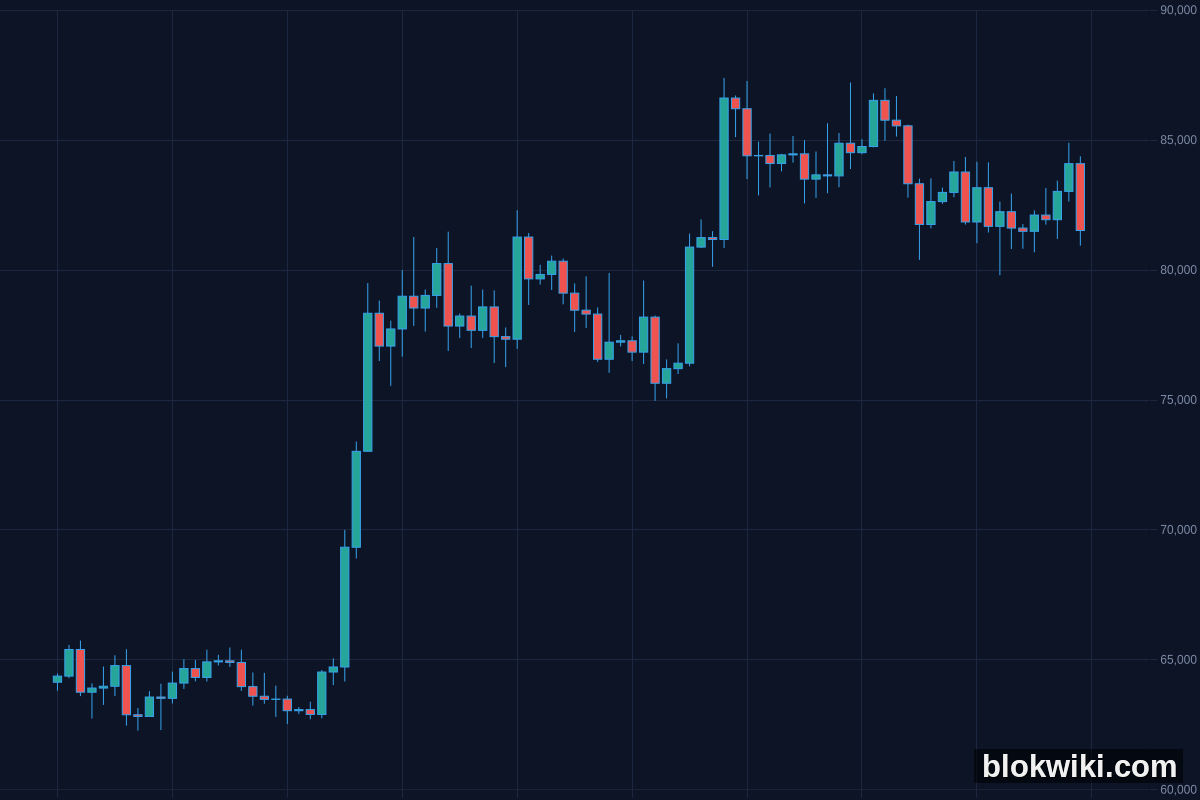
이것은 단순히 ‘주식에서 채권으로 자금 이동’이 아니다. BIT 데이터에 따르면, 비트코인은 24시간 기준 3.54% 하락해 81,494.02 USDT, 이더리움(ETH)은 4.29% 하락해 2,391.82 USDT, 솔라나(SOL)는 3.97% 하락했다—세 개 주요 공개 블록체인 토큰이 동시에 압박을 받았다. 그러나 하락 폭의 구조는 심층적 분화를 드러낸다: ZEC는 9.40% 폭락했지만, AI 섹터는 오히려 5.16% 소폭 상승했다. 이는 시장이 기술 스토리를 버리고 있는 게 아니라, ‘스토리 프리미엄’을 걷어내고 있다는 것을 의미한다. ZEC는 프라이버시 코인으로서 그 가치 지지 기반이 규제의 모호한 틈새에 크게 의존한다. 제미나이 공동창업자는 ZEC가 ‘5,000달러까지 오를 잠재력이 있다’고 말했지만, 당일 가격은 오히려 급락하며 투자자들이 발로 투표하고 있음을 보여준다—영국 금융행위청(FCA)이 DeFi 규제 가이드라인 초안을 10월 21일 01시 19분 발표했고, JP모건의 JPMD 토큰이 출시 즉시 13개 모조 버전에 의해 포위됐다는 사실(03시 53분)은, 규제 확실성이 새로운 가치 평가 기준으로 자리매김하고 있음을 보여준다.
양면에서 바라보면: 공매도 논리는 성립한다—국채 수익률 하락은 일반적으로 성장주 및 고밸류에이션 자산에 긍정적이지만, 이번 역연동은 시장이 ‘금리 방향’보다는 ‘성장의 질’을 우려하고 있음을 증명한다. 반대로 공매수 측에도 근거는 남아 있다—Morpho가 NVDA/SPY 주식 토큰을 접목(22시 21분), Sunrise가 토큰화 메타(Meta) 주식 출시(00시 50분), OKX가 EURC와 유로화 유동성 통합(00시 59분) 등은 전통 금융 자산의 블록체인 상륙 과정이 멈추지 않았음을 보여준다. 다만, 거시적 압박으로 인해 속도가 늦춰지고 있을 뿐이다. 핵심 변수는: 만약 미국 10년물 국채 수익률이 5% 아래에서 5거래일 이상 안정적으로 유지되면, 회피 자금 유입의 지속성을 검증할 수 있으며, 이는 리스크 자산의 가치 중심을 하향 압박할 것이다.
그 외 오늘 주목할 만한 소식들
- a16z가 자사의 대표 블록체인 펀드 이름을 ‘a16z Frontier’로 변경하며 ‘Crypto’라는 단어를 삭제했다(19시 42분/19시 10분). 그러나 공식 입장은 “암호자산 투자 철수를 의미하지 않으며, 보다 광범위한 첨단 기술 분야를 포괄하려는 목적”이라며, 해당 펀드는 이미 약 100억 달러 규모의 자금을 모집했다—신호적 의미가 실질적 전환보다 크다.
- Dolomite가 1억 달러 규모의 비트코인(BTC) 담보 자산을 접목했다(04시 14분). 이는 Concrete의 BTCcx 인프라를 기반으로 한다. 이 조치는 BTC를 기반 담보 자산으로서의 실용성을 강화하지만, BTCcx가 BitGo가 운영하는 중앙화된 신뢰 모델이라는 점에서 탈중앙화 정신과 긴장 관계를 형성한다.
- PHP, Node.js, Go 등 3대 핵심 프로그래밍 언어가 동일 날짜(01시 10분/00시 52분)에 고위험 보안 취약점 패치를 발표했다. 한국 내 11만 개 인터넷 자산이 영향을 받았다—기반 소프트웨어 리스크가 주변부에서 핵심으로 이동하며, 웹3 스택을 기반으로 하는 모든 프로토콜에 잠재적 압박을 가하고 있다.
앞으로 2~3일간 주목해야 할 관찰 포인트
- 10월 28일(다음 화요일) 미국 3분기 GDP 1차 추정치 발표: 예상치(2.1%)를 크게 밑돌 경우, 국채 수익률 하락 흐름이 강화될 뿐 아니라, 더 대규모의 크로스마켓 재균형을 촉발할 수 있다.
- Lighter DCM 라이선스 신청 진행 상황: 이 회사는 미국 내 최초의 규제 준수형 퍼페추얼 DEX(Perp DEX)로 등록을 추진 중이다(07시 58분). LIT 토큰은 24시간 기준 이미 15% 상승했다. CFTC가 11월 이전에 초기 피드백을 제공한다면, 규제 허용 한계를 시험하는 첫 번째 사례가 될 것이다.
- 11월 1일 JP모건 JPMD 토큰 실제 유통 개시: 현재 체인 상에 공급량 0, 보유자 수 0으로 표시됨(03시 53분). 실제 발행이 시작되면, 13개 모조 토큰이 어떻게 처리될지가 기관의 암호자산 진입과 규제 준수화의 첫 번째 압력 테스트가 될 것이다.
위험 고지 — 암호자산은 극도로 변동성이 크며, 본 문서는 정보 정리 및 의견 공유 목적으로 작성된 것으로, 어떠한 투자 권유 또는 조언을 포함하지 않습니다.