米国10年物国債利回り5%割れ|AI・暗号資産が同時圧迫|BlokWiki日本語版
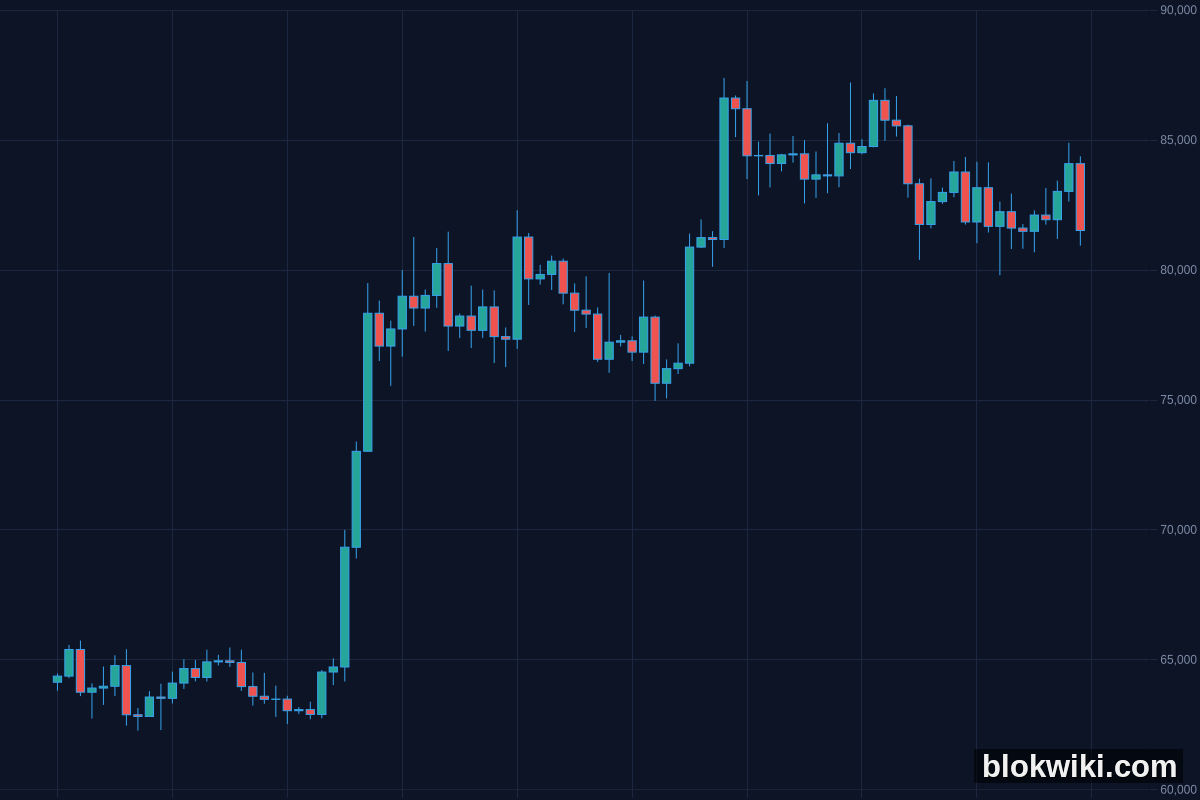
米国10年物国債利回りが9月23日以来初めて5%を割り込み、1日で14.97ベーシスポイント低下。この動きは、テクノロジー株の大幅下落、ビットコイン24時間で3.54%安、ZECの9.40%急落と同時発生。市場のリスク志向は、粘着性のあるインフレと高水準の財政供給という二重の制約のもと、急激に防衛的…
本日の最大の出来事:米国10年物国債利回りが5%を下回る——株式と債券の「シーソー効果」が激化、AI関連銘柄と暗号資産が同時に圧迫
これは単なる利回りの小幅な低下ではない——テクノロジー株が1営業日で大幅下落し、ビットコインが24時間で3.54%下落、ZECが9.40%急落した同一取引日に起因する。これは、インフレの粘着性が解消されず、財政供給が高止まりしている中で、市場のリスク志向が突然防衛的姿勢へと転じたことを意味する。9月23日以来初めて5%を下回り、1日で14.97ベーシスポイント低下したこの動きは、いかなる感情指数よりも明確なサインである:資金は高ベータ資産——AI関連銘柄、米国株のトークン化商品、そして暗号資産現物市場全体——から一斉に撤退している。
事件の本質:複数のプレッシャーによって押し下げられた重要な閾値
10月22日23:49、BIT(bit.com)の行情データによると、米国10年物国債利回りは5%を下回り、9月23日以来の出来事となった。1日の下落幅は14.97ベーシスポイント。導火線は明確だ:テクノロジー株およびAI関連銘柄が大規模な売却圧力を受けていた。これは孤立した変動ではない——同日19:49、グーグル(GOOGL)のプレマーケット株価は約2%下落。これはOpenAIの広告事業が89カ国へ拡大したことと、自社の計算リソース逼迫が直接関係している。15:47、サムスン電機はテスラと英偉達(NVIDIA)から合計3.7兆ウォン(約25億米ドル)の投資を受け、AIチップ基板の生産ラインを拡張することを発表。これはAIハードウェアにおける資本支出がすでに臨界点に達したことを裏付けている。さらに19:03、黄仁勲氏(ジェンスン・フアン)はベルリンで開催されたGTC会議にて、「neocloudの需要は極めて高いが、資本が不足している」と率直に述べ、業界の真のボトルネックを指摘した。
この3つの事実は相互に補完し合う:売却は単なる感情的な反応ではなく、AIインフラの需給不均衡と資本収益率の限界的低下に対する市場による再評価である。英偉達CEOが自ら「必要な資本規模が現在の供給水準をすでに大きく上回っている」と認めた瞬間、市場は即座に足で投票した——NVDAのトークン化商品(MorphoがSPY/NVDA担保型商品を新規上場)から資金を引き揚げ、AI関連トークン(AIセクターは24時間で+5.16%と唯一逆向き上昇したが、取引高はわずか0.1億USDTであり、流動性トラップ型の反発に過ぎない)からも撤退し、米国国債へと資金を集中させた。
背景:5%は心理的閾値ではなく、政策と債務の現実的なアンカー
米国10年物国債利回りは2023年10月に5%を突破して以降、長期にわたり5.0%–5.2%のレンジで推移してきた。今年9月には、FRBが「higher for longer(金利を長期間高く維持)」というメッセージを発信したことに加え、財務省が中期・長期国債の発行を増やしたため、利回りは一時5.3%に迫った。この5%は、2つの現実的な制約が交差するポイントである:第一に、FRBが示唆する「ニュートラル・レート(中立金利)」の上限に関する市場のコンセンサス(2026年のFOMCポイント・フォアキャスト中央値は4.75%–5.0%);第二に、米連邦債務の利払い額がGDP比で2026年第2四半期に3.8%に達し、1990年代初頭以来の高水準となること——利回りが10ベーシスポイント上昇するごとに、年間利払い負担は約120億米ドル増加する。5%を下回ったことは、市場が財政の持続可能性への圧力が、金融政策の微調整を強いる可能性——たとえそれが単なる予想段階の緩和であっても——を織り込み始めたことを意味する。
なぜ起こったのか:単一要因ではなく、三重の圧力
- 第一の層:AI資本支出のピーク到来サインが初現。黄仁勲氏が「資本が不足している」と述べた一方で、サムスン電機が25億米ドルの共同出資を獲得したという事実は、資金が「来ていない」のではなく、「極めて限定された工程(FC-BGA基板)」に集中していることを示している。これはAIサプライチェーンの構造的不均衡を露呈する:上流の計算リソース基盤は過熱状態だが、下流のアプリケーションによる収益化は遅れている。Rampのデータによると、AnthropicとOpenAIの企業向け収益の80%はわずか1%の顧客から生み出されており、8~9月の企業のトークン支出は「ほぼ停止」している——需要側が供給側の暴走ペースに追いついていないのだ。
- 第二の層:地政学的リスクが避難本能を増幅。トランプ氏は10月22日23:43、イランが「虚偽の攻撃事件を捏造し、原油価格を押し上げるために機雷を設置した」と主張するツイートを投稿。実証はないものの、WTI原油価格が当日2%上昇し、99.37米ドル/バレルに達したことで、中東リスク・プレミアムが強化された。避難買いには確固たる証拠は不要であり、単に「ナラティブの亀裂」が存在すれば十分である——原油価格が100米ドルに迫る中、ホルムズ海峡の輸送量が「紛争発生前をすでに上回っている」という報道と並存するとき、市場は前者を信じる選択をする。
- 第三の層:暗号資産市場自身の脆弱性が共振。ビットコインの短期保有者の含み益はわずか9.5%、平均取得コストは7.51万米ドル、現在価格は8.23万米ドル——安全余裕は薄い。新規資金比率は11.2%と、2024–2025年に複数回記録された20%超の水準を大きく下回っている。つまり、売り圧力を吸収できる新規資金が乏しいのだ。国債利回りの低下がプログラム取引によるクロスマーケット・アービトラージ(例:CTAファンドが米国株のロングポジションを決済し、米国債を追加購入)を誘発した際、暗号資産は流動性の深さが不足しているため、最初に掃討対象となった:BTCの24時間取引高は17.0億USDT、ETHは6.0億USDTに留まり、ZECは単日で9.40%急落し、全市場で最も大きな下落幅を記録した。
市場の反応と影響:スタイル・シフトではなく、流動性の再評価
これは単純な「株式市場から債券市場への資金シフト」ではない。BITのデータによると、ビットコインは24時間で3.54%下落し81494.02 USDT、ETHは4.29%下落し2391.82 USDT、SOLは3.97%下落——主要パブリック・ブロックチェーンのトークンが一斉に圧迫されたが、その下落構造は深い分岐を示している:ZECは9.40%の大幅下落を記録した一方、AIセクターは微増5.16%。これは市場が技術的物語そのものを放棄したのではなく、「物語プレミアム」を削ぎ落としていることを意味する。ZECはプライバシー・コインであり、その価値は規制の曖昧な領域に強く依存している。ジェミニ共同創業者はZECについて「5000米ドルまで上昇する可能性がある」と言及したが、当日価格は即座に下落。これは投資家が足で投票していることを示す——FCA(英国金融行為監督局)がDeFi規制ガイドライン案を10月21日01:19に公表し、JPMorganのJPMDトークンが上場直後に13種類の模倣トークンに囲まれた(03:53)ことを受け、規制の確実性が新たな評価のアンカーとなっている。
両論併記で見れば:空売り論理は成立している——国債利回りの低下は通常、成長株や高バリュエーション資産にとって好材料だが、今回は逆相関が生じており、市場が懸念しているのは「金利の方向性」ではなく「成長の質」であることを示す。一方、買いの根拠も残っている——MorphoがNVDA/SPY株式トークンを22:21に統合、Sunriseがトークン化Meta株式を00:50に上場、OKXがEURCとユーロ流動性を00:59に統合——これらは伝統的金融資産のブロックチェーン上での進展が止まっておらず、単にマクロ環境によりテンポが鈍化しているだけであることを示す。鍵となる変数は:米国10年物国債利回りが5%を下回った状態で5営業日以上安定すれば、避難資金の流入が持続的であることが検証され、リスク資産のバリュエーション中枢が抑制される。
その他の注目すべき出来事(本日)
- a16zが旗艦ブロックチェーン基金の名称を「a16z Frontier」へと変更(19:42/19:10)、名称から「Crypto」という単語を削除。ただし公式声明では「暗号資産投資からの撤退を意味しない」と明言し、「より広範な先端技術」をカバーするためとの説明。同ファンドは既に約100億米ドルの資金調達を完了——実質的な戦略転換というより、シグナル意義が大きい。
- Dolomiteが1億米ドル相当のビットコイン担保品を接続(04:14)、ConcreteのBTCcxインフラを活用。これによりBTCの基盤担保資産としての実用性が強化されるが、BTCcxはBitGoが託管するものであり、中央集権的な信頼モデルである点に留意が必要——これは分散型精神との緊張関係を内包する。
- PHP、Node.js、Goの三大基盤言語が同日に重大な脆弱性修正を公開(01:10/00:52)、韓国内のインターネット資産11万件が影響を受ける——基盤ソフトウェアのリスクが、周辺領域からコア領域へと拡大しており、Web3スタックを依拠するすべてのプロトコルに潜在的な圧力を与えている。
今後2〜3週間で注目すべき観察ポイント
- 10月28日(来週火曜日)米国第3四半期GDP速報値発表:予想2.1%を大幅に下回る結果が出た場合、国債利回りの低下トレンドが強化され、より大規模なクロスマーケット再バランスが誘発される可能性がある。
- Lighter DCMのライセンス申請進捗:同社は米国初の「パーペチュアルDEX(永続的デリバティブ取引所)」として、CFTC(米商品先物取引委員会)への正式なライセンス申請を計画(07:58)。LITトークンは24時間で15%上昇済み。CFTCが11月までに初期のフィードバックを示せば、規制の許容範囲を試す実験的なテストケースとなる。
- 11月1日、モルガン・スタンレーのJPMDトークンの実際の流通開始:現時点のチェーン上では供給量ゼロ、保有者ゼロ(03:53)——本格的な発行が開始された際、既に存在する13個の模倣トークンがどのように処理されるかが、機関投資家の暗号資産参入における初の本格的な「規制適合性圧力テスト」になる。
リスク告知——暗号資産は極めて変動性が高く、本記事は情報整理および見解の共有を目的としており、投資勧誘または投資助言を意図したものではありません。