
바이낸스 bStocks 담보 채택: 주식 토큰은 주식이 아니며, 토큰화된 주식 규모는 단 37억 달러
2026년 10월 28일, 바이낸스는 신규 bStocks 5종을 크로스 마진(Cross Margin), 포트폴리오 마진(Portfolio Margin), 포트폴리오 마진 프로(Portfolio Margin Pro)의 적격 담보 자산으로 추가했다. 그러나 바이낸스 공식 …
2026년 10월 28일, Binance는 5종의 새로운 bStocks(Bending Spoons, SK하이닉스 2배 레버리지 ETF 2종, GE Vernova, Applovin)을 크로스 마진(Cross Margin), 포트폴리오 마진(Portfolio Margin), 포트폴리오 마진 프로(Portfolio Margin Pro)의 적격 담보 자산으로 편입한다고 발표했으며, 동시에 해당 거래쌍에 대한 마진 거래도 개시했습니다. 이는 단순한 신규 상장 공지가 아닙니다—이는 ‘주식 토큰’이 대형 거래소에서 처음으로 레버리지를 확대할 수 있는 담보 자산으로 인정받았다는 것을 의미합니다.
하지만 거의 모든 중국어 보도에서 간과한 핵심 사실이 하나 있습니다: Binance 자체 공지문의 표현 그대로, bStocks는 "not stocks or shares"—즉, 금융 상품을 대표하는 증서일 뿐이며, 보유자는 기초 상장사의 주식을 직접 소유하지 않습니다. 본 기사는 토큰화된 주식이라는 현상을 세 가지 층위로 나누어 설명합니다: 그것이 어떤 법적 구조인가, 2026년 현재 실제 규모는 어느 정도인가, 그리고 이를 담보 자산으로 사용할 때 어떤 추가적인 리스크가 발생하는가.
먼저 법적 성격을 명확히 하자: 당신이 사는 건 주식이 아니다
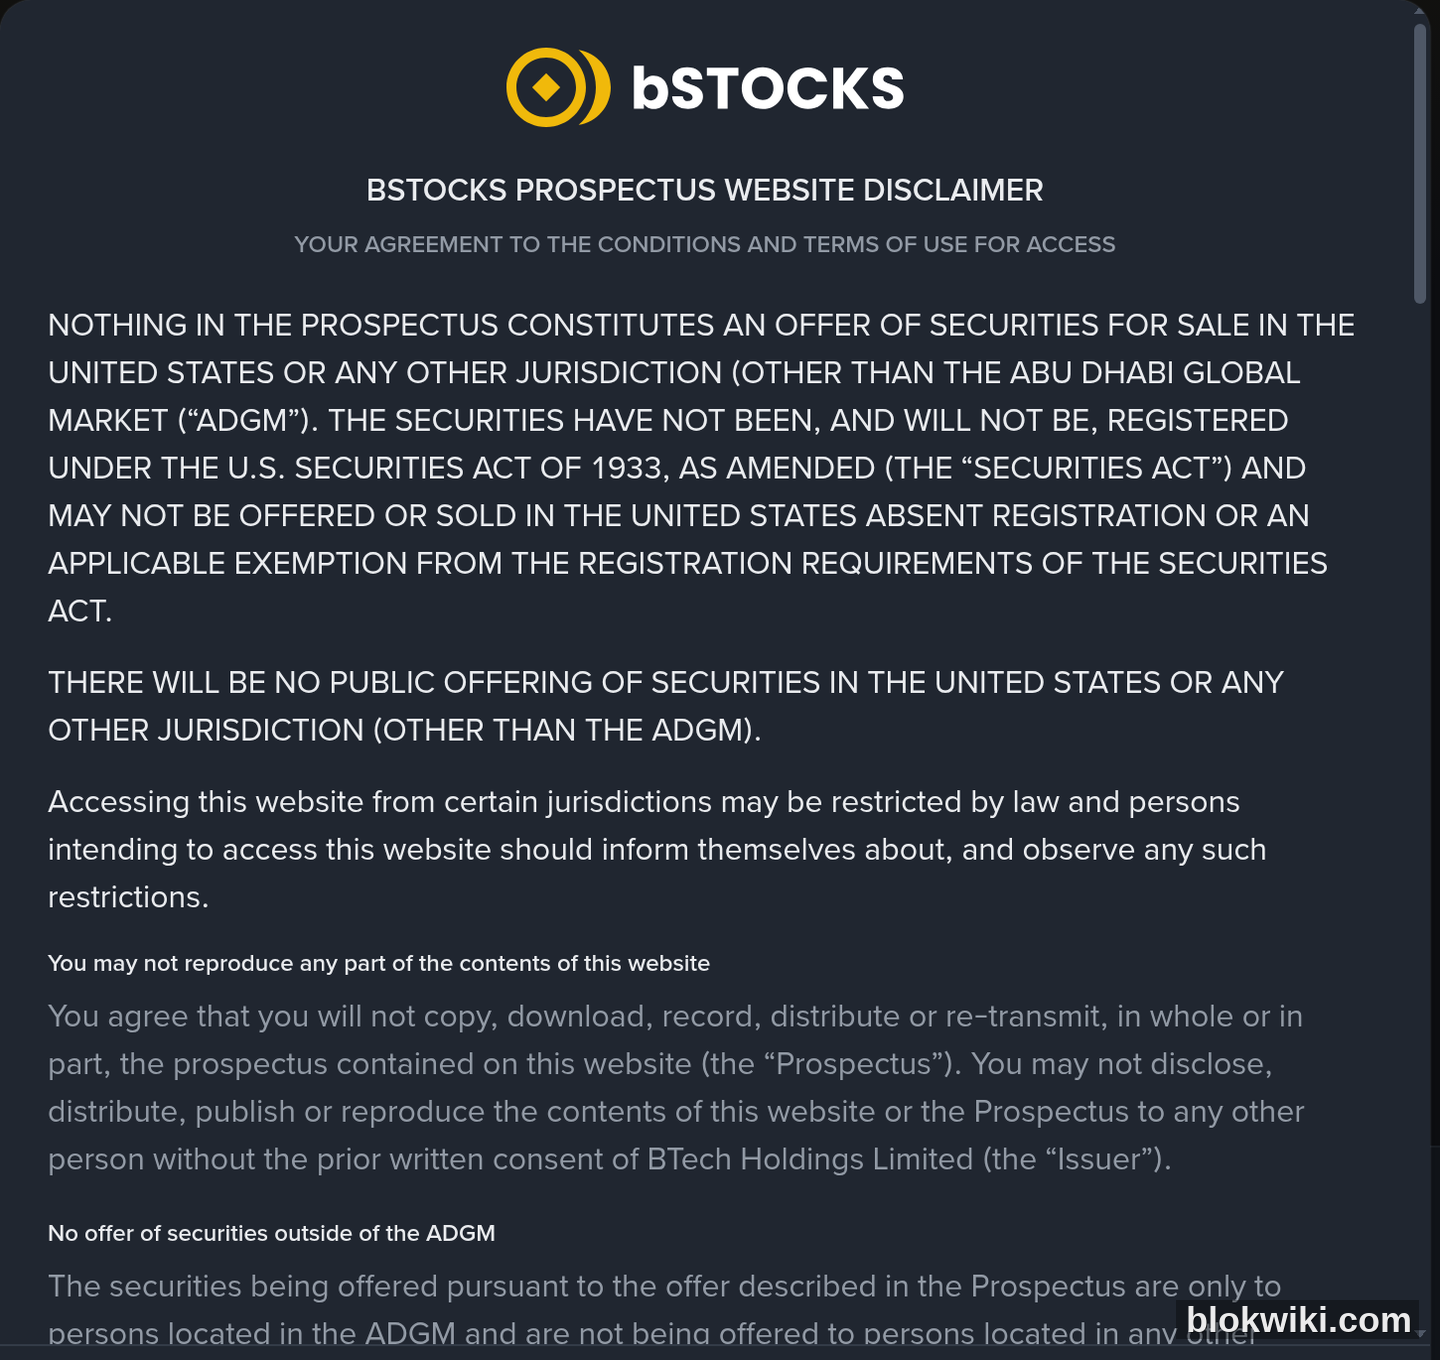
이것은 전체 분야를 이해하기 위한 전제입니다. Binance는 bStocks 공지문에서 매우 직설적으로 밝혔습니다: bStocks는 "Certificates representing certain Financial Instruments"(FSMR Schedule 1 제92항)이며, 명시적으로 "bStocks are not stocks or shares"라고 선언했습니다. 즉, 보유자는 기초 상장사의 주식을 직접 소유하지 않으며, bStocks는 기초 발행사와의 어떠한 관계도 나타내지 않습니다.
동일한 구조는 경쟁사에서도 확인할 수 있습니다:
- Robinhood Stock Tokens는 Robinhood Assets (Jersey) Limited가 발행하며, 공식 문서에는 이것이 "tokenised debt securities"임을 명시하고 있으며, "does not grant investors any legal or beneficial rights in, or against the issuer of, those underlying securities"라고 기재되어 있습니다.
- Ondo는 구조화된 수익증권(structured note) 경로를 따르며, 법적 문서에 따르면 해당 토큰은 주주명부에 등재되지 않으며 의결권도 부여되지 않습니다. 제공되는 Broadridge 채널은 단지 투표 선호도를 표현하는 거버넌스 기능일 뿐, 주주 권리와 동일하지 않습니다.
- xStocks(Backed)의 법적 성격은 트래커 증서(tracker certificate)이며, 이 역시 주주 의결권을 부여하지 않으며, 배당금은 리베이스(rebase) 메커니즘을 통해 전달됩니다.
실제로 ‘실제 주식 보유에 더 가까운’ 경우는 두 가지뿐입니다: Dinari는 경제적 권리를 보존한다고 주장하며, ‘voting where applicable’이라고 명시하고 있고, Backpack Securities는 회원가입을 완료한 적격 보유자에게 ACATS/DTCC를 통한 토큰 실물 주식 환매를 허용합니다—다만 이 채널은 소수에게만 열려 있습니다.
즉, 시장에서 유통되는 대부분의 ‘주식 토큰’은 당신에게 경제적 노출(economic exposure)만을 제공할 뿐, 지분권(equity)은 아닙니다. 이 차이는 주가가 상승할 때는 거의 느껴지지 않지만, 파산, 배당, 의결, 인수제안 등의 상황에서는 갑작스럽게 매우 중요해집니다.
2026년 현재 규제는 어디까지 왔는가
미국 내 규제 움직임은 2026년에 세 가지 명확한 이정표를 찍었지만, 주의할 점은 이들 모두가 "Binance bStocks 승인"이 아니라는 것입니다:
- 2026-01-28 SEC 직원 성명서 "Statement on Tokenized Securities": 토큰화 증권을 ‘발행사 주도(issuer-sponsored)’와 ‘제3자 주도(third party-sponsored)’ 두 유형으로 분류하고, 제3자 주도 토큰화 증권은 ‘holder에게 기초 증권 보유자로서의 권리 부여 여부가 불확실’하며, 보유자가 제3자의 파산 등 리스크를 부담할 수 있다고 명시했습니다. 참고로 이는 직원 성명서이며, 자체적으로는 "no legal force or effect"입니다.
- 2026-08-18 "Regulation Crypto Assets" 제안 규칙(공고 번호 33-11434 / 34-106150): ‘covered investment contracts’를 위한 두 가지 등록 면제 방식을 설계—단일 발행 한도 500만 달러(4년), 또는 매 12개월마다 최대 7,500만 달러. 이는 제안 규칙일 뿐 최종 규칙이 아니며, 공개 의견 수렴 기간은 60일입니다.
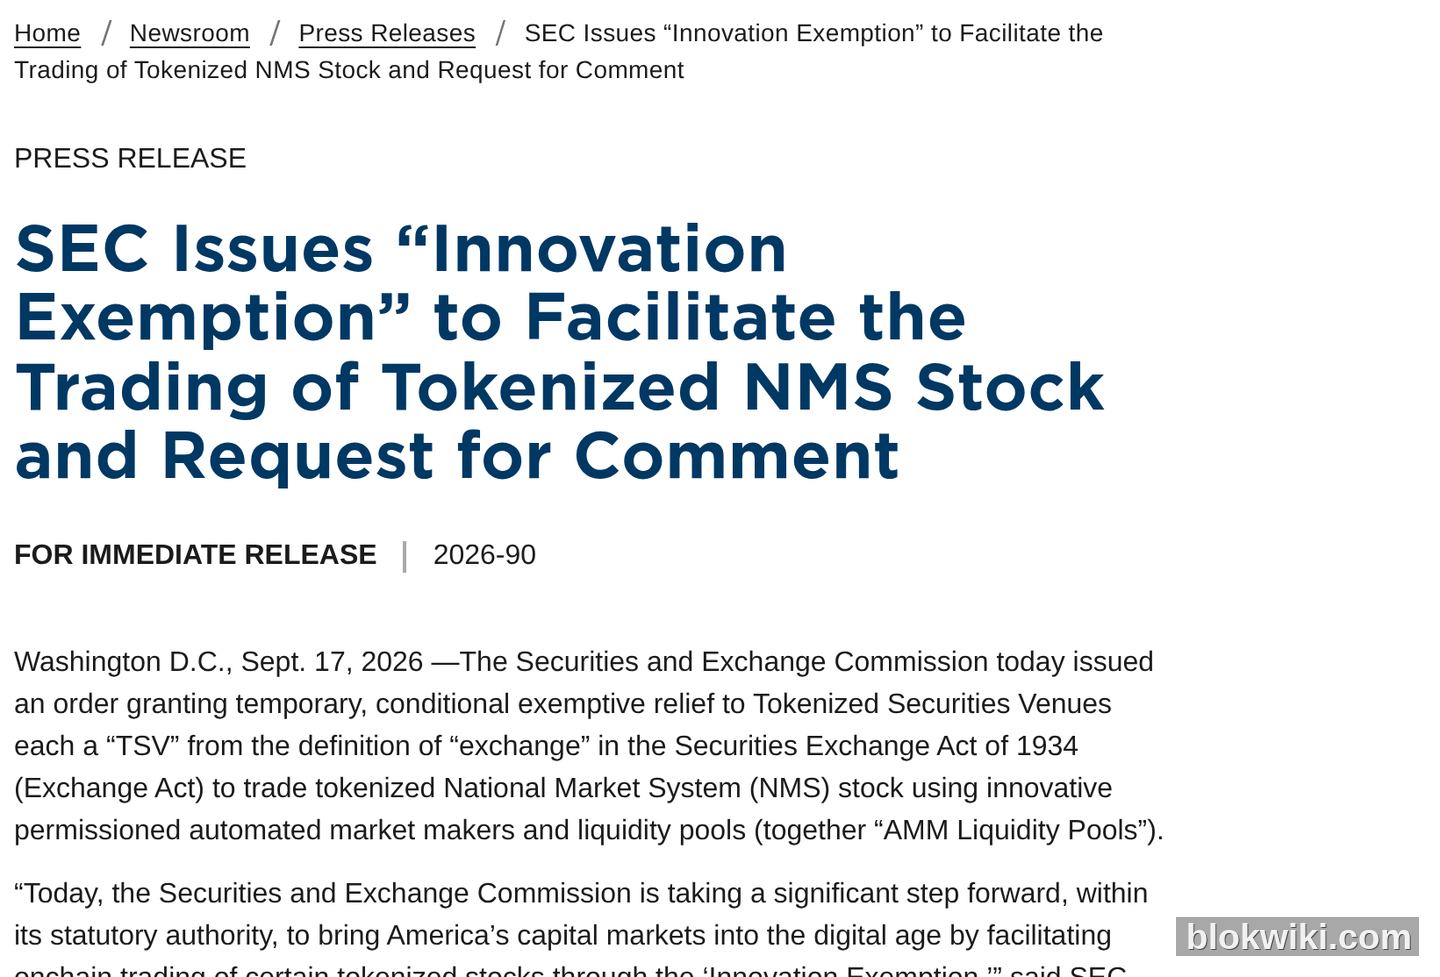
- 2026-09-17 "Innovation Exemption"(공고 번호 34-106402): TSV를 ‘거래소’ 정의에서 일시적·조건부로 면제하여 토큰화 NMS 주식 거래를 허용함. 이 면제는 "연방관보(Federal Register)" 게재일로부터 5년 후 만료되며, TSV는 면제 종료 최소 30개 일력일 전에 공개 통보를 해야 합니다.
이 면제 조건은 매우 구체적이며, 각 항목을 하나씩 살펴볼 가치가 있습니다. 왜냐하면 이 조건들이 바로 규제 당국이 가장 우려하는 사항들을 반영하고 있기 때문입니다: 기초 자산의 종류 및 거래량 제한; TSV는 토큰 보유자가 전통적인 NMS 주식 보유자와 "same rights and privileges"를 누릴 수 있도록 반드시 검증해야 함; 비관계 제3자에 의한 주식 토큰화의 경우, 기초 발행사에 서면 통지 및 이의 제기 기회 제공이 필수; 스마트 컨트랙트는 감사 가능하고 공개되어야 하며, 퍼블릭 무허가 블록체인에 배포되어야 함; 기초 주식이 주거래소에서 거래정지되면 TSV도 즉시 거래를 중단해야 함.
SEC 웹사이트 2026-10-21 기준 업데이트에 따르면, TSV 통지서를 제출한 기관은 총 세 곳뿐입니다: TSV LLC(2026-09-23), OKXICE TSV(2026-10-04), Kephas Corporation d/b/a Perpetuals.com(2026-10-14). SEC는 명확히 “inclusion does not mean”이라고 밝혔으며, 이는 해당 기관들이 TSV 정의나 면제 조건을 충족한다는 의미가 아니라는 뜻입니다.
반면 bStocks는 완전히 다른 경로를 택했습니다. bStocks는 ADGM(아부다비 글로벌 마켓)의 승인된 공모청약서(Approved Prospectus)를 통해 제공되며, 공고문에는 “are not offered in any other jurisdiction”라고 명시되어 있고, “not offered, sold, distributed, made available, or accessible in the United States or to, or for the account or benefit of, U.S. persons”라고도 적혀 있습니다. 또한 1933년 증권법 및 각 주 증권법에 따른 등록도 이루어지지 않았습니다.
담보로 사용할 때: 할인율(haircut)이 진짜 리스크 가격 책정이다
이번 공고에서 ‘5개 신규 종목 추가’보다 훨씬 중요한 건 기술적 세부 사항입니다:
- 세 가지 증거금 시스템만 지원: Cross Margin, Portfolio Margin, Portfolio Margin Pro. 공고문에는 동시에 “Borrowing is not currently supported”라고 명시되어 있어, 현재로서는 이 자산으로 대출을 받을 수 없습니다.
- 접근 제한 조건 있음: 일반 사용자, VIP 1, VIP 2 사용자는 먼저 적합성 평가 설문(suitability assessment questionnaire)을 완료해야 합니다.
- 미국 주식시장 휴장 시 어떻게 될까? 언론 보도에 따르면, 미국 주식시장 마감 시점에 지수 가격이 고정(freeze)되고 담보 가치에 할인율이 적용됩니다. 이 세부 사항은 언론 인용 내용이며, 바이낸스 공식 문서인 "bStocks Margin Collateral Risk Controls Guide" 원문은 저희가 확보하지 못했습니다.
- 할인율(haircut): ‘둘째 손’ 데이터일 뿐입니다. The Defiant 보도에 따르면 Cross Margin과 Portfolio Margin의 담보 비율(collateral ratio)은 약 50%로, 즉 10달러 시가총액의 자산은 약 5달러만 증거금으로 인정받습니다. Portfolio Margin Pro는 별도의 단계별 할인율 표가 적용됩니다. 이 수치는 바이낸스 공식 페이지에서 확인되지 않았습니다. 인용 시 참고용 수치로만 활용해 주세요.
50%라는 수치 자체가 이미 하나의 리스크 가격 책정입니다. 거래소는 주식 토큰을 담보로 삼을 때 그 안정성이 현금이나 주류 스테이블코인보다 분명히 낮다고 판단한 것입니다. 비교를 위해, Aave V4는 Base 체인에서 코인베이스가 발행한 7종의 주식 토큰을 USDC 담보로 허용하는데, LlamaRisk가 제시한 담보 계수(collateral factor)는 65%–79%이며, 초기 담보 한도는 약 2,900만 달러입니다. 같은 방식의 할인 적용임에도 불구하고, 이 역시 해당 자산을 고위험 담보로 분류하고 있음을 보여줍니다.
여기서 간과하기 쉬운 메커니즘의 핵심 포인트가 하나 있습니다: 토큰화된 주식은 24시간 7일 거래되지만, 기초가 되는 미국 주식은 그렇지 않습니다. 주말 및 휴장 시간에도 토큰 거래는 계속되며, 가격은 온체인 수요·공급에 따라 결정돼 실제 주가와 프리미엄 또는 디스카운트가 발생합니다. 핀란드 중앙은행이 2026년 발표한 연구(표본 기간: 2025-07 ~ 2026-05)에 따르면, 미국 주식시장 개장 시간과 동기화된 Ondo 토큰의 가격은 순자산 가치(NAV)에 더 가깝지만, 24/7 거래되는 상품은 휴장 시간에 암호화폐 시장의 수요·공급에 의해 가격이 형성돼 프리미엄/디스카운트 폭이 커진다고 지적했습니다. 담보 입장에서는 이 말은 주말 동안 귀하의 증거금 수준이 자동으로 요동칠 수 있다는 뜻입니다.
2026년 실제 규모: 약 37억 달러, ‘수 조 달러’가 아님
이 분야에서 가장 과장되기 쉬운 지표가 바로 규모입니다. RWA.xyz의 Tokenized Stocks 페이지(2026-10-28 실시간 페이지) 기준입니다:
| 지표 | 수치 | 산출 기준 설명 |
|---|---|---|
| Distributed Value | 약 37.4억 달러 | 온체인에서 원생 발행된 토큰의 가치. 30일 전 대비 +1779% |
| 30일 이체량 | 약 101.4억 달러 | 온체인 이체 금액이며, 보유 규모가 아님 |
| 보유자 수 | 451만 명 | 30일 전 대비 +12.14% |
| 월 활성 주소 수 | 212만 개 | 30일 전 대비 −39.68% |
‘보유자 수는 늘었지만 활성 주소 수는 줄었다’는 이 모순된 현상에 주목하세요. 새로 보유자가 늘어난 건 사실이지만, 실제로 온체인에서 거래하거나 조작하는 사람은 오히려 줄어들었습니다. 이는 상당수 사용자가 구매 후 장기간 보유만 하고, 고빈도 거래보다는 ‘매수 후 보유(HODL)’ 방식으로 이용하고 있음을 의미합니다.
플랫폼별 분포(2026-10-21 스냅샷, 위 총액과는 날짜가 다름. 순위 파악 용도로만 사용): bStocks 약 12억 달러, Ondo 약 8.85억 달러, xStocks 약 5.96억 달러, Securitize 약 3.09억 달러, Robinhood 약 1.45억 달러, Dinari 약 1,150만 달러.
단, 반드시 산출 기준을 유의하세요. 37.4억 달러는 ‘온체인에서 원생 발행된 distributed value’일 뿐이며, 해당 토큰이 대표하는 기초 주식의 전체 시가총액도 아니고, 누적 거래량도 아닙니다. ‘토큰화된 주식 규모가 이미 수 조 달러에 달한다’는 주장은, 기초 주식의 시가총액을 포함시켰거나, 누적 이체량을 현재 보유량으로 착각한 경우입니다. 또한 이 표는 매일 갱신되는 실시간 지표입니다—같은 달 내에 34.2억 달러와 37.4억 달러 두 가지 수치가 모두 기록된 바 있습니다.
출처가 명확한 다섯 가지 실제 리스크
- 주주 권리 없음. bStocks, Robinhood, Ondo, xStocks의 공식 문서는 모두 이를 명시적으로 인정합니다. 배당금은 일반적으로 재투자 또는 재기준 방식으로 전달되지만, 의결권, 주주 정보 접근권, 인수 제안 참여권 등은 거의 존재하지 않습니다.
- 발행사 및 커스터디 기관의 신용 위험/파산 위험. SEC 2026-01-28 성명서는 명확히 밝혔습니다: 제3자에 의한 증권 토큰화 상품 보유자는 "기초 증권 보유자에게 반드시 노출되지 않는 제3자 관련 리스크(예: 파산)에 노출될 수 있다"고.
- 담보 자산이 교체될 수 있음. 제2차 분석 자료에 따르면 Kraken/Bybit의 리스크 페이지를 인용해 xStocks의 담보가 "항상 기초 주식으로 구성되지는 않는다"고 합니다. 기타 적격 자산(현금 포함)으로 대체될 수 있으며, 이로 인해 보유자는 ‘Backed’의 신용 및 상환 리스크를 부담하게 됩니다. 해당 내용은 거래소 원문에서 직접 확인하지 못했습니다.
- 유동성이 극도로 집중됨. 제2차 분석에 따르면, 온체인 토큰화 주식의 현물 거래량은 TSLAx, NVDAx, CRCLx 등 소수 종목에 집중되어 있고, 장기 미거래 종목(long-tail assets)의 슬리피지는 매우 큽니다. 솔라나(Solana)는 2026-05 기준 온체인 토큰화 주식 현물 거래량의 약 97%를 차지했습니다.
- "가짜 주식 토큰"은 가치가 0이 될 수 있음. 2026년 5월, Anthropic와 OpenAI는 각각 서면 동의 없이 이루어진 주식 양도(특수목적법인 SPV, 토큰화 방식 포함)가 무효이거나 미승인 상태임을 공식 발표했습니다. PreStocks의 Anthropic/OpenAI 토큰은 며칠 만에 약 34%–46% 하락했으며, Anthropic 토큰의 암묵적 기업가치 평가는 일시적으로 1.3조 달러를 넘었으나, 실제 자산 규모는 약 2,300만 달러에 불과했고, 약속된 검증 보고서 역시 공개되지 않았습니다. (위 내용은 제2차 보도 자료이며, 공식 성명서 원문은 확보하지 못했습니다.)
거슬러 1년 더 올라가면 또 다른 사례가 있습니다: 2025년 7월, OpenAI 공식 X 계정은 "이러한 ‘OpenAI 토큰’은 OpenAI 지분이 아닙니다. 우리는 Robinhood와 협력하지 않았으며, 이 프로그램과 아무런 관련이 없고, 이를 지지하지도 않습니다"라고 공개 선언하며, 당시 Robinhood가 유럽 사용자에게 무료로 제공한 OpenAI 주식 토큰을 직접 부인했습니다. 이런 식의 "발행사 공식 부인"은 토큰화 사모주식에서 가장 전형적인 블랙스완 사건입니다.
자주 묻는 질문
bStocks를 실제 주식으로 바꿀 수 있나요?
공식 웹사이트는 기초 주식과 1:1로 교환 가능하다고 명시하고 있지만, Binance 공지에서는 bStocks를 "Certificates"라고 규정하고 "stocks or shares가 아님"이라고 강조하며, 보유자가 기초 주식의 지분을 직접 소유하지 않는다고 밝힙니다. 즉, "교환이 가능하다"는 것은 제품 약정일 뿐, 당신이 실제로 주식을 보유한다는 의미는 아닙니다. 실제 주식으로 환매된 공개 사례는 Backpack Securities뿐이며, 이 또한 등록 완료된 적격 보유자에게만 적용됩니다.
bStocks를 사면 배당금을 받을 수 있나요?
공식 입장은 배당금이 재투자(dividends reinvested) 방식으로 반영된다는 것입니다. 즉, 현금으로 당신의 계좌에 입금되지 않으며, 체인 상에서 "배당금 입금 완료"라는 기록을 볼 수 없습니다. 수익은 토큰 수량 또는 순자산의 조정 형태로 반영됩니다.
왜 거래소가 담보 가치를 50%만 인정하나요?
주식 토큰에는 일반 주식에 없는 세 가지 중첩 리스크가 있기 때문입니다: 발행사 신용 리스크, 24시간 거래와 기초 시장 운영 시간의 불일치, 그리고 유동성의 소수 종목 집중. 할인은 거래소가 이러한 리스크를 가격에 반영한 것이며, 동시에 당신에게 보내는 경고이기도 합니다—절반으로 삭감된 자산은 주요 증거금 출처로 적합하지 않습니다.
중국 본토 또는 미국 사용자는 이용할 수 있나요?
공지에 따르면 bStocks는 미국 국민에게는 제공되지 않습니다("not offered... in the United States or to, or for the account or benefit of, U.S. persons"). 또한 ADGM의 승인된 모집서(Approved Prospectus)를 통해 "허용 관할 지역(permitted jurisdictions)"에서만 적격 사용자에게 2차 시장 방식으로 제공되며, "제한 지역(restricted regions) 사용자에게는 이용 불가능하다"고 명시합니다. 구체적인 국가 목록은 공식적으로 공개되지 않았으며, 개별 확인은 불가능합니다.
SEC의 Innovation Exemption이 곧 승인을 의미하나요?
아니요. 이는 일시적이고 조건부인 면제로, "NMS 주식의 토큰화 거래소"를 대상으로 하며, "연방공보(Federal Register)" 게재일로부터 5년간 유효합니다. 다만 발행사 통보, 권리 동등성, 정회 동시 적용 등 엄격한 조건이 부과됩니다. 2026-10-21 기준으로 TSV 통보를 제출한 기관은 단 3곳뿐이며, SEC는 "included"라는 표현이 컴플라이언스를 의미하지 않는다고 명확히 밝혔습니다. 이는 Binance bStocks와는 별개의 독립된 규제 경로입니다.
"토큰화"가 다른 자산 유형에서 어떻게 실현되는지 이해하려면, 블랙록의 비트코인 ‘하락 방어’ ETF 신청 사례 같은 전통 금융기관 상품과, 아서 헤이즈(Arthur Hayes)의 2026년 관점 리뷰에서 그가 제시한 "AI 자산 증권화" 전망을 비교해 보는 것이 도움이 됩니다—두 사례 모두 같은 질문에 답하고 있습니다: 실물 자산을 블록체인 위로 옮기는 것, 과연 무엇을 바꾸고, 무엇은 바꾸지 않는가.
위험 고지: 암호화 자산 가격은 극심한 변동성을 보이며, 원금 전액 손실 가능성이 있습니다. 본 문서는 투자 조언을 구성하지 않습니다. bStocks 등 주식 토큰의 법적 성질은 증서 또는 채무 도구이며, 상장기업 주식과 동일하지 않으며, 보유자는 일반적으로 주주 권리를 누리지 못합니다. 그 가치는 발행사 및 커스터디 기관의 이행 능력에 의존하며, 발행사 파산, 담보 자산 교체, 휴장 시간 중 가격 편차 등 리스크가 존재합니다. 본문의 "50% 담보율" 등 수치는 언론 보도를 인용한 것으로, 발행사 공식 문서에서 직접 확인되지 않았습니다. 규제 상태 및 제품 이용 가능성은 발행사 공지 및 규제 기관 원문을 기준으로 합니다. 주식 토큰을 증거금 방식으로 사용하는 모든 행위는 가격 변동으로 인해 강제 청산될 수 있습니다.




