
bStocks от Binance в качестве обеспечения: акционные токены — не акции, объём токенизированных акций — 3,7 млрд долларов США
28 октября 2026 года Binance включила пять новых bStocks в перечень допустимых обеспечительных активов для Cross Margin, Portfolio Margin и Portfolio …
28 октября 2026 года Binance объявила о включении пяти новых bStocks (Bending Spoons, двух двукратных ETF на акции SK Hynix, GE Vernova и Applovin) в перечень допустимых обеспечительных активов для кросс-маржинальной торговли, маржинальной торговли с объединённым портфелем и маржинальной торговли с расширенным портфелем (Portfolio Margin Pro), а также о запуске маржинальной торговли по соответствующим торгам. Это не просто очередное объявление о листинге новых активов — это первый случай, когда крупная биржа начала использовать «токенизированные акции» в качестве обеспечения для увеличения кредитного плеча.
Однако существует один ключевой факт, который почти все китайскоязычные публикации упустили из виду: согласно собственному заявлению Binance, bStocks — это «не акции и не доли». Это сертификаты, представляющие определённые финансовые инструменты; держатели таких сертификатов не обладают напрямую акциями базовых публичных компаний, а сами bStocks не подразумевают каких-либо связей с эмитентами базовых активов. В этой статье мы разберём токенизацию акций на три уровня: какова её юридическая структура, какой реальный объём рынка на 2026 год и какие дополнительные риски возникают при использовании таких активов в качестве обеспечения.
Сначала разберёмся с юридической природой: вы покупаете не акции
Это фундаментальное условие понимания всего сегмента. В своём объявлении о bStocks Binance прямо указывает: bStocks — это «сертификаты, представляющие определённые финансовые инструменты» (пункт 92 Приложения 1 к FSMR), и чётко заявляет: «bStocks не являются акциями или долями». Держатели не получают прямого права собственности на акции базовых публичных компаний, а bStocks не предоставляют никаких прав в отношении эмитентов базовых активов.
Аналогичная структура встречается и у других участников рынка:
- Robinhood Stock Tokens выпускаются компанией Robinhood Assets (Jersey) Limited; в официальной документации прямо указано, что это «токенизированные долговые ценные бумаги», и что «они не предоставляют инвесторам никаких юридических или выгодных прав в отношении эмитента базовых ценных бумаг».
- Ondo использует структуру структурированных векселей; в юридических документах чётко указано, что токены не попадают в реестр акционеров и не наделяют держателей правом голоса; функция голосования через платформу Broadridge — это лишь инструмент выражения предпочтений в рамках корпоративного управления, а не реализация прав акционера.
- xStocks (Backed) имеют юридический статус трекерных сертификатов и также не предоставляют права голоса; дивиденды передаются держателям через механизм ребазирования.
По сути, только две платформы предлагают нечто «более близкое к реальному владению акциями»: Dinari заявляет о сохранении экономических прав и возможности голосования «в применимых случаях»; Backpack Securities позволяет квалифицированным держателям, прошедшим регистрацию, обменять токены на реальные акции через систему ACATS/DTCC — однако этот механизм доступен лишь ограниченному кругу лиц.
Другими словами, подавляющее большинство «токенизированных акций», представленных на рынке, дают вам лишь экономическую экспозицию, но не акционерные права. Эта разница почти незаметна при росте цен на акции, но резко проявляется в ситуациях банкротства, выплаты дивидендов, голосования на общих собраниях акционеров или при поглощении компании.
На каком этапе регулирование находится в 2026 году
В США в 2026 году произошли три чётко обозначенных события, однако важно понимать: ни одно из них не является одобрением bStocks Binance:
- Заявление сотрудников SEC от 28.01.2026 «О токенизированных ценных бумагах»: в нём токенизированные ценные бумаги разделены на два типа — «инициированные эмитентом (issuer-sponsored)» и «инициированные третьей стороной (third party-sponsored)». Отмечено, что токенизированные ценные бумаги, инициированные третьей стороной, «могут или не могут предоставлять держателю какие-либо права как держателю базовой ценной бумаги», а держатели также могут нести риски, связанные с банкротством третьей стороны. Важно: это заявление сотрудников, которое само по себе «не имеет юридической силы и эффекта».
- Проект правила «Регулирование криптоактивов» от 18.08.2026 (номера документов 33-11434 / 34-106150): предусматривает два типа освобождения от регистрации для «охватываемых инвестиционных контрактов» — единовременно до 5 млн долларов США (на 4 года) и до 75 млн долларов США каждые 12 месяцев. Это проект правила, а не окончательный документ; срок для публичных комментариев — 60 дней.
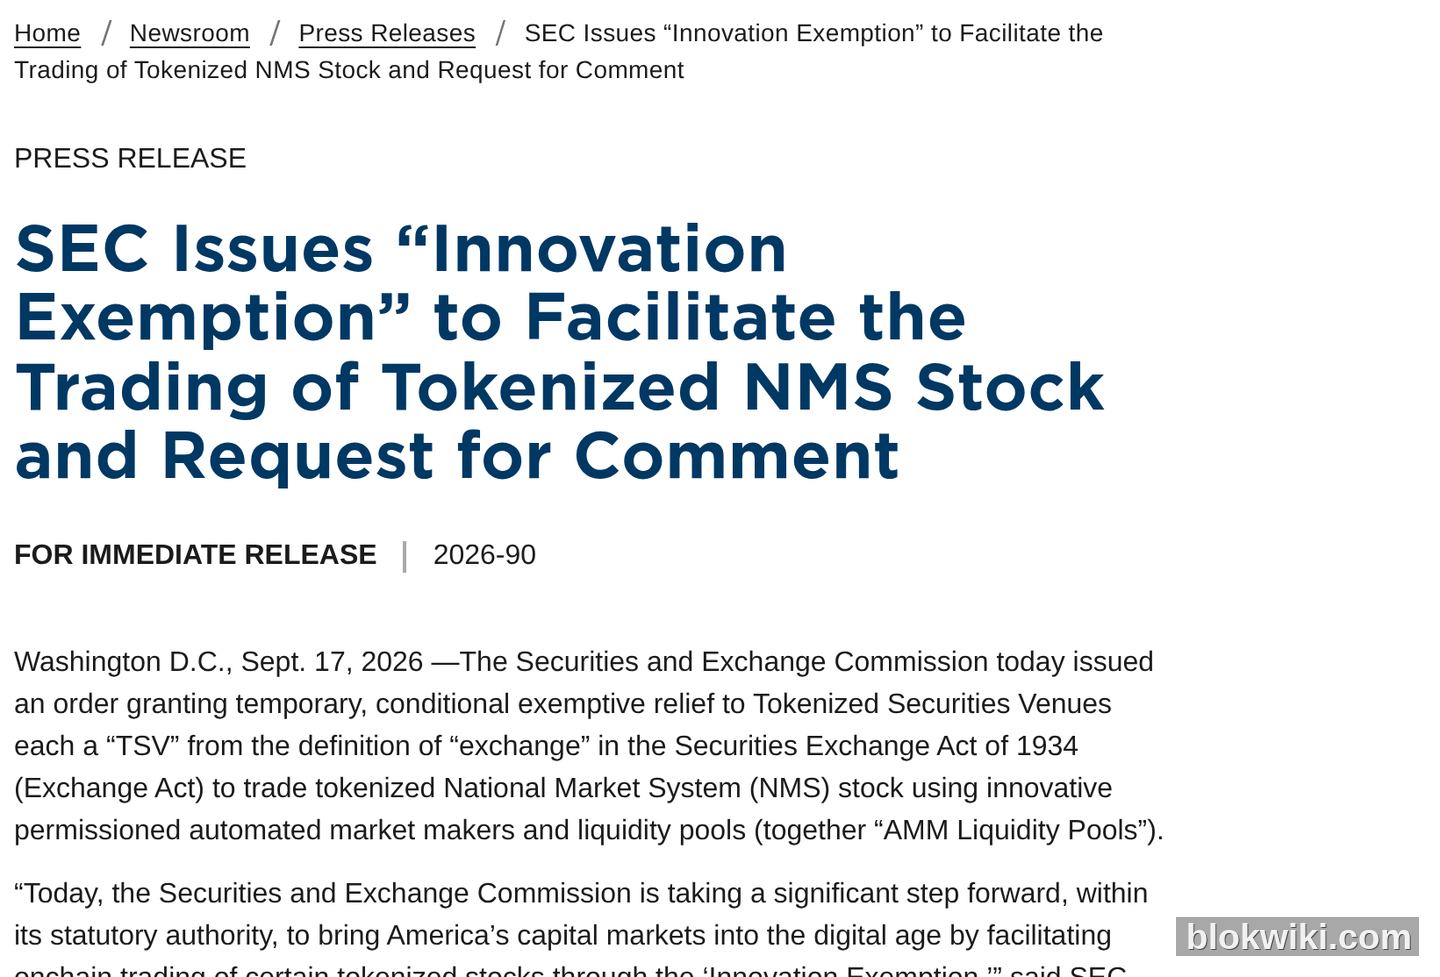
- «Innovation Exemption» от 17.09.2026 (номер документа 34-106402): временно и условно освобождает TSV от определения «биржи», разрешая торговлю токенизированными акциями NMS; действие освобождения истекает через 5 лет после его публикации в Федеральном реестре, а TSV обязаны опубликовать публичное уведомление как минимум за 30 календарных дней до этого срока.
Условия этого освобождения весьма конкретны — их стоит рассмотреть по пунктам, поскольку они показывают, чего регуляторы опасаются больше всего: ограничение количества базовых активов и объёма торгов; TSV обязаны проверять, что держатели токенов обладают теми же «правами и привилегиями», что и держатели традиционных акций NMS; для акций, токенизированных несвязанной третьей стороной, требуется письменное уведомление эмитента базового актива и предоставление ему возможности возразить; смарт-контракты должны быть аудируемыми, открытыми и размещёнными в публичном безразрешительном реестре; если базовые акции приостанавливают торги на основной бирже, TSV обязаны немедленно приостановить торговлю ими.
По состоянию на обновление страницы SEC от 21 октября 2026 года уведомления TSV подали лишь три организации: TSV LLC (23 сентября 2026 г.), OKXICE TSV (4 октября 2026 г.), Kephas Corporation d/b/a Perpetuals.com (14 октября 2026 г.). В SEC прямо указано, что «inclusion does not mean», будто эти организации соответствуют определению TSV или условиям освобождения от регулирования.
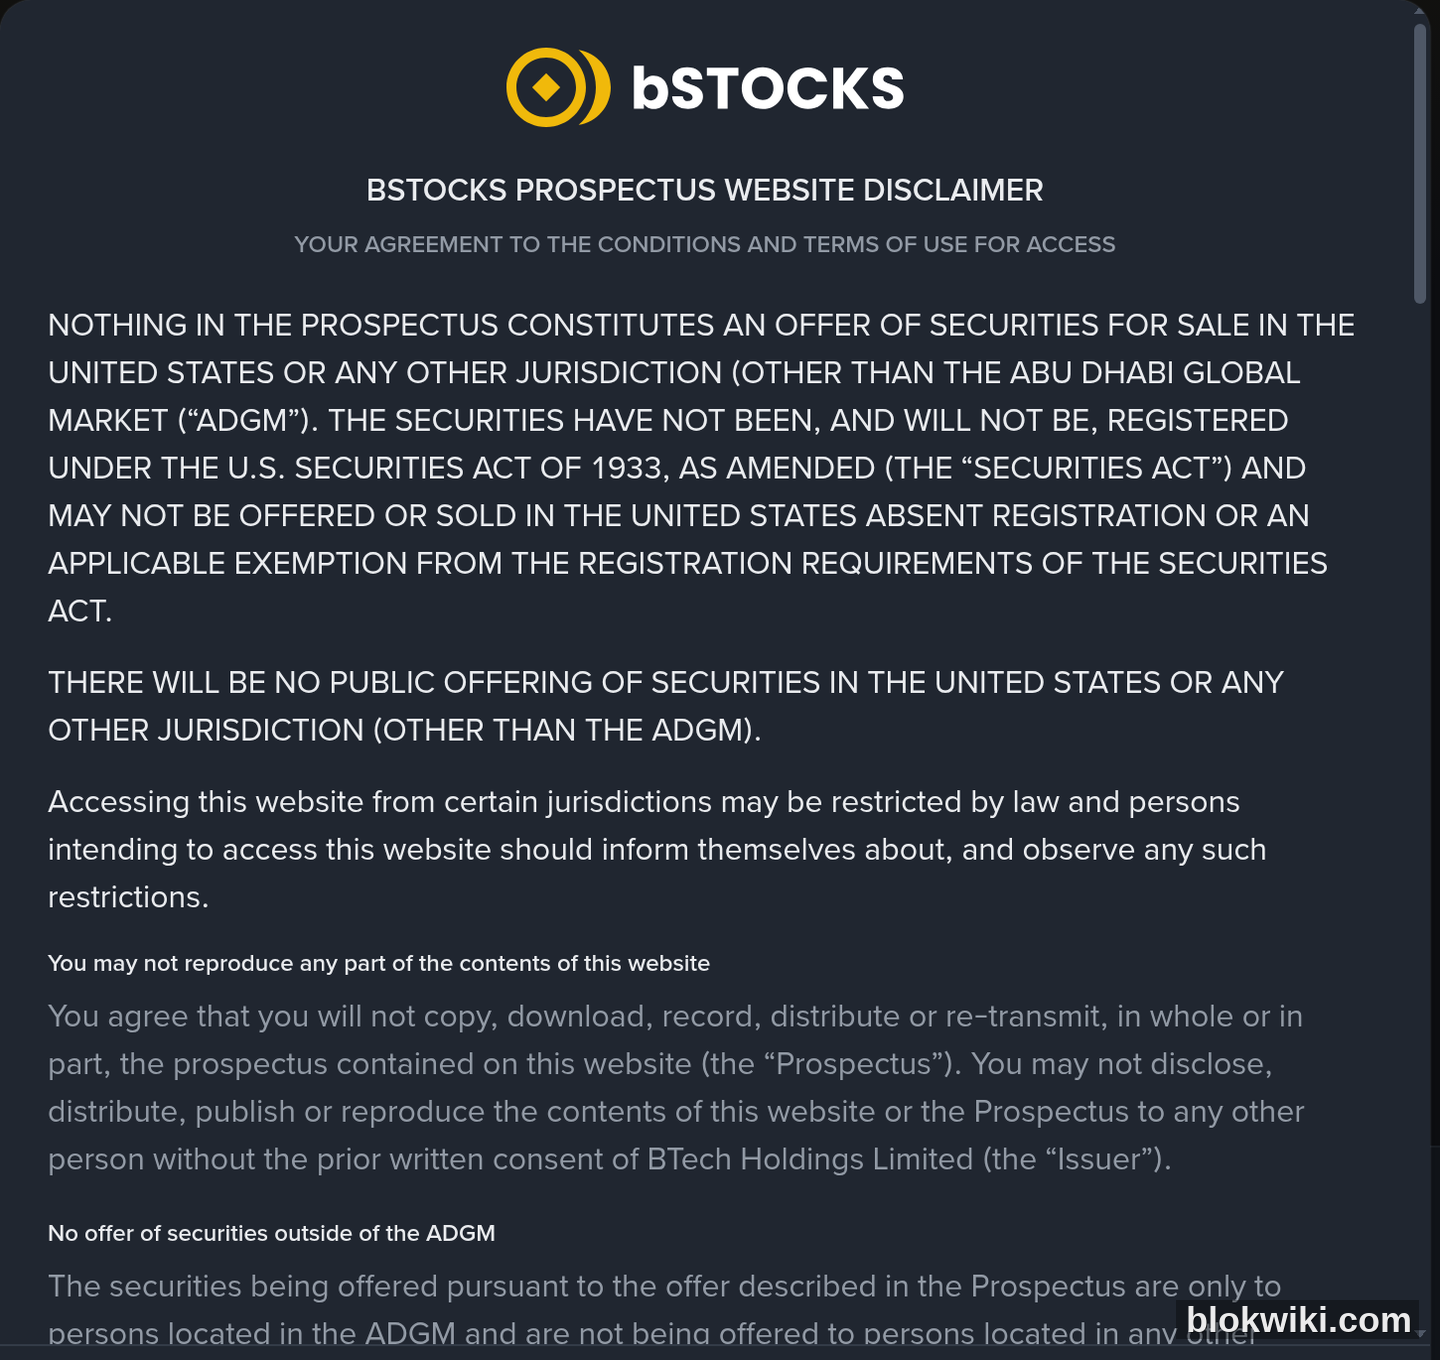
А bStocks пошла совершенно иным путём: её предложения осуществляются в рамках утверждённого проспекта ADGM (Абу-Даби Глобального Рынка). В объявлении чётко сказано: «are not offered in any other jurisdiction», а также «not offered, sold, distributed, made available, or accessible in the United States or to, or for the account or benefit of, U.S. persons»; кроме того, выпуск не зарегистрирован в соответствии с Законом о ценных бумагах 1933 года и законами штатов США о ценных бумагах.
Когда используется как залог: истинная цена риска — это размер haircut (скидки)
Технические детали этого объявления гораздо важнее простого «добавления пяти новых базовых активов»:
- Поддерживается только в трёх системах маржинальной торговли: Cross Margin, Portfolio Margin и Portfolio Margin Pro. В объявлении также прямо указано: «Borrowing is not currently supported» — то есть заём монет пока не поддерживается.
- Существуют пороговые требования: обычные пользователи, а также VIP 1 и VIP 2 должны пройти анкетирование по оценке пригодности (suitability assessment questionnaire).
- Что происходит во время выходных и перерывов в работе американских бирж? Согласно информации, распространённой СМИ, при закрытии американских бирж цена индекса замораживается, а стоимость залога снижается. Эта информация основана на вторичных источниках; официальный документ Binance «bStocks Margin Collateral Risk Controls Guide» нам получить не удалось.
- Размер haircut (скидки): применяется только к «вторичным» цифрам. По данным издания The Defiant, коэффициент обеспечения (collateral ratio) для Cross Margin и Portfolio Margin составляет около 50%, то есть актив стоимостью 10 долларов США учитывается как залог лишь на ~5 долларов США; для Portfolio Margin Pro действует отдельная градуированная таблица. Этот показатель нам не удалось подтвердить на официальном сайте Binance; при цитировании его следует рассматривать исключительно как ориентировочное значение.
Цифра в 50 % сама по себе является способом оценки риска: биржа считает обеспечение акционными токенами значительно менее надёжным, чем наличные средства и основные стейблкоины. Для сравнения: в Aave V4 на Base принимаются семь токенизированных акций Coinbase в качестве обеспечения для USDC, и LlamaRisk указывает коэффициент обеспечения (collateral factor) в диапазоне 65–79 %, а начальный лимит обеспечения составляет около 29 млн долларов США — здесь тоже применяется скидка, и это однозначно говорит о том, что такие активы рассматриваются как высокорисковые.
Здесь стоит обратить внимание на один легко упускаемый из виду механизм: токенизированные акции торгуются 24/7, но базовые американские акции — нет. В выходные и во время перерывов в работе бирж торги токенами продолжаются, а их цены формируются на основе ончейн-спроса и предложения, вследствие чего возникает премия или дисконт к реальной цене акций. Исследование Банка Финляндии за 2026 год (на основе данных за период с июля 2025 по май 2026) показало: цены токенов Ondo, запускаемых одновременно с открытием американских бирж, ближе к чистым активам, тогда как у 24/7-продуктов в периоды перерывов цены определяются крипторыночным спросом и предложением, и премия/дисконт увеличиваются. Для залога это означает, что уровень вашей маржи может колебаться пассивно в выходные дни.
Реальный объём рынка в 2026 году: около 3,7 млрд долларов США — не «триллионы»
Одним из самых частых преувеличений в этой сфере является масштаб рынка. Согласно странице Tokenized Stocks на сайте RWA.xyz (состояние на 28 октября 2026 года):
| Показатель | Значение | Пояснение методологии |
|---|---|---|
| Distributed Value | около 3,74 млрд долларов США | стоимость токенов, выпущенных нативно в блокчейне; рост на 1779 % по сравнению с показателем 30 дней назад |
| Объём переводов за 30 дней | около 10,14 млрд долларов США | сумма переводов в блокчейне, а не объём открытых позиций |
| Держатели | 4,51 млн | рост на 12,14 % по сравнению с показателем 30 дней назад |
| Активные адреса за месяц | 2,12 млн | снижение на 39,68 % по сравнению с показателем 30 дней назад |
Обратите внимание на расхождение между «ростом числа держателей» и «снижением числа активных адресов»: число новых держателей растёт, но количество людей, реально совершающих операции в блокчейне, сокращается — это говорит о том, что значительная часть покупателей просто «держит» токены, а не использует их для частых сделок.
Распределение по платформам (срез на 21 октября 2026 года; дата отличается от даты общих сумм выше и приводится исключительно для сравнения ранжирования): bStocks — около 1,2 млрд долларов США, Ondo — около 885 млн долларов США, xStocks — около 596 млн долларов США, Securitize — около 309 млн долларов США, Robinhood — около 145 млн долларов США, Dinari — около 11,5 млн долларов США.
Но обязательно учтите методологию: 3,74 млрд долларов США — это «распределённая стоимость (distributed value), выпущенная нативно в блокчейне», а не совокупная рыночная капитализация базовых акций, не равна и общему объёму торгов за всё время. Любые утверждения вроде «токенизированные акции достигли объёма в триллион долларов» либо включают в расчёт рыночную капитализацию базовых акций, либо ошибочно принимают совокупный объём переводов за текущий объём обращения. Также обратите внимание: данные в этой таблице обновляются ежедневно — за один и тот же месяц были зафиксированы значения 3,42 млрд и 3,74 млрд долларов США.
Пять реальных рисков — каждый с подтверждённым источником
- Отсутствие прав акционеров. Официальные документы bStocks, Robinhood, Ondo и xStocks прямо признают это. Дивиденды обычно распределяются в виде реинвестирования или капитализации, однако права голоса, доступ к информации акционеров и право участвовать в поглощениях практически отсутствуют.
- Кредитный риск и риск банкротства эмитента и кастодиального хранителя. В заявлении SEC от 2026-01-28 чётко указано: держатели токенизированных ценных бумаг третьих сторон «may be exposed to risks with respect to the third party, such as bankruptcy, to which a holder of the underlying security would not necessarily be exposed».
- Обеспечение может быть заменено. Согласно вторичным источникам, на страницах рисков Kraken и Bybit указано, что обеспечение xStocks «может не всегда состоять из базовых акций», а вместо них допускается использование других квалифицированных активов (включая наличные). В результате держатели несут кредитный и платежный риски стороны, обеспечивающей выпуск (Backed). Мы не смогли подтвердить эту формулировку в оригинальных текстах бирж.
- Высокая концентрация ликвидности. По данным вторичного анализа, объёмы спотовой торговли токенизированными акциями в ончейн-среде сосредоточены в основном на нескольких активах — TSLAx, NVDAx, CRCLx; по остальным инструментам проскальзывание очень велико. В мае 2026 года доля Solana в общем объёме спотовой ончейн-торговли токенизированными акциями составляла около 97%.
- «Фейковые токены акций» могут обесцениться до нуля. В мае 2026 года Anthropic и OpenAI официально заявили, что любая передача прав собственности без письменного согласия компаний (включая SPV и токенизированные формы) является недействительной или несанкционированной. Токены Anthropic и OpenAI от PreStocks за несколько дней упали примерно на 34–46%; подразумеваемая оценка стоимости токена Anthropic временно превысила 1,3 трлн долларов США при реальном размере активов компании всего около 23 млн долларов США; также не были опубликованы обещанные отчёты с подтверждением обеспечения. (Все вышеуказанные сведения основаны на вторичных источниках; оригиналы официальных заявлений нам недоступны.)
Ещё один случай произошёл годом ранее: в июле 2025 года официальный аккаунт OpenAI в X публично заявил: «These "OpenAI tokens" are not OpenAI equity. We did not partner with Robinhood, were not involved in this, and do not endorse it», тем самым прямо опровергнув выпуск токенизированных акций OpenAI, которые Robinhood раздавал европейским пользователям. Подобные публичные опровержения со стороны эмитентов — самая типичная «чёрная лебединая» ситуация для токенизированных приватных акций.
Часто задаваемые вопросы
Можно ли обменять bStocks на настоящие акции?
Согласно официальному сайту, возможен обмен в соотношении 1:1 на базовые акции. Однако в объявлении Binance подчёркивается, что bStocks — это «Certificates», «not stocks or shares», а держатели не владеют базовыми акциями напрямую. То есть возможность обмена — это маркетинговое обязательство продукта, но не эквивалент владения акционерным капиталом. Единственный известный публичный случай фактического выкупа реальных акций — у Backpack Securities, и даже там обмен доступен только для квалифицированных держателей, прошедших регистрацию.
Получаю ли я дивиденды при покупке bStocks?
Официально заявлено, что дивиденды распределяются путём реинвестирования (dividends reinvested), а не выплачиваются наличными на ваш счёт. Это означает, что в блокчейне вы не увидите отдельной записи «дивиденд зачислен»; доход отражается в изменении количества токенов или чистых активов.
Почему биржи учитывают обеспечение только на 50 %?
Потому что токены акций несут три дополнительных риска по сравнению с обычными акциями: кредитный риск эмитента, круглосуточная торговля при несовпадении торговых часов базового рынка и высокая концентрация ликвидности на немногих активах. Скидка — это рыночная цена этих рисков и одновременно предупреждение: актив, который биржа требует засчитывать лишь наполовину, не подходит в качестве основного источника маржи.
Могут ли пользоваться сервисом пользователи из материкового Китая или США?
В объявлении прямо указано, что bStocks не предлагаются гражданам США («not offered... in the United States or to, or for the account or benefit of, U.S. persons»); продукт доступен только квалифицированным пользователям в «permitted jurisdictions» через утверждённый ADGM Prospectus и исключительно на вторичном рынке; также указано, что он «not available to users in restricted regions». Конкретный список стран официально не публикуется, поэтому проверить каждый регион невозможно.
Означает ли «Innovation Exemption» от SEC, что выпуск разрешён?
Нет. Это временная, условная льгота, распространяющаяся исключительно на «торговые площадки токенизированных акций NMS», действующая в течение 5 лет с даты публикации в Федеральном реестре и сопровождающаяся жёсткими условиями — уведомлением эмитента, равенством прав держателей и синхронизацией остановок торговли. По состоянию на 2026-10-21 только три компании направили уведомления TSV, а SEC прямо указала, что упоминание в списке «included» не означает соответствие требованиям. Этот механизм и bStocks от Binance — два независимых регуляторных пути.
Чтобы понять, как токенизация реализуется в других классах активов, сравните традиционные институциональные продукты, например заявку BlackRock на ETF с «защитой от падения» на биткоин, и анализ точки зрения Артура Хейса за 2026 год относительно «токенизации AI-активов» — оба материала отвечают на один и тот же вопрос: что именно меняется — и что остаётся неизменным — при переносе реальных активов на блокчейн.
Предупреждение о рисках: цены криптоактивов крайне волатильны, возможна полная потеря вложенных средств; данная статья не является инвестиционной рекомендацией. Юридический статус токенов акций, таких как bStocks, — это сертификаты или долговые инструменты, а не акции публичных компаний; держатели обычно не обладают правами акционеров. Их стоимость зависит от способности эмитента и кастодиального хранителя выполнять обязательства и сопряжена с рисками банкротства эмитента, замены обеспечения и отклонения цен в периоды закрытия базового рынка. Цифры вроде «50 % обеспечения» приведены по данным СМИ и не подтверждены в официальных документах эмитента; статус регулирования и доступность продукта определяются исключительно официальными объявлениями эмитента и текстами регуляторов. Любое использование токенов акций в качестве маржи может привести к принудительной ликвидации позиции из-за волатильности цен.




