
幣安 bStocks 作抵押:股票代幣不是股票,代幣化股票規模僅 37 億美元
2026 年 10 月 28 日,幣安把 5 種新 bStocks 納入 Cross Margin、Portfolio Margin 與 Portfolio Margin Pro 的合格抵押資產。但按幣安自己公告的措辭,bStocks「not stocks or shares」——它是代表金融工具的…
2026 年 10 月 28 日,幣安宣布把 5 種新的 bStocks(Bending Spoons、兩檔 SK 海力士 2 倍槓桿 ETF、GE Vernova、Applovin)納入 Cross Margin、Portfolio Margin 與 Portfolio Margin Pro 的合格抵押資產,同時開放對應交易對的保證金交易。這不是一次普通的上幣公告——它意味著「股票代幣」第一次被大型交易所當成可以放大槓桿的抵押品來用。
但這裡有一個幾乎所有中文報導都略過的關鍵事實:按幣安自己的公告措辭,bStocks 「not stocks or shares」——它是一張代表金融工具的憑證,持有人並不直接擁有底層上市公司的股份。本文把代幣化股票這件事拆成三層:它到底是什麼法律結構、2026 年的真實規模有多大、以及把它當抵押品會帶來什麼額外風險。
先釐清法律性質:你買的不是股票
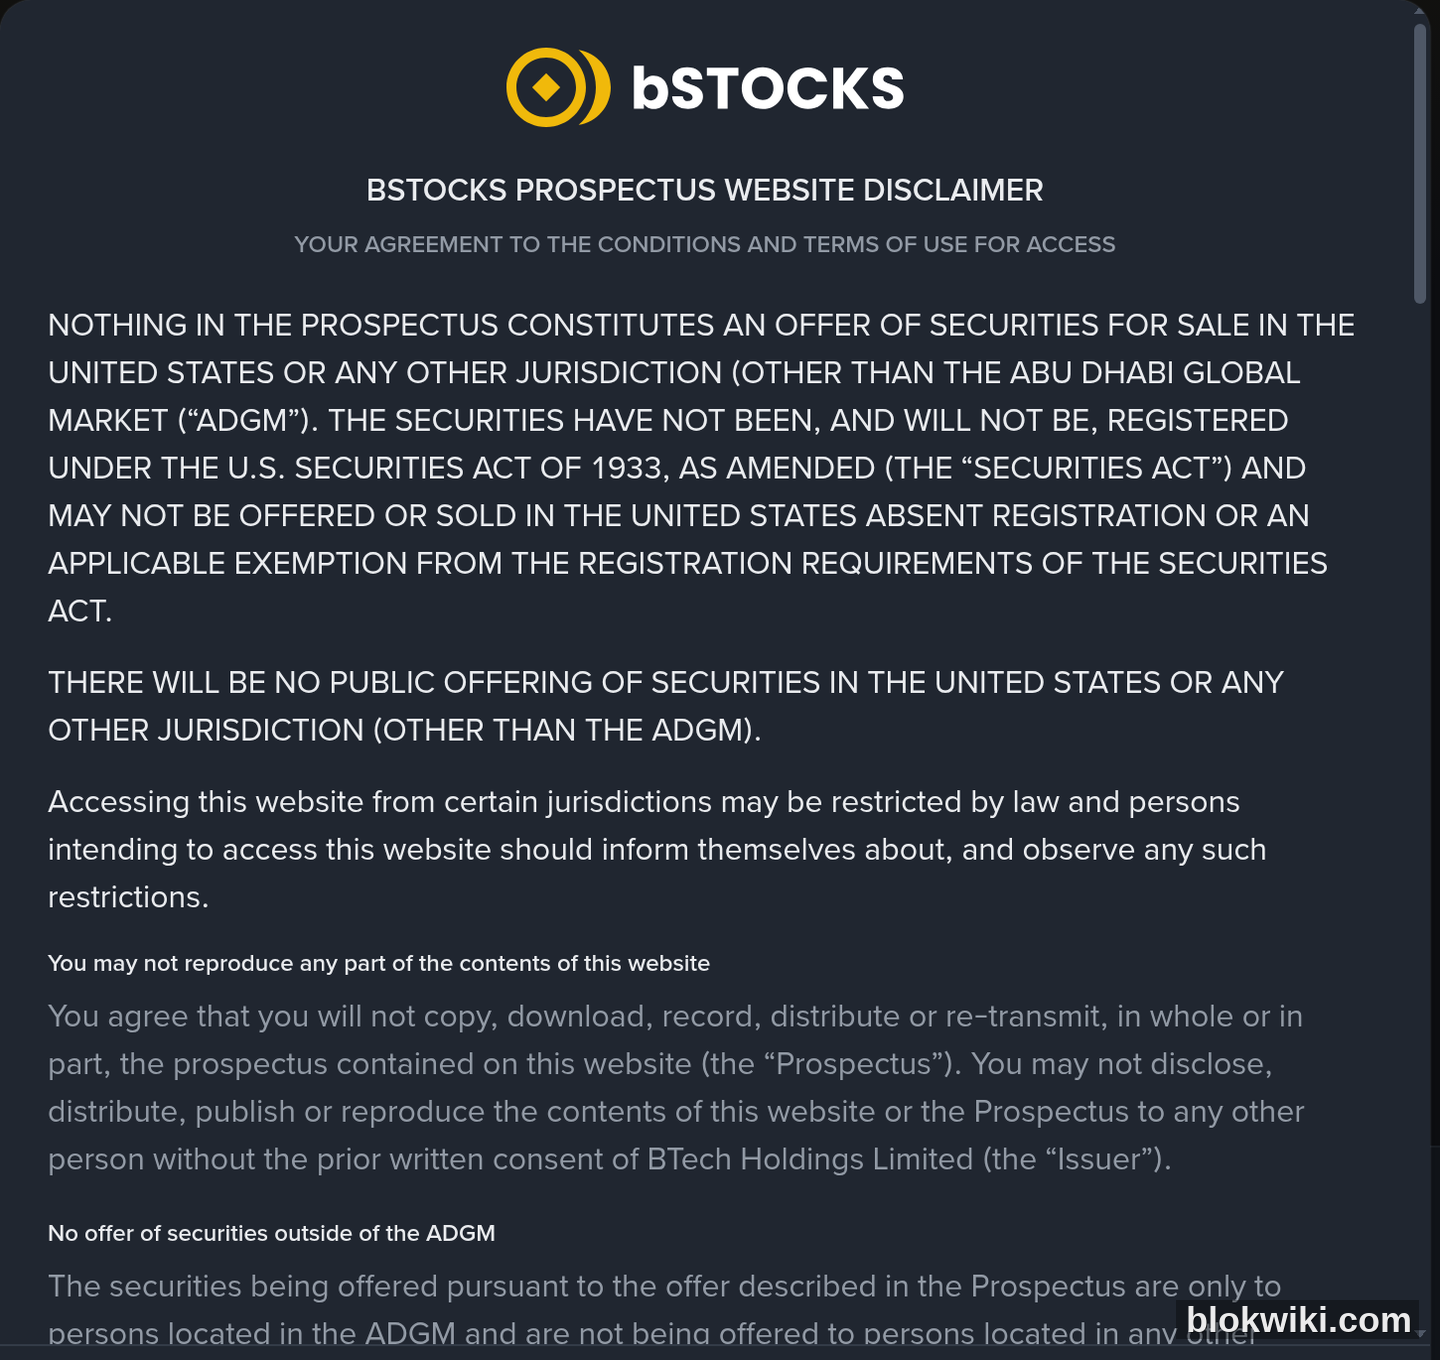
這是理解整個賽道的前提。幣安在 bStocks 公告裡寫得很直接:bStocks 是 「Certificates representing certain Financial Instruments」(FSMR Schedule 1 第 92 段),並且明確聲明 「bStocks are not stocks or shares」,持有人不能直接擁有底層上市公司的股份,bStocks 也不代表與標的發行人的任何關聯。
同樣的結構在同業身上也能看到:
- Robinhood Stock Tokens 由 Robinhood Assets (Jersey) Limited 發行,官方文件寫明它是「tokenised debt securities」,且「does not grant investors any legal or beneficial rights in, or against the issuer of, those underlying securities」。
- Ondo 走的是結構化票據路徑,法律文件明確代幣不會出現在股東名冊、不享有投票權;它提供的 Broadridge 通道只是表達投票偏好的治理功能,不等於股東權利。
- xStocks(Backed) 的法律性質是 tracker certificate,同樣沒有股東投票權,股息透過重基機制傳遞。
真正意義上「更接近真實持股」的只有兩類:Dinari 聲稱保留經濟權利並「voting where applicable」;Backpack Securities 則允許已完成註冊的合格持有人透過 ACATS/DTCC 把代幣贖回成真實股份——但這條通道只對少數人開放。
換句話說,市面上絕大多數「股票代幣」給你的是經濟敞口,不是股權。這個區別在股價上漲時幾乎感受不到,但在破產、分紅、投票、要約收購這些場景裡會突然變得重要。
監管在 2026 年走到哪一步了
美國這條線在 2026 年有三個明確節點,但要注意它們都不是「批准幣安 bStocks」:
- 2026-01-28 SEC 工作人員《Statement on Tokenized Securities》:把代幣化證券分成「發行人主導(issuer-sponsored)」與「第三方主導(third party-sponsored)」兩類,並明確第三方代幣化證券「may or may not confer upon the holder any rights as a holder of the underlying security」,持有人還可能承擔第三方破產等風險。需要注意:這是工作人員聲明,本身「no legal force or effect」。
- 2026-08-18 「Regulation Crypto Assets」擬議規則(Release Nos. 33-11434 / 34-106150):為「covered investment contracts」設計兩類註冊豁免——一次性 500 萬美元(4 年)與每 12 個月 7,500 萬美元。這是擬議規則,不是最終規則,公眾評論期 60 天。
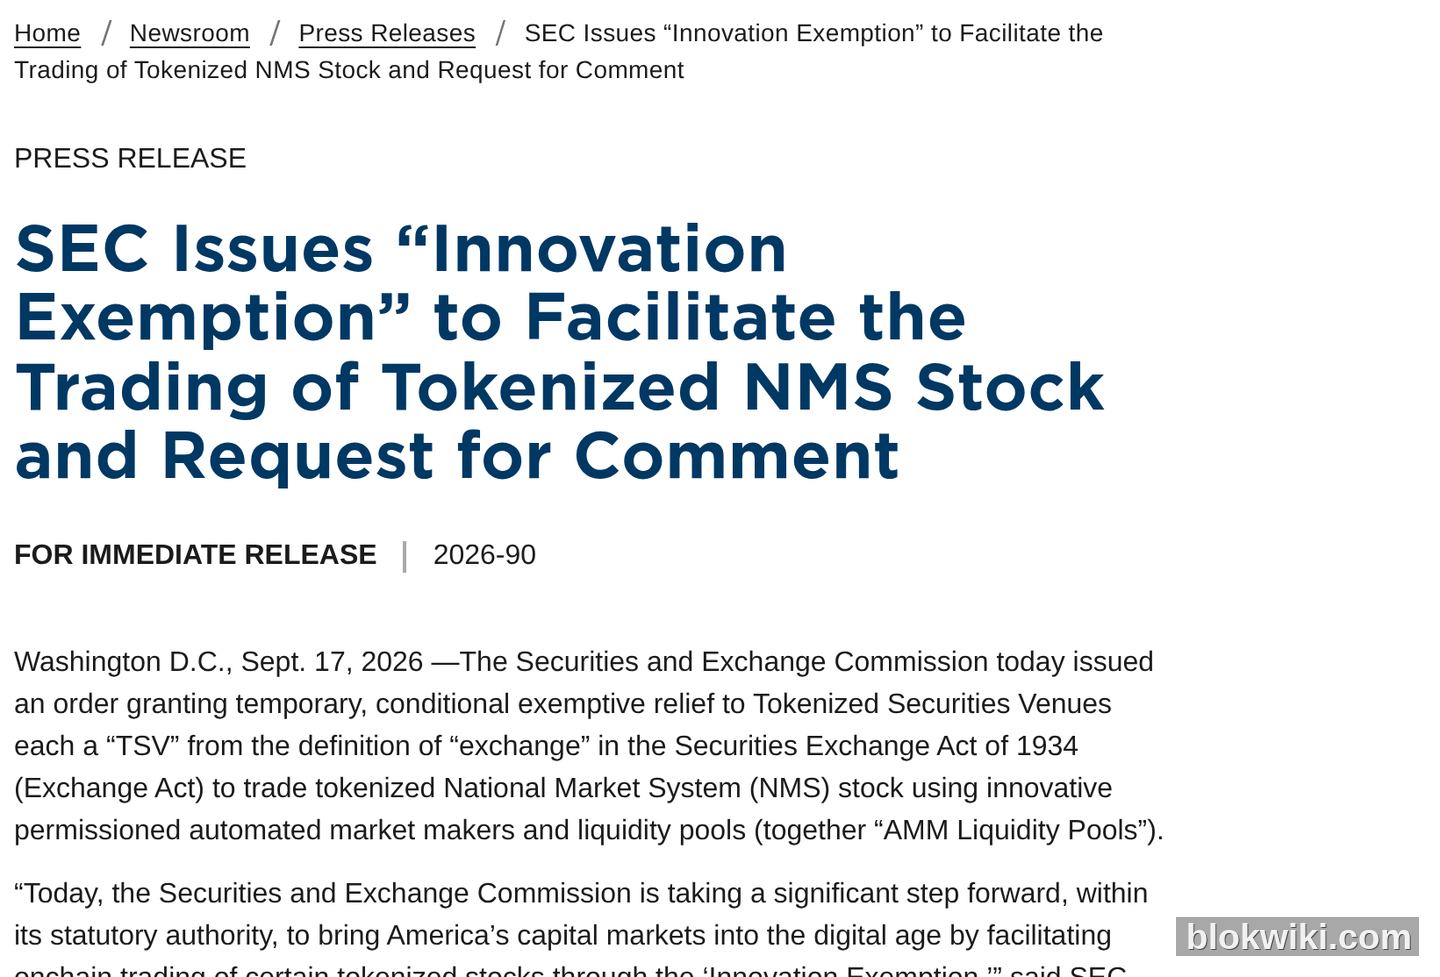
- 2026-09-17 「Innovation Exemption」(Release No. 34-106402):臨時、有條件地把 TSV 從「交易所」定義中豁免,允許交易代幣化 NMS 股票;豁免自《聯邦公報》公布起5 年後到期,TSV 須至少提前 30 個日曆日發布公開通知。
這個豁免的條件相當具體,值得逐條看,因為它反向說明了監管最擔心什麼:限制標的數量與成交量;TSV 必須驗證代幣持有人享有與傳統 NMS 股票「same rights and privileges」;對非關聯第三方代幣化的股票,須書面通知標的發行人並給其反對機會;智慧合約須可稽核、公開、部署在公共無許可帳本;底層股票在主交易所停牌時 TSV 須同步停止交易。
截至 SEC 頁面 2026-10-21 的更新,已提交 TSV 通知的機構只有三家:TSV LLC(2026-09-23)、OKXICE TSV(2026-10-04)、Kephas Corporation d/b/a Perpetuals.com(2026-10-14)。SEC 明確表示「inclusion does not mean」其符合 TSV 定義或豁免條件。
而 bStocks 走的是完全另一條路:它透過 ADGM(阿布達比全球市場)的 Approved Prospectus 提供,公告寫明「are not offered in any other jurisdiction」,且「not offered, sold, distributed, made available, or accessible in the United States or to, or for the account or benefit of, U.S. persons」,也未按 1933 年證券法及各州證券法註冊。
當抵押品用:折扣率才是真正的風險定價
這次公告的技術細節比「新增 5 個標的」重要得多:
- 只進三個保證金體系:Cross Margin、Portfolio Margin、Portfolio Margin Pro。公告同時寫明 「Borrowing is not currently supported」——即暫不支援以此借幣。
- 有准入門檻:Regular、VIP 1、VIP 2 使用者須先完成 suitability assessment questionnaire(適當性問卷)。
- 美股休市怎麼辦:據媒體轉述,規則會在美股收盤時凍結指數價格並對抵押價值打折。該細節來自轉述,幣安官方的《bStocks Margin Collateral Risk Controls Guide》原文我們未能取得。
- 折扣率(haircut):只能給二手數字。據 The Defiant 報導,Cross Margin 與 Portfolio Margin 的 collateral ratio 約為 50%,即 10 美元市值只按約 5 美元計保證金;Portfolio Margin Pro 另有分級表。這個數字我們未能在幣安官方頁面核實,引用時請當成參考值。
50% 這個量級本身就是一種風險定價:交易所認為股票代幣的抵押安全性明顯低於現金和主流穩定幣。作為對比,Aave V4 在 Base 上接受 7 種 Coinbase 代幣化股票作為 USDC 抵押時,LlamaRisk 給出的 collateral factor 是 65%–79%、初始抵押上限約 2,900 萬美元——同樣是打折,同樣說明這類資產被當成高風險抵押品。
這裡有一個容易被忽略的機制細節:代幣化股票 24/7 交易,但底層美股不是。週末和休市時段代幣仍在撮合,價格由鏈上供需決定,與真實股價會出現溢價或折價。芬蘭央行 2026 年的一項研究(樣本 2025-07 至 2026-05)就指出:與美股同步開盤的 Ondo 代幣價格更貼近淨值,而 24/7 產品在休市時段由加密供需定價,溢價/折價會擴大。對抵押品來說,這意味著你的保證金水準在週末可能被動波動。
2026 年的真實規模:約 37 億美元,不是「數兆」
這個賽道最容易被誇大的就是規模。按 RWA.xyz 的 Tokenized Stocks 頁面(2026-10-28 頁面實況):
| 指標 | 數值 | 口徑說明 |
|---|---|---|
| Distributed Value | 約 37.4 億美元 | 鏈上原生發行的代幣價值,30 天前同比 +1779% |
| 30 天轉帳量 | 約 101.4 億美元 | 鏈上轉帳金額,不是持倉規模 |
| 持有人 | 451 萬 | 30 天前同比 +12.14% |
| 月活躍地址 | 212 萬 | 30 天前同比 −39.68% |
注意「持有人上升、活躍地址下降」這個背離:新增持有人多,但真正在鏈上操作的人變少了——這說明有相當一部分買入後就不再動,更接近「買入並持有」的用法,而不是高頻交易。
平台分布(2026-10-21 快照,與上面的總額不是同一天,僅用於看排序):bStocks 約 12 億美元、Ondo 約 8.85 億美元、xStocks 約 5.96 億美元、Securitize 約 3.09 億美元、Robinhood 約 1.45 億美元、Dinari 約 1,150 萬美元。
但請你務必注意口徑:37.4 億是「鏈上原生發行的 distributed value」,不等於這些代幣對應的底層股票總市值,也不等於累計交易量。任何「代幣化股票已達兆元規模」的說法,要嘛把底層股票市值算了進來,要嘛是把累計轉帳量當成了存量。同時也請注意這張表是每日滾動的——同一個月內它就出現過 34.2 億與 37.4 億兩個讀數。
五個真實風險,每個都有出處
- 無股東權利。bStocks、Robinhood、Ondo、xStocks 的官方文件都直接承認這一點。分紅通常以重基或再投資方式傳遞,但投票權、股東資訊權、參與要約收購的權利基本沒有。
- 發行方與託管方的信用/破產風險。SEC 2026-01-28 聲明明確:第三方代幣化證券的持有人「may be exposed to risks with respect to the third party, such as bankruptcy, to which a holder of the underlying security would not necessarily be exposed」。
- 抵押品可能被替換。二手研究引述 Kraken/Bybit 風險頁稱,xStocks 的抵押品「可能並非始終為底層股票」,其他合格資產(含現金)可作替代,持有人因此承擔 Backed 的信用與償付風險。該說法我們未能核對到交易所原文。
- 流動性高度集中。據二手分析,鏈上代幣化股票的現貨交易量集中在 TSLAx、NVDAx、CRCLx 等少數標的,長尾標的滑價很大;Solana 在 2026-05 曾佔鏈上代幣化股票現貨交易量約 97%。
- 「假的股票代幣」會歸零。2026 年 5 月,Anthropic 與 OpenAI 分別聲明未經公司書面同意的股權轉讓(包括 SPV、代幣化形式)無效或未獲授權;PreStocks 的 Anthropic/OpenAI 代幣數日內下跌約 34%–46%,其 Anthropic 代幣隱含估值一度超過 1.3 兆美元,而實際資產規模僅約 2,300 萬美元,承諾的證明報告也未公布。(以上為二手報導,官方聲明原文我們未取得。)
再往前追一年還有一例:2025 年 7 月,OpenAI 官方 X 帳號公開表示「These 'OpenAI tokens' are not OpenAI equity. We did not partner with Robinhood, were not involved in this, and do not endorse it」,直接否認了 Robinhood 當時向歐洲使用者贈送的 OpenAI 股票代幣。這類「發行人公開否認」是代幣化私股最典型的黑天鵝。
常見問題
bStocks 能換成真的股票嗎?
官網稱支援 1:1 兌換為標的股票,但幣安公告同時強調 bStocks 是「Certificates」、「not stocks or shares」,且持有人不直接擁有底層股份。也就是說,「可兌換」是一條產品承諾,不等於你持有股權。真正能贖回到真實股份的公開案例是 Backpack Securities——且僅限已完成註冊的合格持有人。
買 bStocks 有分紅嗎?
官方口徑是股息透過再投資方式體現(dividends reinvested),不是現金分派到你的帳戶。這也意味著你在鏈上看不到一筆「分紅到帳」的紀錄,收益體現在代幣數量或淨值的調整上。
為什麼交易所只按 50% 計抵押價值?
因為股票代幣有三個普通股票沒有的疊加風險:發行方信用、24/7 交易與底層市場時段錯配、以及流動性集中在少數標的。折價是交易所對這些風險的定價,也是給你的提醒——被要求打對折的資產,不適合當主要保證金來源。
中國內地或美國使用者能用嗎?
公告明確 bStocks 不向美國人士提供(「not offered... in the United States or to, or for the account or benefit of, U.S. persons」),且僅透過 ADGM 的 Approved Prospectus 在「permitted jurisdictions」向合格使用者以次級市場方式提供,並稱產品「not available to users in restricted regions」。具體國家清單官方未公開,無法逐一確認。
SEC 的 Innovation Exemption 是不是等於放行了?
不是。它是臨時、有條件的豁免,針對的是「代幣化 NMS 股票的交易場所」,有效期自《聯邦公報》公布起 5 年,且附帶了發行人通知、權利對等、停牌同步等硬條件;截至 2026-10-21 只有 3 家提交了 TSV 通知,SEC 也明確說「included」不代表合規。它跟幣安 bStocks 是兩條獨立的監管路徑。
想理解「代幣化」在別的資產類別上怎麼落地,可以對照貝萊德申請比特幣「下行保護」ETF這類傳統機構產品,以及Arthur Hayes 2026 觀點回顧裡他對「AI 資產證券化」的推演——兩者都在回答同一個問題:把現實資產搬上鏈,究竟改變了什麼、沒改變什麼。
風險提示:加密資產價格波動劇烈,可能損失全部本金,本文不構成投資建議。bStocks 等股票代幣的法律性質為憑證或債務工具,不等於上市公司股票,持有人通常不享有股東權利;其價值依賴發行方與託管方的履約能力,存在發行方破產、抵押品被替換、休市時段價格偏離等風險。文中「50% 抵押率」等數字來自媒體轉述,未能在發行方官方文件核實;監管狀態與產品可用性以發行方公告與監管機構原文為準。任何以保證金方式使用股票代幣的行為都可能因價格波動被強制平倉。




