
bStocks của Binance làm tài sản thế chấp: Cổ phiếu token không phải cổ phiếu, quy mô cổ phiếu được token hóa chỉ 3,7 tỷ USD
Vào ngày 28/10/2026, Binance đã đưa 5 loại bStocks mới vào danh sách tài sản thế chấp được chấp nhận cho Cross Margin, Portfolio Margin và Portfolio M…
Vào ngày 28 tháng 10 năm 2026, Binance thông báo đưa 5 loại bStocks mới (Bending Spoons, hai quỹ ETF đòn bẩy 2x của SK Hynix, GE Vernova và Applovin) vào danh sách tài sản thế chấp được chấp nhận cho các chế độ ký quỹ chéo (Cross Margin), ký quỹ danh mục (Portfolio Margin) và ký quỹ danh mục nâng cao (Portfolio Margin Pro), đồng thời mở giao dịch ký quỹ cho các cặp giao dịch tương ứng. Đây không phải là một thông báo niêm yết token thông thường — mà là lần đầu tiên một sàn giao dịch lớn coi «token cổ phiếu» như tài sản thế chấp có thể áp dụng đòn bẩy.
Nhưng có một sự thật then chốt mà gần như mọi bản tin tiếng Trung đều bỏ qua: theo đúng văn bản trong thông báo chính thức của Binance, bStocks «không phải cổ phiếu hay cổ phần» — chúng chỉ là chứng từ đại diện cho một công cụ tài chính, và người nắm giữ không sở hữu trực tiếp cổ phần của công ty niêm yết cơ sở. Bài viết này phân tích hiện tượng «cổ phiếu được mã hóa» thành ba lớp: cấu trúc pháp lý thực chất của nó là gì, quy mô thực tế vào năm 2026 lớn đến đâu, và việc dùng nó làm tài sản thế chấp sẽ phát sinh những rủi ro bổ sung nào.
Trước hết, làm rõ bản chất pháp lý: bạn không mua cổ phiếu
Đây là nền tảng để hiểu toàn bộ lĩnh vực này. Binance nêu rất rõ trong thông báo về bStocks: bStocks là «Chứng từ đại diện cho một số Công cụ Tài chính nhất định» (Điều 92, Phụ lục 1 của Quy định FSMR), đồng thời khẳng định rõ ràng «bStocks không phải cổ phiếu hay cổ phần»; người nắm giữ không sở hữu trực tiếp cổ phần của công ty niêm yết cơ sở, và bStocks cũng không đại diện cho bất kỳ mối liên hệ nào với nhà phát hành cơ sở.
Cấu trúc tương tự cũng xuất hiện ở các đối thủ:
- Robinhood Stock Tokens do Robinhood Assets (Jersey) Limited phát hành; tài liệu chính thức ghi rõ đây là «chứng khoán nợ được mã hóa», và «không trao cho nhà đầu tư bất kỳ quyền pháp lý hay quyền lợi nào đối với nhà phát hành chứng khoán cơ sở».
- Ondo đi theo con đường chứng khoán có cấu trúc (structured notes); tài liệu pháp lý nêu rõ token sẽ không xuất hiện trên sổ đăng ký cổ đông và không có quyền biểu quyết; kênh Broadridge mà Ondo cung cấp chỉ là chức năng quản trị nhằm thể hiện xu hướng biểu quyết, chứ không đồng nghĩa với quyền cổ đông.
- xStocks (Backed) có bản chất pháp lý là chứng từ theo dõi (tracker certificate), cũng không có quyền biểu quyết cổ đông; cổ tức được chuyển tới người nắm giữ thông qua cơ chế tái cơ cấu (re-basing).
Chỉ có hai loại thực sự «gần giống việc nắm giữ cổ phiếu thực» hơn cả: Dinari tuyên bố bảo lưu các quyền kinh tế và «biểu quyết khi có thể áp dụng»; còn Backpack Securities cho phép người nắm giữ đủ điều kiện đã hoàn tất đăng ký đổi token thành cổ phần thực thông qua ACATS/DTCC — nhưng kênh này chỉ dành cho một số ít người.
Nói cách khác, phần lớn «token cổ phiếu» hiện có trên thị trường chỉ mang lại cho bạn sự phơi nhiễm kinh tế, chứ không phải quyền sở hữu cổ phần. Sự khác biệt này gần như không cảm nhận được khi giá cổ phiếu tăng, nhưng lại trở nên cực kỳ quan trọng trong các tình huống như phá sản, chia cổ tức, biểu quyết hoặc đề nghị mua lại.
Quy định đã tiến triển đến đâu vào năm 2026
Tại Mỹ, năm 2026 có ba mốc rõ ràng trên phương diện quy định — nhưng cần lưu ý rằng không mốc nào trong số này là «phê duyệt bStocks của Binance»:
- «Tuyên bố về Chứng khoán được Mã hóa» của nhân viên SEC ngày 28/01/2026: phân loại chứng khoán được mã hóa thành hai nhóm «do nhà phát hành chủ trì (issuer-sponsored)» và «do bên thứ ba chủ trì (third party-sponsored)», đồng thời nêu rõ chứng khoán được mã hóa do bên thứ ba chủ trì «có thể hoặc không trao cho người nắm giữ bất kỳ quyền nào như người nắm giữ chứng khoán cơ sở», và người nắm giữ còn có thể chịu rủi ro phá sản của bên thứ ba. Lưu ý: đây là tuyên bố của nhân viên, bản thân nó «không có hiệu lực pháp lý hay tác động pháp lý nào».
- Dự thảo quy tắc «Quy định về Tài sản Tiền điện tử» ngày 18/08/2026 (Số công bố 33-11434 / 34-106150): thiết kế hai dạng miễn trừ đăng ký cho «hợp đồng đầu tư được bao phủ (covered investment contracts)» — miễn trừ một lần với mức 5 triệu đô la Mỹ (trong 4 năm) và miễn trừ mỗi 12 tháng với mức 75 triệu đô la Mỹ. Đây là dự thảo quy tắc, chưa phải quy tắc cuối cùng; thời hạn lấy ý kiến công chúng là 60 ngày.
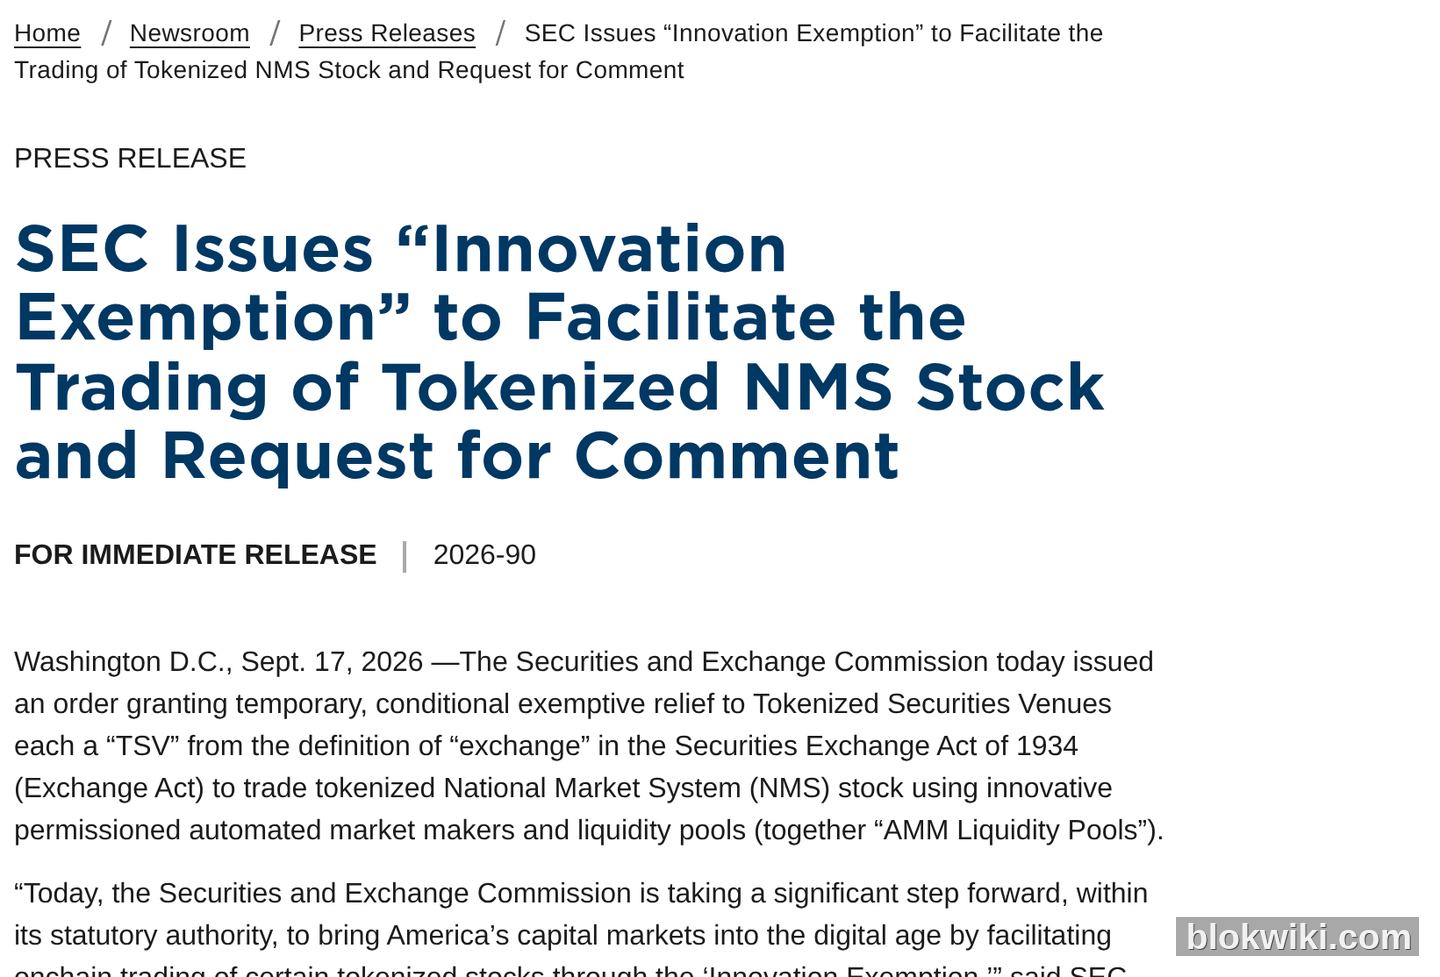
- «Miễn trừ Sáng tạo» ngày 17/09/2026 (Số công bố 34-106402): miễn trừ tạm thời và có điều kiện TSV khỏi định nghĩa «sàn giao dịch», cho phép giao dịch cổ phiếu NMS được mã hóa; miễn trừ có hiệu lực trong vòng 5 năm kể từ ngày đăng trên Báo Liên bang, và TSV phải công bố thông báo công khai ít nhất 30 ngày dương lịch trước khi hết hạn.
Các điều kiện kèm theo miễn trừ này khá cụ thể — đáng để xem từng điều một, bởi chúng phản ánh rõ nhất những lo ngại lớn nhất của cơ quan quản lý: giới hạn số lượng và khối lượng giao dịch của tài sản cơ sở; TSV phải xác minh người nắm giữ token được hưởng «cùng các quyền và đặc quyền» như người nắm giữ cổ phiếu NMS truyền thống; đối với cổ phiếu được mã hóa bởi bên thứ ba không liên quan, TSV phải thông báo bằng văn bản cho nhà phát hành cơ sở và tạo cơ hội để nhà phát hành phản đối; hợp đồng thông minh phải có thể kiểm toán, công khai và được triển khai trên sổ cái công khai không cần cấp phép; khi cổ phiếu cơ sở ngừng giao dịch trên sàn giao dịch chính, TSV cũng phải tạm dừng giao dịch ngay lập tức.
Tính đến lần cập nhật trang web của SEC vào ngày 21-10-2026, chỉ có ba tổ chức đã nộp thông báo TSV: TSV LLC (23-09-2026), OKXICE TSV (04-10-2026), và Kephas Corporation d/b/a Perpetuals.com (14-10-2026). SEC khẳng định rõ ràng rằng «sự xuất hiện trong danh sách này không có nghĩa là» tổ chức đó đáp ứng định nghĩa TSV hoặc đủ điều kiện được miễn trừ.
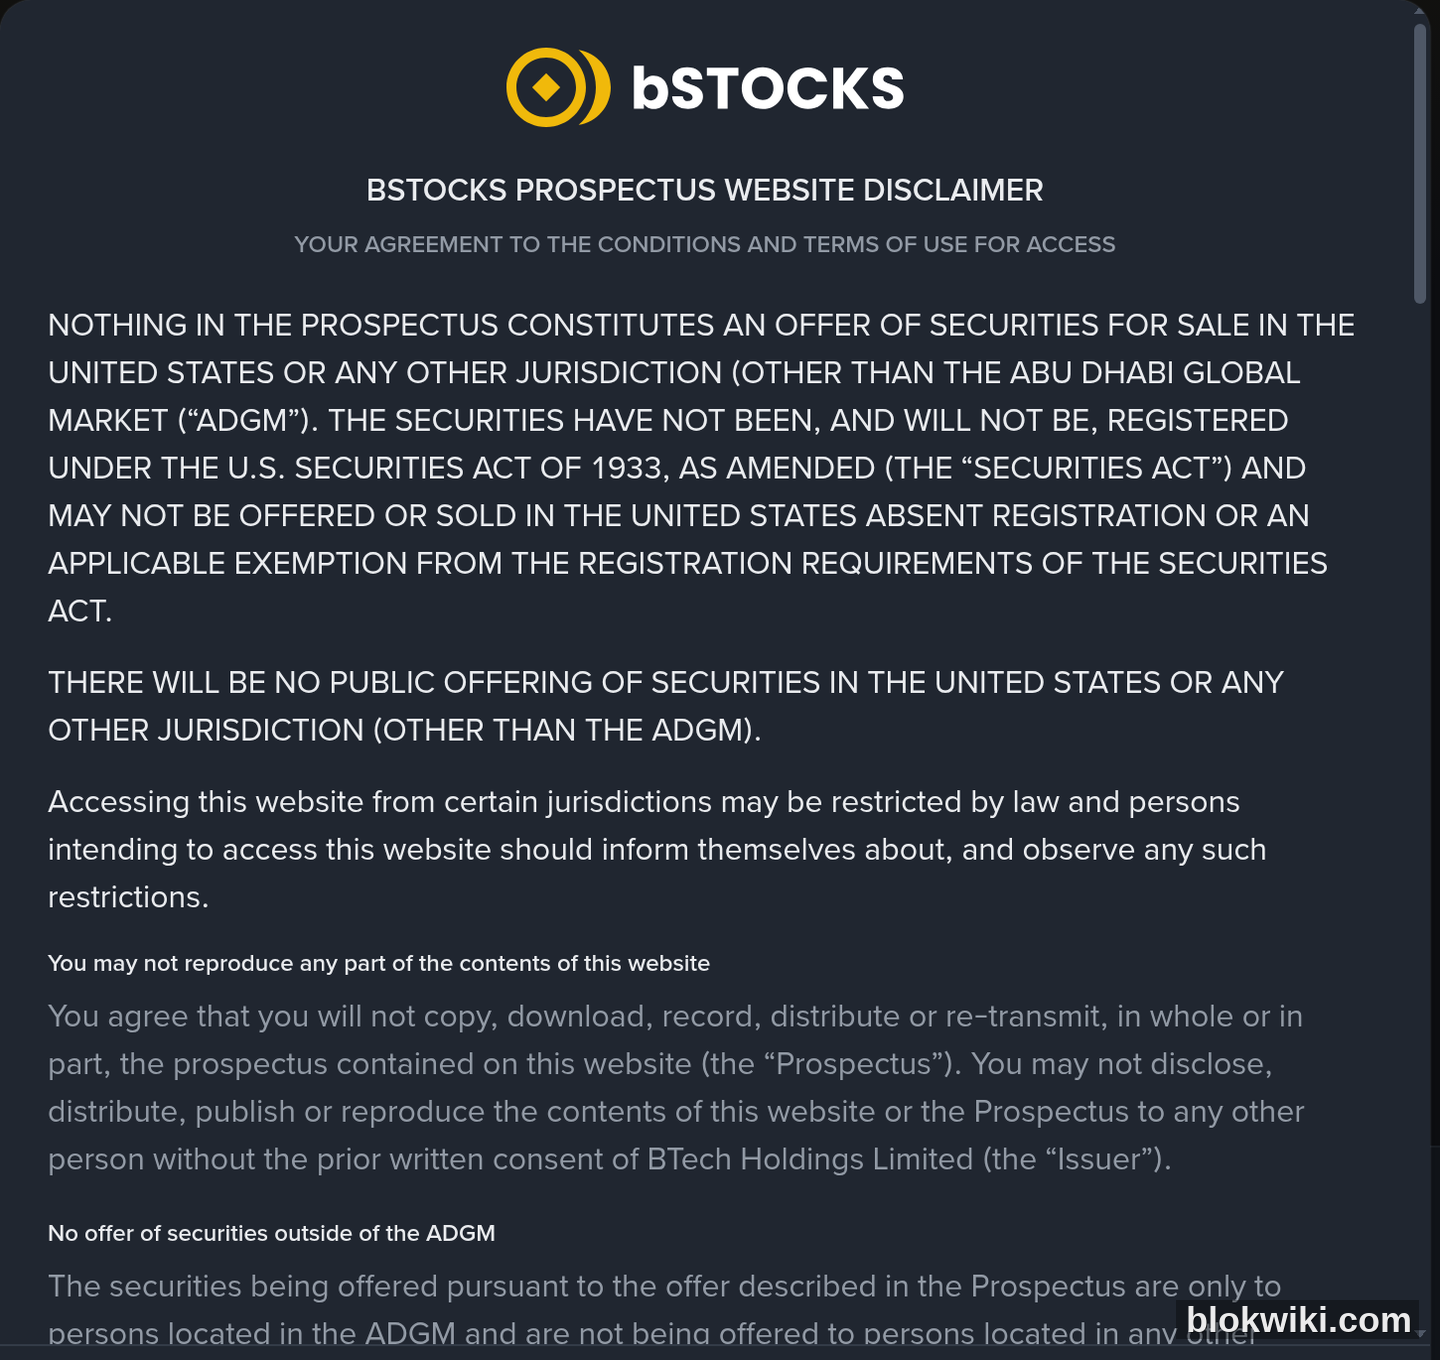
Còn bStocks lại đi theo một hướng hoàn toàn khác: nền tảng này cung cấp sản phẩm thông qua Bản cáo bạch được phê duyệt bởi ADGM (Thị trường Toàn cầu Abu Dhabi), trong thông báo ghi rõ «không được chào bán tại bất kỳ khu vực pháp lý nào khác», đồng thời «không được chào bán, bán, phân phối, cung cấp hoặc tiếp cận tại Hoa Kỳ hoặc cho, vì tài khoản hoặc lợi ích của bất kỳ cá nhân nào ở Mỹ», và cũng chưa đăng ký theo Đạo luật Chứng khoán năm 1933 cũng như các đạo luật chứng khoán của từng tiểu bang.
Dùng làm tài sản đảm bảo: Tỷ lệ chiết khấu mới là cách định giá rủi ro thực sự
Các chi tiết kỹ thuật trong thông báo lần này quan trọng hơn nhiều so với việc «thêm 5 tài sản mới»:
- Chỉ hỗ trợ trong ba hệ thống ký quỹ: Cross Margin, Portfolio Margin và Portfolio Margin Pro. Thông báo cũng nêu rõ «hiện chưa hỗ trợ vay tiền bằng tài sản đảm bảo này».
- Có yêu cầu về điều kiện tham gia: Người dùng Regular, VIP 1 và VIP 2 phải hoàn thành bảng câu hỏi đánh giá tính phù hợp (suitability assessment questionnaire) trước tiên.
- Khi thị trường cổ phiếu Mỹ đóng cửa thì sao? Theo tường thuật từ truyền thông, quy tắc sẽ đóng băng giá chỉ số ngay khi thị trường cổ phiếu Mỹ đóng cửa và áp dụng chiết khấu lên giá trị tài sản đảm bảo. Chi tiết này dựa trên thông tin được truyền thông dẫn lại; chúng tôi chưa tiếp cận được bản gốc Hướng dẫn Kiểm soát Rủi ro Tài sản Đảm Bảo bStocks Margin của Binance.
- Tỷ lệ chiết khấu (haircut): Chỉ có thể đưa ra con số thứ cấp. Theo báo cáo của The Defiant, tỷ lệ tài sản đảm bảo (collateral ratio) đối với Cross Margin và Portfolio Margin khoảng 50%, tức là tài sản có giá trị 10 đô la Mỹ chỉ được tính tối đa khoảng 5 đô la Mỹ làm ký quỹ; Portfolio Margin Pro có bảng chiết khấu riêng theo cấp bậc. Con số này chúng tôi chưa xác minh được trên trang web chính thức của Binance — vui lòng coi đây là giá trị tham khảo khi trích dẫn.
Mức 50% này bản thân nó đã là một cách định giá rủi ro: sàn giao dịch đánh giá mức độ an toàn khi dùng cổ phiếu token hóa làm tài sản đảm bảo rõ ràng thấp hơn tiền mặt và stablecoin chủ lực. Để so sánh, Aave V4 trên mạng Base chấp nhận 7 loại cổ phiếu token hóa của Coinbase làm tài sản đảm bảo cho USDC, và LlamaRisk đưa ra hệ số tài sản đảm bảo (collateral factor) là 65%–79%, giới hạn ký quỹ ban đầu khoảng 29 triệu đô la Mỹ — cùng là chiết khấu, nhưng đều cho thấy loại tài sản này được xếp vào nhóm tài sản đảm bảo có rủi ro cao.
Một chi tiết vận hành dễ bị bỏ qua ở đây là: cổ phiếu token hóa giao dịch 24/7, nhưng cổ phiếu Mỹ cơ sở thì không. Trong cuối tuần và các phiên nghỉ, giao dịch cổ phiếu token hóa vẫn diễn ra bình thường, giá cả do cung – cầu trên chuỗi quyết định, dẫn đến chênh lệch (premium hoặc discount) so với giá cổ phiếu thật. Một nghiên cứu của Ngân hàng Trung ương Phần Lan năm 2026 (dựa trên mẫu dữ liệu từ tháng 07-2025 đến tháng 05-2026) chỉ ra rằng: giá token Ondo — mở cửa cùng giờ với thị trường cổ phiếu Mỹ — sát giá trị tài sản ròng hơn, trong khi các sản phẩm giao dịch 24/7 định giá theo cung – cầu tiền mã hóa trong thời gian nghỉ, khiến mức chênh lệch tăng mạnh. Đối với tài sản đảm bảo, điều này có nghĩa là mức ký quỹ của bạn có thể biến động thụ động vào cuối tuần.
Quy mô thực tế năm 2026: Khoảng 3,7 tỷ đô la Mỹ — chứ không phải «hàng nghìn tỷ»
Đây là lĩnh vực dễ bị thổi phồng quy mô nhất. Theo trang Cổ phiếu Token hóa trên RWA.xyz (tình trạng thực tế của trang ngày 28-10-2026):
| Chỉ số | Giá trị | Giải thích phạm vi |
|---|---|---|
| Giá trị đã phát hành | Khoảng 3,74 tỷ đô la Mỹ | Giá trị token được phát hành trực tiếp trên chuỗi; tăng 1779% so với cùng kỳ 30 ngày trước |
| Khối lượng chuyển khoản trong 30 ngày | Khoảng 10,14 tỷ đô la Mỹ | Số tiền chuyển khoản trên chuỗi — không phải quy mô nắm giữ |
| Số người nắm giữ | 4,51 triệu | Tăng 12,14% so với cùng kỳ 30 ngày trước |
| Số địa chỉ hoạt động trong tháng | 2,12 triệu | Giảm 39,68% so với cùng kỳ 30 ngày trước |
Lưu ý hiện tượng «người nắm giữ tăng, nhưng số địa chỉ hoạt động giảm»: số người mới mua tăng, nhưng số người thực sự thao tác trên chuỗi lại giảm — điều này cho thấy phần lớn người mua sau khi mua xong không còn giao dịch nữa, gần giống với chiến lược «mua và nắm giữ», chứ không phải giao dịch tần suất cao.
Phân bổ theo nền tảng (ảnh chụp ngày 21-10-2026, không cùng ngày với tổng giá trị nêu trên, chỉ để xem thứ hạng): bStocks khoảng 1,2 tỷ đô la Mỹ, Ondo khoảng 885 triệu đô la Mỹ, xStocks khoảng 596 triệu đô la Mỹ, Securitize khoảng 309 triệu đô la Mỹ, Robinhood khoảng 145 triệu đô la Mỹ, Dinari khoảng 11,5 triệu đô la Mỹ.
Nhưng bạn nhất thiết phải lưu ý phạm vi tính toán: 3,74 tỷ đô la Mỹ là «giá trị đã phát hành trên chuỗi (distributed value)», không tương đương với vốn hóa thị trường tổng của cổ phiếu cơ sở mà các token này đại diện, cũng không phải tổng khối lượng giao dịch tích lũy. Bất kỳ tuyên bố nào kiểu «cổ phiếu token hóa đã đạt quy mô nghìn tỷ đô la Mỹ» đều hoặc đã tính luôn vốn hóa thị trường cổ phiếu cơ sở, hoặc nhầm khối lượng chuyển khoản tích lũy thành quy mô tồn kho. Đồng thời, bảng số liệu này được cập nhật hàng ngày — trong cùng một tháng, giá trị đã từng dao động giữa hai mức 3,42 tỷ và 3,74 tỷ đô la Mỹ.
Năm rủi ro thực tế, mỗi rủi ro đều có nguồn trích dẫn cụ thể
- Không có quyền cổ đông. Các tài liệu chính thức của bStocks, Robinhood, Ondo và xStocks đều thừa nhận rõ điều này. Cổ tức thường được phân phối dưới dạng tái đầu tư hoặc tái cơ cấu, nhưng quyền biểu quyết, quyền tiếp cận thông tin cổ đông và quyền tham gia các đợt mua lại công khai gần như không tồn tại.
- Rủi ro tín dụng và phá sản của bên phát hành và bên lưu ký. Thông báo SEC 2026-01-28 nêu rõ: người nắm giữ chứng khoán được mã hóa bởi bên thứ ba «có thể đối mặt với các rủi ro liên quan đến bên thứ ba, ví dụ như phá sản, trong khi người nắm giữ chứng khoán gốc không nhất thiết phải chịu những rủi ro đó».
- Tài sản đảm bảo có thể bị thay thế. Nghiên cứu thứ cấp trích dẫn trang cảnh báo rủi ro của Kraken/Bybit cho biết tài sản đảm bảo của xStocks «không nhất thiết luôn là cổ phiếu gốc», mà có thể được thay thế bằng các tài sản đủ điều kiện khác (bao gồm tiền mặt), do đó người nắm giữ phải gánh chịu rủi ro tín dụng và khả năng thanh toán từ phía nhà phát hành (Backed). Chúng tôi chưa xác minh được tuyên bố này trong văn bản gốc từ sàn giao dịch.
- Thanh khoản tập trung cao độ. Theo phân tích thứ cấp, khối lượng giao dịch giao ngay của cổ phiếu được mã hóa trên chuỗi chủ yếu dồn vào một vài mã như TSLAx, NVDAx và CRCLx; các mã ít thanh khoản hơn thường chịu trượt giá lớn. Riêng Solana từng chiếm khoảng 97% tổng khối lượng giao dịch giao ngay cổ phiếu được mã hóa trên chuỗi vào tháng 05/2026.
- «Cổ phiếu token giả» có thể mất toàn bộ giá trị. Tháng 5/2026, Anthropic và OpenAI lần lượt ra tuyên bố khẳng định mọi hình thức chuyển nhượng cổ phần không được công ty phê chuẩn bằng văn bản — kể cả qua SPV hay dưới dạng mã hóa — đều «vô hiệu» hoặc «chưa được ủy quyền». Token Anthropic/OpenAI của PreStocks giảm khoảng 34–46% chỉ trong vài ngày; giá trị định giá ngầm của token Anthropic từng vượt 130 tỷ đô la Mỹ, trong khi quy mô tài sản thực tế chỉ khoảng 23 triệu đô la Mỹ, và báo cáo chứng minh cam kết cũng chưa được công bố. (Đây là thông tin từ báo chí thứ cấp; chúng tôi chưa tiếp cận được văn bản tuyên bố chính thức.)
Một ví dụ khác xảy ra sớm hơn một năm: tháng 7/2025, tài khoản X chính thức của OpenAI công khai tuyên bố «Những ‘token OpenAI’ này KHÔNG phải cổ phần của OpenAI. Chúng tôi KHÔNG hợp tác với Robinhood, KHÔNG tham gia vào việc này và KHÔNG ủng hộ nó», bác bỏ trực tiếp các token cổ phiếu OpenAI do Robinhood tặng người dùng châu Âu lúc bấy giờ. Loại «phát hành công khai phủ nhận» như vậy là thiên nga đen điển hình nhất đối với cổ phần tư nhân được mã hóa.
Câu hỏi thường gặp
bStocks có thể đổi thành cổ phiếu thật không?
Theo trang web chính thức, bStocks hỗ trợ đổi 1:1 sang cổ phiếu cơ sở, nhưng thông báo từ Binance đồng thời nhấn mạnh bStocks là «Chứng thư» (Certificates) và «không phải cổ phiếu hay cổ phần», đồng thời người nắm giữ không sở hữu trực tiếp cổ phần cơ sở. Nói cách khác, «có thể đổi» là một cam kết sản phẩm, chứ không đồng nghĩa với việc bạn đang nắm giữ cổ phần. Trường hợp công khai duy nhất có thể đổi về cổ phần thật là của Backpack Securities — và chỉ áp dụng với những người nắm giữ đủ điều kiện đã hoàn tất đăng ký.
Mua bStocks có nhận cổ tức không?
Theo thông tin chính thức, cổ tức được thể hiện dưới dạng tái đầu tư (dividends reinvested), chứ không được chi trả bằng tiền mặt vào tài khoản bạn. Điều này cũng có nghĩa là bạn sẽ KHÔNG thấy bất kỳ giao dịch «cổ tức vào tài khoản» nào trên chuỗi; lợi nhuận được phản ánh qua sự điều chỉnh số lượng token hoặc giá trị tài sản ròng.
Tại sao sàn giao dịch chỉ tính 50% giá trị ký quỹ?
Vì cổ phiếu token mang ba rủi ro chồng lấn mà cổ phiếu thông thường không có: rủi ro tín dụng từ bên phát hành, giao dịch 24/7 lệch múi giờ so với thị trường cổ phiếu cơ sở, và thanh khoản tập trung ở một vài mã nhất định. Việc chiết khấu là cách sàn định giá những rủi ro này, đồng thời cũng là lời nhắc nhở bạn — một tài sản bị yêu cầu giảm một nửa giá trị ký quỹ thì KHÔNG phù hợp làm nguồn ký quỹ chính.
Người dùng từ Trung Quốc đại lục hoặc Mỹ có thể sử dụng không?
Thông báo nêu rõ bStocks không cung cấp cho cá nhân Mỹ («not offered... in the United States or to, or for the account or benefit of, U.S. persons»), và chỉ được phân phối theo hình thức thị trường thứ cấp cho người dùng đủ điều kiện tại các «vùng pháp lý được phép» dựa trên Bản cáo bạch được Ủy ban Quản lý Tài chính Abu Dhabi (ADGM) phê duyệt, đồng thời khẳng định sản phẩm «không khả dụng cho người dùng tại các khu vực bị hạn chế». Danh sách quốc gia cụ thể chưa được công bố chính thức, nên không thể xác minh từng nước một.
Điều khoản Miễn trừ Đổi mới (Innovation Exemption) của SEC có đồng nghĩa với việc được phép hoạt động không?
Không. Đây là một sự miễn trừ tạm thời và có điều kiện, áp dụng riêng cho «các sàn giao dịch cổ phiếu NMS được mã hóa», có hiệu lực trong 5 năm kể từ ngày đăng trên Báo Liên bang, kèm theo các điều kiện bắt buộc như thông báo cho SEC từ bên phát hành, đảm bảo quyền tương đương cho người nắm giữ và tạm ngừng giao dịch đồng bộ với thị trường cơ sở. Tính đến ngày 21/10/2026, mới chỉ có 3 tổ chức nộp thông báo TSV, và SEC cũng khẳng định rõ rằng «được liệt kê» KHÔNG đồng nghĩa với «tuân thủ». Đây là hai lộ trình quản lý hoàn toàn độc lập với bStocks của Binance.
Để hiểu cách «mã hóa» được triển khai trên các loại tài sản khác, bạn có thể so sánh với đơn xin ETF «bảo vệ khỏi rủi ro giảm giá» của Bitcoin do BlackRock nộp — một sản phẩm truyền thống từ tổ chức lớn — và phần tổng kết quan điểm năm 2026 của Arthur Hayes về «chứng khoán hóa tài sản AI» — cả hai đều đang trả lời cùng một câu hỏi: Khi đưa tài sản thực lên chuỗi, điều gì THẬT SỰ thay đổi và điều gì VẪN GIỮ NGUYÊN?
Cảnh báo rủi ro: Giá tài sản mã hóa biến động mạnh, có thể khiến bạn mất toàn bộ vốn đầu tư; bài viết này KHÔNG cấu thành lời khuyên đầu tư. Bản chất pháp lý của các cổ phiếu token như bStocks là chứng thư hoặc công cụ nợ, không phải cổ phiếu của công ty niêm yết, và người nắm giữ thường KHÔNG được hưởng quyền cổ đông; giá trị của chúng phụ thuộc vào năng lực thực hiện nghĩa vụ của bên phát hành và bên lưu ký, do đó tiềm ẩn rủi ro như phá sản bên phát hành, thay thế tài sản đảm bảo, hoặc chênh lệch giá trong thời gian thị trường đóng cửa. Các con số như «tỷ lệ ký quỹ 50%» trong bài được trích dẫn từ báo chí, chưa được xác minh trong tài liệu chính thức từ bên phát hành; trạng thái quản lý và khả năng sử dụng sản phẩm phải căn cứ vào thông báo từ bên phát hành và văn bản gốc từ cơ quan quản lý. Mọi hành vi sử dụng cổ phiếu token làm tài sản ký quỹ đều có thể dẫn đến thanh lý bắt buộc do biến động giá.




